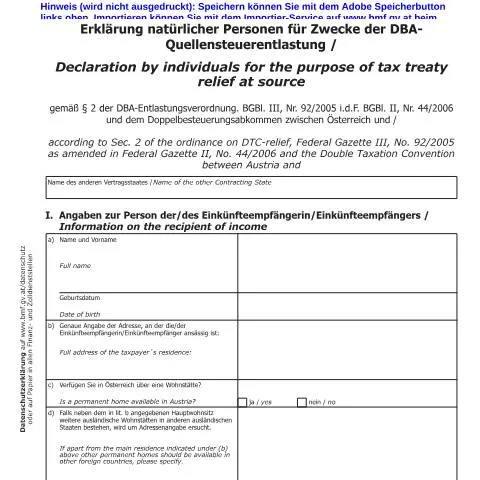
Einleitung in die Bedeutung des ZS-QU1 Formulars
Jedes Jahr, wenn die Steuererklärung ansteht, stehen viele natürliche Personen vor der Herausforderung, ihre steuerlichen Verpflichtungen korrekt zu erfüllen. Insbesondere für Personen, die in verschiedenen Ländern tätig sind oder dort Einkommen beziehen, wird das Thema der Doppelbesteuerung besonders relevant. Hier kommt das Formular ZS-QU1 ins Spiel. Es handelt sich um eine Erklärung für natürliche Personen zur Inanspruchnahme von Quellensteuerentlastungen gemäß den Doppelbesteuerungsabkommen (DBA), die Österreich mit anderen Staaten geschlossen hat.
Der Prozess von der Antragstellung bis zur Entscheidung
Um das ZS-QU1 Formular korrekt einzureichen, müssen einige Schritte beachtet werden. Es beginnt mit der Feststellung, ob Sie überhaupt Anspruch auf eine Entlastung von der Quellensteuer haben. Dies ist in der Regel der Fall, wenn Sie im Ausland Einkommen erzielen oder ausländische Einkünfte in Österreich versteuern müssen.
Schritt 1: Überprüfen Sie Ihren Anspruch
- Prüfen Sie, ob ein Doppelbesteuerungsabkommen zwischen Österreich und dem betreffenden Land besteht.
- Stellen Sie fest, ob Ihr Einkommen unter die Regelungen des DBA fällt.
Schritt 2: Vorbereitung der erforderlichen Unterlagen
Um das Formular ZS-QU1 erfolgreich auszufüllen, sind gewisse Dokumente notwendig. Diese beinhalten in der Regel:
- Nachweise über das erzielte Einkommen im Ausland.
- Kopien von Steuerbescheiden oder andere offizielle Nachweise über bereits gezahlte Steuern.
Schritt 3: Ausfüllen des ZS-QU1 Formulars
Das ZS-QU1 Formular ist in verschiedene Abschnitte unterteilt, die jeweils spezifische Informationen erfordern. Ein sorgfältiges Ausfüllen ist entscheidend, um Verzögerungen oder Ablehnungen zu vermeiden.
Detailanalyse der Formularrubriken
Das ZS-QU1 Formular enthält mehrere Abschnitte, die für die Steuerbehörde von Bedeutung sind. Der erste Teil befasst sich in der Regel mit den persönlichen Daten des Antragstellers. Hier sind einige wichtige Punkte zu beachten:
| Rubrik | Tipps zur Ausfüllung |
|---|---|
| Persönliche Daten | Stellen Sie sicher, dass Name, Adresse und Geburtsdatum korrekt angegeben sind. |
| Einkommensart | Geben Sie die Art des Einkommens an, das Sie aus dem Ausland beziehen. |
| Nachweise | Fügen Sie die entsprechenden Nachweise bei, um Ihre Angaben zu untermauern. |
Besonderheiten bei Auslandsbeziehungen
Für Antragsteller, die aus dem Ausland Einkommen beziehen, sind besondere Regelungen zu beachten. Beispielsweise kann es erforderlich sein, dass zusätzliche Nachweise in der jeweiligen Landessprache vorgelegt werden müssen.
Fristen und Zeitrahmen für die Einreichung
Die Einhaltung der Fristen ist für die Antragstellung unerlässlich. In der Regel müssen die Formulare innerhalb eines bestimmten Zeitraums nach Erhalt der Einkünfte eingereicht werden. Dies variiert je nach Doppelbesteuerungsabkommen und den spezifischen nationalen Regelungen.
Wichtige Fristen
- Einreichung des Formulars ZS-QU1: Innerhalb von 4 Monaten nach Ablauf des Kalenderjahres, in dem die Einkünfte erzielt wurden.
- Bearbeitungszeit durch die Finanzbehörde: In der Regel 6 bis 8 Wochen.
Einreichungswege und ihre Besonderheiten
Es gibt mehrere Möglichkeiten, das ZS-QU1 Formular einzugeben. Diese Optionen bieten unterschiedliche Vorteile, je nach den individuellen Bedürfnissen.
Online über das E-Government
Die digitale Einreichung über das E-Government ist mittlerweile die bevorzugte Methode. Hierbei ist eine Authentifizierung über ID Austria erforderlich. Dieser Weg ist nicht nur schneller, sondern auch sicherer.
Papiereinreichung
Für diejenigen, die die Online-Option nicht nutzen möchten oder können, steht auch die klassische Papiereinreichung zur Verfügung. Hierbei sind jedoch zusätzliche Fristen zu beachten, da die Postlaufzeiten ebenfalls eine Rolle spielen können.
Einreichung direkt am Finanzamt
Eine weitere Möglichkeit besteht darin, das Formular direkt bei der zuständigen Finanzbehörde einzureichen. Dieses Verfahren kann in Fällen gewählt werden, in denen eine persönliche Beratung gewünscht oder notwendig ist.
Umgang mit Ablehnungen oder fehlenden Unterlagen
Es kann vorkommen, dass Ihr Antrag auf Steuerentlastung abgelehnt wird. In solchen Fällen ist es wichtig, die Gründe für die Ablehnung zu verstehen und gegebenenfalls Einspruch einzulegen.
Was tun bei Ablehnung?
- Überprüfen Sie die Mitteilung der Finanzbehörde genau auf angegebene Gründe.
- Reichen Sie eventuell fehlende Unterlagen schnellstmöglich nach.
- Im Falle einer ungerechtfertigten Ablehnung kann ein formeller Einspruch eingelegt werden.
Fehlende Dokumente und ihre Folgen
Sollten Dokumente fehlen, die für die Antragstellung entscheidend sind, kann dies zu Verzögerungen führen. Es ist ratsam, von Anfang an eine vollständige Liste der erforderlichen Unterlagen zu führen, um solche Situationen zu vermeiden.
Besondere Situationen und Ausnahmen
In bestimmten Ausnahmefällen kann der Antrag auf Steuerentlastung komplexer sein. Dazu gehören unter anderem:
Ausländische Staatsbürger
Für ausländische Staatsbürger gelten spezifische Regelungen. Vergewissern Sie sich, dass alle relevanten Informationen und Nachweise gemäß den Anforderungen Ihres Wohnsitzlandes bereitgestellt werden.
Minderjährige Antragsteller
Für minderjährige Antragsteller müssen die Eltern oder gesetzlichen Vertreter tätig werden. Hierbei sind zusätzliche Nachweise über das Einkommen des Kindes erforderlich.
Besondere Einkommensarten
Wenn Sie Einkünfte aus besonderen Quellen wie z.B. Mieteinnahmen oder Kapitalerträgen haben, können ebenfalls besondere Regelungen gelten. Konsultieren Sie dazu die spezifischen Bestimmungen des jeweiligen DBA.
Fazit: Praktische Tipps für eine erfolgreiche Antragstellung
Die rechtzeitige und korrekte Einreichung des ZS-QU1 Formulars kann erhebliche steuerliche Vorteile mit sich bringen. Hier einige praktische Tipps:
- Beginnen Sie frühzeitig mit der Vorbereitung der Unterlagen.
- Nutzen Sie die digitalen Möglichkeiten zur Einreichung.
- Verfolgen Sie den Status Ihres Antrags, um auf eventuelle Rückfragen schnell reagieren zu können.
Das ZS-QU1 Formular ist ein bedeutendes Dokument für alle, die internationale Einkünfte erzielen. Ein präzises und sorgfaltvolles Vorgehen bei der Antragstellung ist unerlässlich, um die Vorteile der Doppelbesteuerungsabkommen optimal nutzen zu können.
Einleitung zur Quellensteuerentlastung nach Doppelbesteuerungsabkommen
Die Quellensteuerentlastung für natürliche Personen, die im Rahmen von Doppelbesteuerungsabkommen (DBA) beantragt wird, ist ein wichtiger Aspekt der internationalen Steuerpolitik Österreichs. Diese Regelungen zielen darauf ab, eine Doppelbesteuerung von Einkünften zu vermeiden, die von im Ausland ansässigen Personen oder Gesellschaften generiert werden. Die Erklärung natürlicher Personen für Zwecke der Quellensteuerentlastung basiert auf dem jeweiligen DBA zwischen Österreich und dem Ansässigkeitsstaat des Steuerpflichtigen. Die Beantragung erfolgt in der Regel durch den Antrag auf Quellensteuerentlastung, welcher eine präzise Darstellung der steuerlichen Situation erfordert.
Erforderliche Unterlagen und Nachweise
Um die Quellensteuerentlastung zu beantragen, müssen Sie verschiedene Unterlagen einreichen, die die Ansprüche untermauern und Ihre persönliche steuerliche Situation klar darstellen. Zu den grundlegenden Dokumenten gehören:
- Personalausweis oder Reisepass: Zum Nachweis Ihrer Identität.
- Sozialversicherungsnummer: Diese Nummer ist entscheidend für die Zuordnung Ihrer steuerlichen Daten.
- Nachweis über den Wohnsitz: Dies kann durch eine Meldebestätigung erfolgen, die dokumentiert, dass Sie in Österreich ansässig sind.
- Einkommensnachweise: Gehaltsabrechnungen oder andere Dokumente, die Ihre Einkünfte belegen.
- DBA-Relevante Dokumente: Im Falle eines Antrags basierend auf einem spezifischen DBA könnte es erforderlich sein, die entsprechende Vereinbarung beizufügen oder nachzuweisen, dass Kriterien für eine Steuerbefreiung erfüllt sind.
Es wird empfohlen, alle Dokumente in Kopie einzureichen und bei Bedarf die Originale zur Einsicht bereitzuhalten. Eine unvollständige oder fehlerhafte Einreichung kann zu Verzögerungen oder Ablehnungen des Antrags führen.
Besondere Fälle und Ausnahmen bei der Quellensteuerentlastung
Es gibt spezifische Situationen, in denen die Quellensteuerentlastung oder die Anwendung eines DBA unterschiedlich behandelt wird. Dazu zählen:
- Mehrfache Staatsbürgerschaften: Bei Personen mit mehreren Staatsangehörigkeiten kann die Bestimmung des Wohnsitzstaates kompliziert werden, was sich auf den Antrag zur Quellensteuerentlastung auswirken kann. Hier sind die jeweiligen DBA zu beachten, um die richtige Zuständigkeit zu klären.
- Steueransässigkeit bei Studienaufenthalten: Studenten, die in Österreich studieren und aus dem Ausland kommen, müssen möglicherweise besondere Anforderungen erfüllen, um von der Quellensteuerentlastung profitieren zu können. Insbesondere sind die Einkünfte aus Nebenjobs während des Studiums zu berücksichtigen.
- Ausnahmen für bestimmte Einkünfte: Einige Einkommensarten, wie z.B. Dividenden oder Zinsen, unterliegen speziellen Regelungen im Rahmen von DBA. Hier gelten oft ermäßigte Quellensteuersätze oder Befreiungen, vorausgesetzt, die entsprechenden Nachweise werden erbracht.
Es ist ratsam, sich vor der Antragstellung umfassend zu informieren und gegebenenfalls rechtlichen Rat einzuholen, um sicherzustellen, dass alle individuellen Umstände berücksichtigt werden.