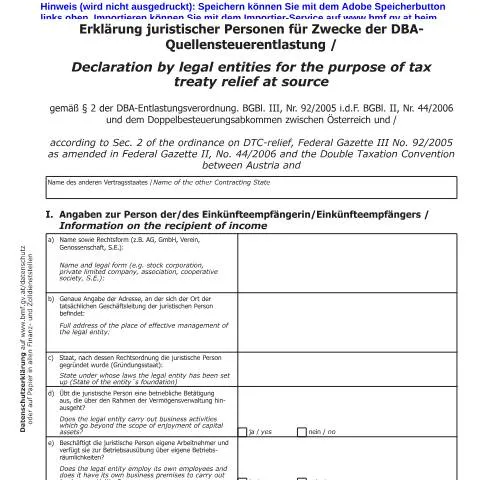
Einblick in die ZS-QU2: Bedeutung und Nutzen für Unternehmen
Die ZS-QU2 — Erklärung juristischer Personen für Zwecke der Doppelbesteuerungsabkommen-Quellensteuerentlastung — ist ein entscheidendes Dokument für juristische Personen in Österreich, die in internationalen Geschäftsbeziehungen tätig sind. Die ordnungsgemäße Einreichung dieses Formulars hat weitreichende finanziellen Implikationen, die über die bloße Erfüllung einer gesetzlichen Verpflichtung hinausgehen. Es ermöglicht Unternehmen, die Quellensteuer zu reduzieren, die andernfalls auf Einkünfte aus dem Ausland erhoben werden könnte.
Ein Beispiel: Ein österreichisches Unternehmen erhält Einkünfte aus einem Land, mit dem Österreich ein Doppelbesteuerungsabkommen (DBA) hat. Durch die Einreichung der ZS-QU2 kann es sicherstellen, dass keine oder nur eine reduzierte Quellensteuer einbehalten wird. Das bedeutet mehr Kapital für Investitionen, Expansion oder andere geschäftliche Zwecke.
Wer muss die ZS-QU2 einreichen?
In erster Linie sind juristische Personen, also Unternehmen und Gesellschaften, die in Österreich ansässig sind, die Zielgruppe dieses Formulars. Dazu zählen beispielsweise Aktiengesellschaften, GmbHs, sowie Genossenschaften und Vereine. Besonders relevant wird die ZS-QU2 für Unternehmen, die ausländische Einkünfte erzielen, wie beispielsweise:
- Dividenden
- Zinsen
- Lizenzgebühren
Unternehmen, die im Rahmen ihrer Geschäftstätigkeiten im Ausland tätig sind (z.B. durch Tochtergesellschaften oder Beteiligungen), sollten unbedingt die ZS-QU2 einreichen, um von den steuerlichen Vergünstigungen zu profitieren. Eine Ausnahme bilden Unternehmen, die im betreffenden Ausland bereits der vollständigen Steuerpflicht unterliegen.
Profil der Antragsteller: Besondere Befugnisse und Ausnahmen
Die Antragsteller können unterschiedliche Gesellschaftsformen und Status haben. In einigen Fällen treten Unternehmen gemeinsam als Gruppen auf, was ebenfalls Auswirkungen auf die Einreichung der ZS-QU2 hat. Es ist wichtig, die spezifischen Anforderungen je nach Unternehmensstatus zu beachten:
- Öffentliche Unternehmen: Sie können in vielen Fällen von speziellen Regelungen profitieren.
- Vereine und Stiftungen: Sie sind auch berechtigt, die ZS-QU2 einzureichen, sofern sie als steuerpflichtige juristische Personen gelten.
Der zeitliche Rahmen für die Einreichung
Die Einreichung der ZS-QU2 ist an bestimmte Fristen gebunden, die von der Art der Einkünfte und dem jeweiligen Doppelbesteuerungsabkommen abhängen. Generell wird empfohlen, das Formular rechtzeitig vor der Ausschüttung oder der Zahlung der Einkünfte einzureichen, um sicherzustellen, dass die Quellensteuerentlastung zur Anwendung kommt.
Ein grober Zeitrahmen für die Einreichung könnte wie folgt aussehen:
| Art der Einkünfte | Einreichungsfrist |
|---|---|
| Dividenden | Vor Ausschüttung |
| Zinsen | Vor Fälligkeit der Zinszahlung |
| Lizenzgebühren | Vor der Zahlung |
Nach der Einreichung prüft die Finanzverwaltung das Formular. Bei Unstimmigkeiten kann es zu Nachfragen kommen, die schnell zu klären sind, um Verzögerungen zu vermeiden.
Der Prozess der Einreichung: Schritt für Schritt zum Ziel
Der Prozess der Einreichung der ZS-QU2 erfolgt in mehreren Schritten, die eine sorgfältige Vorbereitung und eine präzise Ausführung erfordern.
- Vorbereitung der Unterlagen: Stellen Sie sicher, dass alle notwendigen Informationen wie Unternehmensdaten, Einkünfte und relevante DBA-Vereinbarungen bereitliegen.
- Ausfüllen des Formulars: Das Formular ZS-QU2 muss genau und vollständig ausgefüllt werden. Dabei sollten alle relevanten Daten und Nachweise berücksichtigt werden.
- Einreichung: Reichen Sie das Formular elektronisch über die Plattform für E-Government in Österreich oder in Papierform bei der zuständigen Finanzbehörde ein.
- Nachverfolgung: Überprüfen Sie den Status Ihrer Einreichung und stellen Sie sicher, dass alle Anforderungen erfüllt sind. Gegebenenfalls sind weitere Informationen nachzureichen.
Es ist ratsam, während des gesamten Prozesses eine klare Dokumentation zu führen, um im Fall von Rückfragen durch die Finanzbehörde schnell reagieren zu können.
Nach der Einreichung: Was passiert mit meinem Antrag?
Nach Einreichung der ZS-QU2 wird dieser von der zuständigen Finanzbehörde geprüft. Diese Prüfung kann unterschiedlich lang dauern, abhängig von der Komplexität des Falls und der Arbeitslast der Behörde. In der Regel sollte mit einer Bearbeitungszeit von mehreren Wochen bis zu wenigen Monaten gerechnet werden.
Wenn die Behörden zusätzliche Informationen benötigen, werden Sie kontaktiert. Hier ist eine zügige Rückmeldung wichtig, um Verzögerungen zu vermeiden. Sobald der Antrag genehmigt wird, erhalten Sie eine schriftliche Bestätigung, die die Quellensteuerentlastung bescheinigt.
Besondere Situationen: Was tun bei Problemen?
Es kann vorkommen, dass der Antrag abgelehnt wird oder dass die Quellensteuer nicht wie beantragt erlassen wird. In diesem Fall sollten Sie folgende Schritte unternehmen:
- Überprüfen Sie alle eingereichten Informationen auf Richtigkeit und Vollständigkeit.
- Treten Sie im Falle einer Ablehnung in Kontakt mit der zuständigen Finanzbehörde, um die Gründe zu erfahren.
- Falls erforderlich, können Sie einen Einspruch gegen die Entscheidung einlegen. Hierbei sind Fristen zu beachten.
Der rechtliche Rahmen der ZS-QU2: Hintergrund und Relevanz
Die ZS-QU2 basiert auf den Bestimmungen in den Doppelbesteuerungsabkommen, die Österreich mit vielen Ländern geschlossen hat. Diese Abkommen sollen eine doppelte Besteuerung von Einkünften verhindern und einen fairen Austausch zwischen den Ländern fördern.
Die rechtlichen Grundlagen sind im E-Government-Gesetz (eGovG) verankert, das die elektronischen Verwaltungsdienste in Österreich regelt. Die ZS-QU2 stellt sicher, dass Unternehmen die Möglichkeit haben, von diesen Abkommen zu profitieren, sofern die erforderlichen Nachweise rechtzeitig eingereicht werden.
Die fristgerechte Einreichung ist also nicht nur eine Pflicht, sondern auch eine Chance für Unternehmen, ihre Steuerlast zu optimieren und ihre internationalen Geschäftsaktivitäten zu fördern.
Veränderungen im steuerlichen Umfeld: Aktuelle Trends und Ausblick
Die steuerlichen Rahmenbedingungen können sich im Laufe der Zeit ändern, insbesondere in Hinblick auf neue Doppelbesteuerungsabkommen und Anpassungen bestehender Gesetze. Unternehmen sollten sich regelmäßig über aktuelle Entwicklungen informieren, um sicherzustellen, dass sie von den besten steuerlichen Bedingungen profitieren. Eine proaktive Strategie in der Steuerplanung ist unabdingbar.
Des Weiteren ist es sinnvoll, den Kontakt zu Steuerberatern oder Experten für internationales Steuerrecht zu pflegen, um stets auf dem neuesten Stand zu bleiben und mögliche Fallstricke zu vermeiden.
Zusammenfassung: Der Weg zur steuerlichen Entlastung
Die ZS-QU2 ist ein unverzichtbares Instrument für juristische Personen, die im internationalen Geschäft tätig sind. Die sorgfältige Ausfüllung und fristgerechte Einreichung dieses Formulars ermöglicht es Unternehmen, von den steuerlichen Vorteilen der Doppelbesteuerungsabkommen zu profitieren.
Durch eine klare Organisation des Einreichungsprozesses und das Verständnis der rechtlichen Grundlagen können Unternehmen sicherstellen, dass sie optimal aufgestellt sind. Verlorene Zeit und übermäßige Steuerbelastungen lassen sich durch eine gezielte Herangehensweise an die ZS-QU2 vermeiden, was letztlich der Unternehmensstrategie zugutekommen kann.
Voraussetzungen für die Quellensteuerentlastung bei juristischen Personen
Die Quellensteuerentlastung gemäß den Doppelbesteuerungsabkommen (DBA) ist für juristische Personen in Österreich von entscheidender Bedeutung, um eine doppelte Besteuerung ihrer Einkünfte zu vermeiden. Um von dieser Erleichterung profitieren zu können, müssen spezifische Voraussetzungen erfüllt werden.
Zunächst muss die juristische Person in ihrem Heimatland steuerlich ansässig sein. Dies wird durch einen Ansässigkeitsbescheid nachgewiesen, der von den zuständigen Steuerbehörden ausgestellt wird. Der Bescheid sollte in der Regel keine älteren als 12 Monate sein, um sicherzustellen, dass die steuerliche Ansässigkeit aktuell ist.
Des Weiteren ist es erforderlich, dass die beantragte Steuerentlastung im Rahmen eines geltenden DBA zwischen Österreich und dem Heimatstaat der juristischen Person geregelt ist. Hierfür ist es ratsam, sich im Vorfeld über die spezifischen Bestimmungen des jeweiligen Abkommens zu informieren, da diese von Abkommen zu Abkommen variieren können.
Ein weiterer entscheidender Punkt sind die Einkünfte, die von der Quellensteuer betroffen sind. Nur bestimmte Einkunftsarten, wie beispielsweise Dividenden, Zinsen oder Lizenzgebühren, können von der Steuerentlastung profitieren. Für jede Einkunftsart gibt es spezifische Regelungen, die beachtet werden müssen.
Zusätzlich ist es notwendig, dass die juristische Person alle erforderlichen Dokumente und Nachweise rechtzeitig beim zuständigen Finanzamt einreicht. Hierzu zählen unter anderem der oben erwähnte Ansässigkeitsbescheid, Nachweise über die Art der Einkünfte sowie gegebenenfalls weitere relevante Unterlagen. Es ist empfehlenswert, alle Unterlagen in deutscher Sprache oder mit beglaubigter Übersetzung einzureichen, um Missverständnisse zu vermeiden.
Die Rolle des BMF und die digitale Einreichung von Anträgen
Das Bundesministerium für Finanzen (BMF) spielt eine zentrale Rolle im Prozess der Quellensteuerentlastung bei juristischen Personen. Es ist verantwortlich für die Auslegung der Doppelbesteuerungsabkommen und die Abwicklung der entsprechenden Anträge. Die Website des BMF stellt zahlreiche Informationen zur Verfügung, die für juristische Personen wichtig sind, die eine Steuerentlastung in Anspruch nehmen möchten.
Ein wesentlicher Fortschritt in der Verwaltung ist die Einführung digitaler Verwaltungsdienste gemäß dem E-Government-Gesetz (eGovG). Juristische Personen können ihre Anträge auf Quellensteuerentlastung nun online einreichen, was den gesamten Prozess erheblich vereinfacht. Über die Plattform „FinanzOnline“ können die erforderlichen Formulare schnell und unkompliziert ausgefüllt und eingereicht werden.
Die digitale Einreichung ermöglicht es den Antragstellern, den Status ihres Antrags in Echtzeit zu verfolgen, was für die Planung und Liquidität eines Unternehmens von großem Vorteil ist. Zudem wird durch die elektronische Verarbeitung die Risiken von Verzögerungen oder Verlust von Dokumenten minimiert. Um Zugriff auf „FinanzOnline“ zu erhalten, benötigen juristische Personen eine gültige ID Austria, die die Identität des Unternehmens verifiziert.
Es ist wichtig zu beachten, dass trotz der digitalen Einreichung die gesetzlichen Fristen und Anforderungen nach wie vor eingehalten werden müssen. Ein versäumter Antrag oder unvollständige Unterlagen können zu einer Ablehnung der Quellensteuerentlastung führen. Daher sollten Unternehmen sicherstellen, dass sie alle notwendigen Unterlagen rechtzeitig und vollständig einreichen.
Besonderheiten und häufige Fehlerquellen bei der Antragstellung
Bei der Antragstellung auf Quellensteuerentlastung gibt es einige häufige Fehlerquellen, die juristische Personen vermeiden sollten. Ein verbreiteter Fehler ist die unzureichende Dokumentation der Einkünfte. Es ist entscheidend, alle relevanten Informationen und Nachweise ordnungsgemäß zu dokumentieren und einzureichen. Dazu gehören Kontoauszüge, Zahlungsnachweise und gegebenenfalls auch Verträge, die die Einkünfte belegen.
Ein weiterer typischer Fehler ist die ungenaue Angabe der Informationen im Antrag. Juristische Personen sollten darauf achten, dass alle Angaben vollständig und korrekt sind. Insbesondere die Angabe der Steuernummer, der Anschrift sowie der Bankverbindung muss präzise erfolgen. Fehlerhafte oder unvollständige Angaben können dazu führen, dass der Antrag abgelehnt wird oder sich die Bearbeitungszeit erheblich verlängert.
Zusätzlich sollten Unternehmen die Fristen für die Antragstellung im Blick behalten. Es ist ratsam, sich frühzeitig um die Einreichung der Anträge zu kümmern. Die Frist für die Beantragung der Quellensteuerentlastung beträgt in der Regel bis zu drei Jahre nach dem Jahr, in dem die Einkünfte erzielt wurden. Bei Verzögerungen oder verpassten Fristen kann die Steuerentlastung nicht mehr in Anspruch genommen werden.
Zu den weiteren häufigen Fehlern gehört auch das Versäumnis, sich über die spezifischen Bestimmungen des jeweiligen DBA zu informieren. Jedes Abkommen kann unterschiedliche Anforderungen und Anträge umfassen, die von den allgemeinen Regeln abweichen. Ein umfassendes Verständnis der relevanten DBA-Bestimmungen ist daher für eine erfolgreiche Antragstellung unerlässlich.
Schließlich sollten juristische Personen darauf achten, dass sie den Antrag auf Steuerentlastung nur für die Einkünfte stellen, die tatsächlich unter die DBA-Bestimmungen fallen. Eine fehlerhafte oder übermäßige Antragstellung kann ebenfalls zu Komplikationen führen und im schlimmsten Fall zu rechtlichen Konsequenzen.