Einführung in die Kapitalertragsteuererstattung
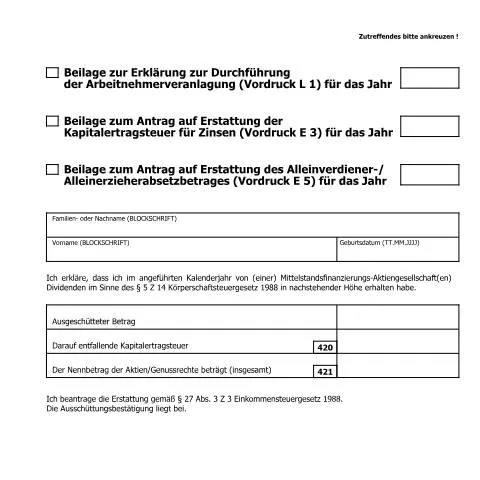
In der heutigen Zeit sind Unternehmen und kleine Aktionäre zunehmend auf die Rückerstattung von Kapitalertragsteuern angewiesen. Verstärkt durch die aktuelle Finanzlage suchen viele Investoren nach Möglichkeiten, ihre Steuerlast zu optimieren. Dies führt dazu, dass die Antragstellung zur Erstattung der Kapitalertragsteuer, insbesondere durch den Antrag auf Erstattung der Kapitalertragsteuer von Ausschüttungen von Aktiengesellschaften gemäß § 5 Z 14 KStG 1988 (Mittelstandsfinanzierungs-Aktiengesellschaft(en) - Beilage zu L 1, E 3 und E 5), eine wichtige Rolle spielt. Im Folgenden wird detailliert erklärt, wie dieser Antrag funktioniert, wer ihn stellen kann und welche Schritte erforderlich sind, um erfolgreich eine Rückerstattung zu beantragen.
Der Weg zur Rückerstattung: Ein chronologischer Überblick
Wesentlich für eine erfolgreiche Antragstellung ist das Verständnis des gesamten Prozesses. Der Antrag auf Erstattung wird in mehreren Schritten durch die zuständigen Behörden bearbeitet. Hier eine chronologische Übersicht:
- Erhalt der Dividenden: Zunächst müssen die Dividenden von einer Mittelstandsfinanzierungs-Aktiengesellschaft (MFA) erhalten werden, die gemäß § 5 Z 14 KStG 1988 behandelt wird.
- Vorbereitung des Antrags: Bevor der Antrag eingereicht wird, sind bestimmte Unterlagen und Informationen erforderlich. Insbesondere die Ausschüttungsbestätigung muss vorliegen.
- Ausfüllen des Formulars L3: Der Antragsteller muss das Formular L3 sorgfältig ausfüllen, wobei besondere Aufmerksamkeit auf die Richtigkeit der eingegebenen Daten gelegt werden muss.
- Einreichung des Antrags: Der ausgefüllte Antrag wird entweder online über die Plattform des BMF oder in Papierform beim zuständigen Finanzamt eingereicht.
- Bearbeitungszeit: Nach der Einreichung erfolgt die Prüfung durch die Finanzbehörden. In der Regel sollte mit einer Bearbeitungszeit von einigen Wochen gerechnet werden.
- Erhalt der Rückerstattung: Nach erfolgreicher Prüfung wird die Kapitalertragsteuer zurückerstattet.
Das Antragsformular L3: Ein detaillierter Blick
Das Formular L3 ist der zentrale Bestandteil des Antragsverfahrens. Es erfordert von Ihnen präzise Angaben, um eine zügige Bearbeitung zu gewährleisten. Im Folgenden werden die wesentlichen Rubriken des Formulars aufgeschlüsselt:
| Rubrik | Beschreibung | Tipps zur Ausfüllung |
|---|---|---|
| Persönliche Daten | Name, Geburtsdatum und Adresse des Antragstellers | Bitte alle Angaben in BLOCKSCHRIFT ausfüllen. |
| Dividendenhöhe | Der Betrag der erhaltenen Dividenden | Achten Sie darauf, den genauen Betrag ohne Fehler anzugeben. |
| Kapitalertragsteuer | Der Betrag der einbehaltenen Kapitalertragsteuer | Überprüfen Sie Ihre Abrechnungen, um die richtige Steuerhöhe zu ermitteln. |
| Ausschüttungsbestätigung | Bestätigung über die erhaltenen Ausschüttungen | Die Bestätigung muss dem Antrag beigefügt werden. |
| Unterschrift | Unterschrift des Antragstellers | Bitte stellen Sie sicher, dass Sie die richtige Unterschrift verwenden. |
Die Bedeutung von Beweismitteln und Unterlagen
Die Antragstellung zur Erstattung der Kapitalertragsteuer erfordert eine sorgfältige Vorbereitung der erforderlichen Beweismittel. Die Antragsunterlagen können je nach individueller Situation variieren, dennoch gibt es einige allgemeine Unterlagen, die jeder Antragsteller beibringen sollte:
- Ausschüttungsbestätigung: Ein Nachweis über die erhaltenen Dividenden von der Mittelstandsfinanzierungs-Aktiengesellschaft.
- Steuerliche Vertretung: Falls ein Steuerberater oder eine andere Person den Antrag einreicht, ist eine Vollmacht erforderlich.
- ID Austria: Zur Authentifizierung und Identifizierung werden persönliche Daten benötigt.
Ein vollständiger Antrag steigert die Chancen auf eine zügige Bearbeitung erheblich.
Besondere Situationen: Unterschiede bei Antragstellern
Es gibt verschiedene Szenarien, unter denen Antragsteller ihren Antrag auf Erstattung der Kapitalertragsteuer stellen können. Diese können sich in Bezug auf die Voraussetzungen, benötigten Dokumente und den Bearbeitungsprozess unterscheiden. Hier einige spezifische Fälle:
1. Antragsteller aus dem Ausland
Ausländische Investoren, die in Österreich Dividenden aus MFA erhalten haben, benötigen zusätzliche Dokumente, insbesondere bezüglich ihrer steuerlichen Ansässigkeit. Eine Bescheinigung über die Ansässigkeit muss beigefügt werden, um Doppelbesteuerungsabkommen zu berücksichtigen.
2. Minderjährige Antragsteller
Für minderjährige Antragsteller müssen die Eltern oder gesetzlichen Vertreter den Antrag stellen. Hierbei ist es wichtig, die Geburtsurkunde des Kindes sowie eine Bestätigung der Eltern beizufügen, um die Vertretung zu belegen.
3. Komplexe Fälle
In Fällen, in denen der Steuerpflichtige mehrere Ausschüttungen von unterschiedlichen MFA erhalten hat, sollten alle relevanten Informationen und Dokumente in einer detaillierten Übersicht aufbereitet werden, um Verwirrungen zu vermeiden.
Einreichung des Antrags: Wo und wie?
Der Antrag auf Erstattung der Kapitalertragsteuer kann sowohl online als auch in Papierform eingereicht werden. Hier sind die Unterschiede im Detail:
- Online: Über das BMF Online-Portal kann der Antrag bequem von zu Hause aus eingereicht werden. Hierbei ist eine elektronische Signatur oder ID Austria erforderlich.
- Papierform: Der ausgefüllte Antrag kann per Post an das zuständige Finanzamt gesendet werden. Stellen Sie sicher, dass Sie genügend Porto verwenden und das richtige Finanzamt wählen.
Die Entscheidung für die Einreichung auf einem der beiden Wege sollte von der persönlichen Präferenz und den technischen Möglichkeiten abhängen.
Nach der Antragstellung: Was folgt?
Nach der Einreichung des Antrags ist es wichtig, geduldig zu sein. Die Bearbeitungszeit kann variieren, in der Regel sollte jedoch mit mehreren Wochen gerechnet werden. In dieser Zeit kann das Finanzamt möglicherweise weitere Informationen anfordern. Ein proaktiver Ansatz, um auf Anfragen des Finanzamtes schnell zu reagieren, kann dazu beitragen, den Prozess zu beschleunigen.
Wenn der Antrag genehmigt wird, erhält der Antragsteller eine Rückerstattung der zu viel gezahlten Kapitalertragsteuer auf das angegebene Bankkonto. Sollte der Antrag abgelehnt werden, wird dies durch einen Bescheid mit Begründung mitgeteilt. In diesem Fall ist es ratsam, die Gründe für die Ablehnung genau zu prüfen und gegebenenfalls einen Einspruch einzulegen.
Umgang mit Ablehnungen und Fehlern
Im Falle einer Ablehnung des Antrags oder eines Fehlers in den eingereichten Unterlagen ist es wichtig, angemessen zu reagieren. Hier einige Schritte, die Sie unternehmen können:
- Gründe für die Ablehnung prüfen: Analysieren Sie den Bescheid, um zu verstehen, warum der Antrag abgelehnt wurde.
- Fehler korrigieren: Sollten Ihnen Fehler in den Unterlagen aufgefallen sein, bereiten Sie die notwendigen Korrekturen vor.
- Einspruch einlegen: Innerhalb einer festgelegten Frist können Sie Einspruch gegen den Bescheid erheben. Dies sollte schriftlich erfolgen und die Gründe für den Einspruch beinhalten.
Ein rechtzeitiges Handeln kann oft dazu führen, dass der Antrag doch noch genehmigt wird.
Fazit: Wichtige Hinweise zur Antragstellung
Die Beantragung der Erstattung der Kapitalertragsteuer ist ein Prozess, der präzise Planung und sorgfältige Ausführung erfordert. Ein fundiertes Verständnis des Formulars L3, der erforderlichen Unterlagen und der Einreichungsmethoden ist entscheidend für den Erfolg. Durch die Beachtung der oben genannten Punkte und das rechtzeitige Handeln können Sie sicherstellen, dass Ihre Rückerstattung reibungslos verläuft. Der Weg zur Steueroptimierung ist zwar mit Herausforderungen verbunden, doch mit der richtigen Vorbereitung und Information können Sie diese erfolgreich meistern.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Voraussetzungen für den Antrag auf Erstattung
Um einen Antrag auf Erstattung der Kapitalertragsteuer gemäß § 5 Z 14 KStG 1988 erfolgreich zu stellen, müssen bestimmte Voraussetzungen erfüllt sein. Zunächst ist es erforderlich, dass der Antragsteller als Gesellschafter einer Aktiengesellschaft, die Dividenden oder Ausschüttungen erhalten hat, fungiert. Dies bedeutet, dass der Antragsteller im Besitz von Aktien der jeweiligen Gesellschaft sein muss und diese Aktien im betroffenen Steuerjahr gehalten hat.
Eine weitere Voraussetzung ist, dass die Ausschüttungen tatsächlich der Kapitalertragsteuer unterworfen wurden. Dies lässt sich in der Regel durch die Jahressteuerbescheinigung des Unternehmens nachweisen. Der Antragsteller muss zudem sicherstellen, dass alle relevanten Informationen korrekt und vollständig angegeben sind, um Verzögerungen oder Ablehnungen des Antrags zu vermeiden. Der Form "Beilage zu L 1, E 3 und E 5" müssen alle erforderlichen Nachweise und Angaben zur Identität des Antragstellers sowie zu den erhaltenen Ausschüttungen beigefügt werden.
Besonderheiten bei internationalen Aktiengesellschaften
Bei internationalen Aktiengesellschaften gibt es einige Besonderheiten zu beachten, die den Antrag auf Erstattung der Kapitalertragsteuer betreffen. Wenn die Ausschüttungen aus einem Ausland stammen, muss der Antragsteller sicherstellen, dass die entsprechenden Doppelbesteuerungsabkommen (DBA) zwischen Österreich und dem jeweiligen Land beachtet werden. Diese Abkommen können die Höhe der zu zahlenden Kapitalertragsteuer beeinflussen und somit auch die Höhe der möglichen Erstattung.
Des Weiteren sind Nachweise über die Steuerabzüge im Ausland zu erbringen, was häufig die Vorlage von Steuerbescheinigungen der ausländischen Finanzbehörden erfordert. Es ist daher ratsam, sich im Vorfeld über die spezifischen Anforderungen des jeweiligen Landes zu informieren, um einen reibungslosen Ablauf des Antragsverfahrens zu gewährleisten. Insbesondere bei Anlageformen, die nicht nur in Österreich, sondern auch international tätig sind, sollte der Antragsteller die Unterstützung eines Steuerberaters in Anspruch nehmen, um alle relevanten rechtlichen Aspekte zu berücksichtigen.
Fristen und Verfahren zur Einreichung des Antrags
Die Fristen für die Einreichung des Antrags auf Erstattung der Kapitalertragsteuer sind entscheidend, um die Erstattung erfolgreich zu erhalten. Gemäß den Bestimmungen des KStG muss der Antrag in der Regel innerhalb von zwei Jahren nach Ablauf des Kalenderjahres, in dem die Ausschüttungen erfolgt sind, eingereicht werden. Das bedeutet, dass Ausschüttungen, die im Jahr 2023 erhalten wurden, bis spätestens 31. Dezember 2025 beantragt werden müssen.
Der Antrag kann online über die Plattform "FinanzOnline" oder in Papierform bei dem zuständigen Finanzamt eingereicht werden. Bei der Einreichung über das Internet ist eine Authentifizierung mittels ID Austria erforderlich, um die Identität des Antragstellers zu bestätigen. Bei der Einreichung in Papierform ist es ratsam, alle Kopien und Nachweise gut zu dokumentieren und eine Empfangsbestätigung des Finanzamtes anzufordern.
Es ist empfehlenswert, sich bereits vor dem Ablauf der Frist über alle notwendigen Unterlagen und Informationen zu informieren, um eine fristgerechte Einreichung zu gewährleisten. Sollten Fragen oder Unsicherheiten bestehen, steht das zuständige Finanzamt für Auskünfte zur Verfügung, um den Antragstellern behilflich zu sein.