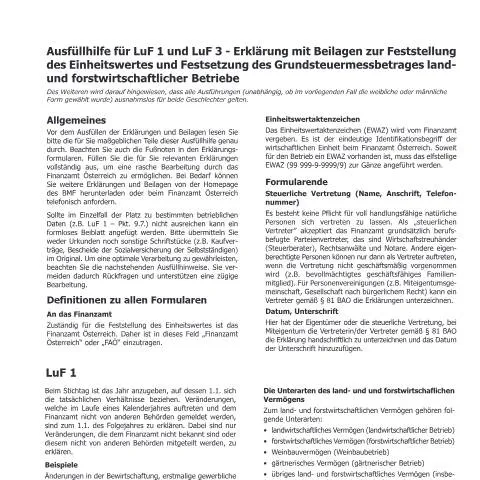
Das Herzstück der landwirtschaftlichen Besteuerung: Das Formular LuF2
In der Welt der land- und forstwirtschaftlichen Betriebe ist das Dokument LuF2 von zentraler Bedeutung. Es handelt sich um eine Ausfüllhilfe für die Formulare LuF1 und LuF3, die zur Feststellung des Einheitswertes und zur Festsetzung des Grundsteuermessbetrages dienen. Dieses Dokument ist nicht nur ein einfacher Antrag, sondern ein wichtiges Instrument, um die steuerliche Situation Ihres landwirtschaftlichen Betriebes präzise darzustellen. Der Einheitswert bildet die Grundlage für verschiedene steuerliche Erhebungen und hat somit weitreichende Folgen für die finanzielle Planung und die wirtschaftliche Stabilität eines landwirtschaftlichen Unternehmens.
Wer ist von der Einheitswertfeststellung betroffen?
Die Notwendigkeit, das Formular LuF2 auszufüllen, betrifft in erster Linie alle land- und forstwirtschaftlichen Betriebe in Österreich. Dies schließt eine Vielzahl von landwirtschaftlichen Aktivitäten ein, darunter:
- Landwirtschaftliche Betriebe (z.B. Ackerbau, Viehzucht)
- Forstwirtschaftliche Betriebe (z.B. Waldwirtschaft)
- Weinbau
- Gartenbau
- Sonstige land- und forstwirtschaftliche Vermögensarten (z.B. Fischzucht, Imkerei)
Besonders wichtig ist es, auch die wirtschaftliche Einheit zu betrachten: Mehrere Grundstücke oder Betriebsstätten, die in einem gemeinsamen wirtschaftlichen Zusammenhang stehen, müssen als eine Einheit betrachtet werden, was die Steuerschuld für alle beteiligten Betriebe beeinflussen kann.
Fristen und wichtige Termine: Was gilt es zu beachten?
Die Fristen zur Einreichung des LuF2-Formulars sind an das Kalenderjahr gebunden. Die Erklärung muss bis spätestens zum 30. April des Folgejahres beim zuständigen Finanzamt eingereicht werden. Verspätungen können nicht nur zu finanziellen Nachteilen führen, sondern auch die Bearbeitung des Antrags verzögern.
Nach der Einreichung folgt in der Regel eine Prüfung durch das Finanzamt, die mehrere Wochen in Anspruch nehmen kann. Nach erfolgreicher Bearbeitung erhalten die Betriebe einen Bescheid über den festgestellten Einheitswert sowie den Grundsteuermessbetrag, der als Basis für die Grundsteuer dient.
Die Rolle des LuF2 in der steuerlichen Verfahren
Das LuF2-Dokument ist ein wichtiger Teil der gesamten steuerlichen Verfahren für landwirtschaftliche Betriebe. Es dient nicht nur der Erfassung von relevanten Daten, sondern auch der Überprüfung, ob alle erforderlichen Informationen für die Feststellung des Einheitswertes vorliegen.
Im Detail sind folgende Schritte zu beachten:
- Einreichung des Formulars LuF2 beim Finanzamt.
- Prüfung der eingereichten Daten durch das Finanzamt.
- Erhalt eines Bescheides mit dem festgestellten Einheitswert.
- Falls notwendig, Einspruch gegen den Bescheid.
Es ist von großer Bedeutung, dass alle Angaben im LuF2 korrekt und vollständig sind, um Rückfragen oder Verzögerungen zu vermeiden.
Detaillierte Ausfüllhinweise: So wird das LuF2 korrekt ausgefüllt
Die genaue Ausfüllhilfe für das LuF2-Formular ist entscheidend, um sicherzustellen, dass die eingereichten Informationen präzise und nachvollziehbar sind. Folgende Punkte sind besonders wichtig:
- Einheitswertaktenzeichen: Dieses elfstelliges Kennzeichen muss unbedingt angegeben werden, um eine eindeutige Zuordnung zu gewährleisten.
- Angaben zur wirtschaftlichen Einheit: Es ist wichtig, die relevanten wirtschaftlichen Verknüpfungen und die Einordnung der Betriebe anzugeben.
- Unterschrift: Vergessen Sie nicht, das Dokument handschriftlich zu unterschreiben. Dies gilt auch für Vertreter, die für das Unternehmen handeln.
Außerdem sollte darauf geachtet werden, keine Originaldokumente oder Urkunden beizufügen, da das Finanzamt diese nicht benötigt und es zu Schwierigkeiten bei der Bearbeitung führen kann.
Besondere Situationen: Ausnahmefälle und individuelle Umstände
In bestimmten Fällen können land- und forstwirtschaftliche Betriebe vor Herausforderungen stehen, die eine besondere Berücksichtigung erfordern. Dazu gehören:
- Ausländer: Wenn der Antragsteller nicht in Österreich ansässig ist, müssen zusätzliche Nachweise und Dokumente möglicherweise eingereicht werden.
- Minoren: Bei minderjährigen Antragstellern muss ein Erziehungsberechtigter den Antrag unterschreiben.
- Komplexe Betriebsstrukturen: Bei Betrieben mit mehreren Standorten oder speziellen Rechtsformen kann eine genauere Dokumentation erforderlich sein.
In allen diesen Fällen ist es ratsam, sich im Vorfeld bei einem Steuerberater oder direkt beim Finanzamt Informationen einzuholen, um Missverständnisse und Verzögerungen zu vermeiden.
Nachverfolgung des Antrags: So behalten Sie den Überblick
Nach der Einreichung des LuF2 ist es wichtig, den Bearbeitungsstatus des Antrags im Auge zu behalten. Der zuständigen Ansprechpartner beim Finanzamt sollte bekannt sein, um bei Fragen oder Problemen direkt Kontakt aufnehmen zu können. In der Regel können Informationen über den Status des Antrags telefonisch oder per E-Mail eingeholt werden.
Falls das Finanzamt Rückfragen hat oder zusätzliche Informationen benötigt, erfolgt dies in der Regel schriftlich. Eine zügige Antwort ist empfehlenswert, um mögliche Verzögerungen zu minimieren.
Fazit: Die Bedeutung des LuF2 für landwirtschaftliche Betriebe
Die ordnungsgemäße Ausfüllung und fristgerechte Einreichung des Formulars LuF2 ist für land- und forstwirtschaftliche Betriebe in Österreich von großer Bedeutung. Der Einheitswert, der durch dieses Formular festgelegt wird, hat nicht nur Auswirkungen auf die Steuerlast, sondern auch auf die wirtschaftliche Planung eines Betriebes.
Indem Sie sich frühzeitig mit den Anforderungen und Möglichkeiten des LuF2 vertraut machen, können Sie sicherstellen, dass Ihr Betrieb optimal aufgestellt ist und keine wertvollen Ressourcen durch Verzögerungen oder Rückfragen verloren gehen. Nutzen Sie die offizielle Ausfüllhilfe des BMF, um sich durch den Prozess zu navigieren und stellen Sie sicher, dass alle notwendigen Informationen korrekt übermittelt werden.
Füllen Sie Ihr Formular direkt online aus
Kein Drucken nötig: Daten in die Kästchen des amtlichen Formulars tippen, ankreuzen und das fertige PDF herunterladen.
- 1In die Formularkästchen tippen
- 2Mit einem Klick ankreuzen
- 3Speichern und PDF herunterladen
Besonderheiten bei der Einheitswertfeststellung für unterschiedliche Betriebsarten
Bei der Feststellung des Einheitswertes für land- und forstwirtschaftliche Betriebe sind verschiedene Faktoren zu beachten, die sich je nach Betriebsart erheblich unterscheiden können. Beispielsweise wird bei Ackerbaubetrieben der Ertragswert maßgeblich durch die Art der angebauten Kulturen und deren Ertragshöhe beeinflusst. Im Gegensatz dazu spielt bei Viehhaltungsbetrieben die Anzahl und Art des Viehbestandes eine wesentliche Rolle. In diesem Zusammenhang ist es wichtig, die spezifischen Anforderungen und Berechnungsmethoden für die jeweilige Betriebsart zu verstehen.
Für die Ausfüllung des Formulars LuF 1 oder LuF 3 bedeutet dies, dass Sie die entsprechenden Beilagen je nach Ihrer Betriebsart beifügen müssen. Ackerbaubetriebe müssen beispielsweise Ertragsnachweise und Informationen über die Anbaufläche einreichen, während Viehhalter die Anzahl und Art des Viehbestandes dokumentieren müssen. Eine detaillierte Aufstellung dieser Informationen ist für die ordnungsgemäße Einheitswertfeststellung unerlässlich und kann erheblich Einfluss auf den Endbetrag haben.
Einfluss der Standortfaktoren auf den Einheitswert
Die geografische Lage Ihres land- oder forstwirtschaftlichen Betriebs kann sich ebenfalls auf den festgestellten Einheitswert auswirken. Standortfaktoren wie Bodenqualität, klimatische Bedingungen und Zugänglichkeit des Betriebs haben einen direkten Einfluss auf die mögliche Ertragskraft des Unternehmens. Daher ist es ratsam, diese Faktoren bei der Ausfüllung des LuF 1 oder LuF 3 zu berücksichtigen und gegebenenfalls zusätzliche Informationen oder Dokumente über die Standortbedingungen beizufügen.
Die Bodenqualität kann durch spezielle Gutachten oder Analysen belegt werden, während klimatische Daten oft von regionalen Wetterdiensten bereitgestellt werden. Diese Informationen können für die Behörde von entscheidender Bedeutung sein, um eine faire und gerechte Einheitswertfeststellung zu gewährleisten. Vergewissern Sie sich, dass alle relevanten Daten umfassend und korrekt angegeben werden, um mögliche Nachfragen oder Verzögerungen im Verfahren zu vermeiden.
Überprüfung und Einspruchsverfahren bei der Festsetzung
Nach der Einreichung der Formulare LuF 1 oder LuF 3 und der entsprechenden Beilagen erfolgt die Überprüfung durch die zuständige Finanzbehörde. Es ist wichtig zu beachten, dass Sie als Antragsteller das Recht haben, den festgestellten Einheitswert zu überprüfen und gegebenenfalls Einspruch einzulegen, wenn Sie mit der Entscheidung nicht einverstanden sind. Der Einspruch muss innerhalb von sechs Wochen nach Zustellung des Bescheids bei der zuständigen Behörde eingelegt werden.
Für den Einspruch sollte ein formeller Antrag gestellt werden, der die Gründe für die Beanstandung klar und präzise darlegt. Es empfiehlt sich, alle relevanten Unterlagen, die Ihre Argumentation unterstützen, beizufügen. Diese können z.B. neue Ertragsnachweise, Ergänzungsinformationen oder auch Gutachten über Standortbedingungen sein. Beachten Sie, dass die Behandlung des Einspruchs einige Zeit in Anspruch nehmen kann und Sie möglicherweise zur persönlichen Anhörung geladen werden.
Eine transparente und nachvollziehbare Argumentation in Ihrem Einspruch kann die Erfolgsaussichten erheblich erhöhen. Bei Unsicherheiten oder Fragen können Sie sich an einen Steuerberater wenden, um Unterstützung und Beratung in diesem Prozess zu erhalten. In vielen Fällen kann eine professionelle Begleitung zu einem positiven Ergebnis führen.