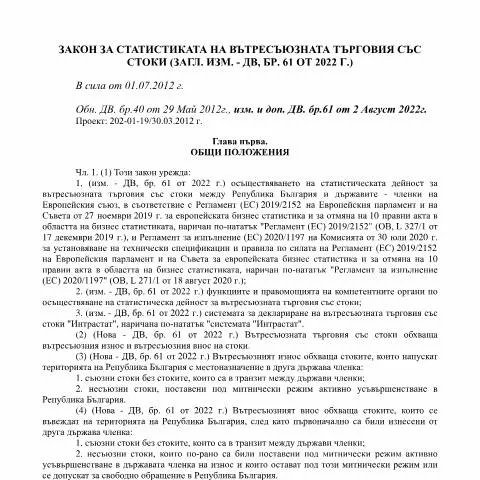
Общ преглед на Закона за статистиката на вътресъюзната търговия със стоки
Законът за статистиката на вътресъюзната търговия със стоки (ЗСВТС) е основният нормативен акт, уреждащ събирането, обработването и анализа на данните за търговията със стоки между Република България и другите страни членки на Европейския съюз. Този закон е приет с цел да гарантира съответствие с европейските регламенти и да осигури точна и актуална статистическа информация за вътрешния пазар, която да подпомага вземането на решения на национално и европейско ниво.
Обхват и предмет на закона
Основната цел на закона е да регламентира функционирането на системата за деклариране на вътресъюзната търговия със стоки, позната като "Интрастат". Тази система обхваща както износ, така и внос на стоки, които се движат между България и другите държави членки на ЕС. Важно е да се отбележи, че законът определя кои стоки са включени и кои са изключени от статистическата дейност.
В съответствие с регламентите на Европейския съюз, вътресъюзната търговия включва:
- Стоки, напускащи територията на България за друга държава членка;
- Стоки, влизащи на територията на България, след като са били изнесени от друга страна членка.
Законът определя също така, че транзитните стоки и някои несъюзни стоки, поставени под митнически режим, не попадат в статистическите данни.
Компетентни органи и тяхната роля
За изпълнение на разпоредбите на закона са определени три основни институции:
- Национален статистически институт (НСИ): Отговаря за определяне на праговете за деклариране, разработване на правила за валидиране на данните и съхраняване на цялата статистическа информация.
- Национална агенция за приходите (НАП): Създава и поддържа системата "Интрастат", като осигурява софтуер и методология за подаване на декларации, както и контролира обхвата на задължените лица.
- Агенция "Митници": Осъществява контрол върху митническите режими и обменя данни с другите институции.
Тези органи си взаимодействат активно, за да гарантират точността и пълнотата на статистическите данни, както и да осигурят съответствие с европейските регламенти.
Процедури по деклариране и контрол
Задължените лица, извършващи вътресъюзна търговия, трябва да подават декларации чрез системата "Интрастат". Тази система е разработена от НАП и е задължителна за всички, които достигат определени прагове за търговия, както е определено от НСИ.
Процедурата включва:
- Подаване на декларация за всяка сделка, съгласно регламентите за данни и формат;
- Валидиране на данните от страна на НАП и НСИ, за да се гарантира тяхната точност и съответствие с изискванията;
- Контрол от страна на НАП за обхвата и качеството на подадените декларации;
- Обмен на данни между институциите за пълнота и съгласуваност.
При установяване на несъответствия или пропуски, се предприемат мерки за коригиране и допълнително валидация, за да се запази високото качество на статистическите данни.
Значение за бизнеса и държавата
Прилагането на ЗСВТС и системата "Интрастат" предоставя важна информация за икономическата активност на България в рамките на ЕС. Тези данни са от съществено значение за формулиране на икономическа политика, мониторинг на вътрешния пазар и за изготвяне на макроикономически анализи.
За бизнеса, правилното и навременно подаване на декларации е от съществено значение за избягване на санкции и за създаване на прозрачност във вътрешната търговия. Освен това, данните подпомагат вземането на стратегически решения и оптимизирането на логистиката.
Заключение
Законът за статистиката на вътресъюзната търговия със стоки е ключов инструмент за събиране и анализ на данни, които отразяват реалната търговска дейност на България с останалите страни членки на ЕС. Спазването на регламентите и правилното използване на системата "Интрастат" са от съществено значение за поддържане на прозрачност, съответствие и ефективност в търговските процеси.