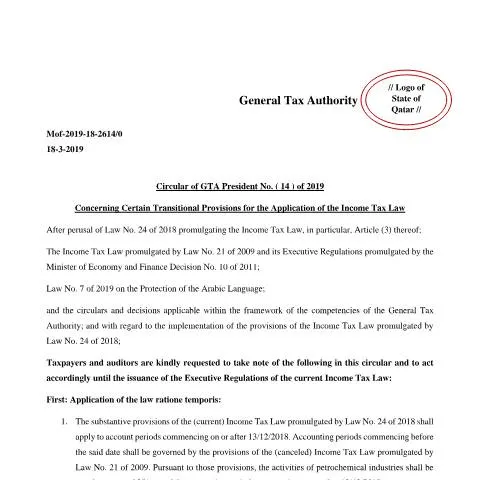
توجيهات هامة من الهيئة العامة للضرائب بشأن تطبيق أحكام قانون ضريبة الدخل
صدر مؤخراً تعميم من الهيئة العامة للضرائب (GTA) يحمل الرقم (14) لعام 2019، والذي يسلط الضوء على بعض الأحكام الانتقالية المتعلقة بتنفيذ قانون ضريبة الدخل الجديد، رقم (24) لسنة 2018. ويهدف هذا التوجيه إلى توضيح الإجراءات والتدابير التي يجب على المكلفين والجهات المختصة الالتزام بها خلال الفترة الانتقالية، لضمان تطبيق القانون بشكل سلس وفعّال.
الهدف من التعميم وأهميته للمكلفين
يأتي هذا التعميم في إطار حرص الهيئة على إيضاح الأحكام الانتقالية التي تضمن استمرارية العمل، وتسهيل عملية الانتقال من القانون السابق إلى القانون الجديد. كما يهدف إلى تحديد الآجال، والإجراءات، والضوابط التي ينبغي الالتزام بها من قبل المكلفين، خاصة فيما يتعلق بالفترات الحسابية، والخصومات، والخصم من المنبع، والتواصل الإداري.
نطاق تطبيق القانون الانتقالي
حدد التعميم أن الأحكام الموضوعية لقانون ضريبة الدخل رقم (24) لسنة 2018 ستطبق على الفترات المالية التي تبدأ اعتباراً من تاريخ 13/12/2018. أما الفترات التي بدأت قبل هذا التاريخ، فسيتم تنظيمها وفقاً لأحكام القانون الملغي رقم (21) لسنة 2009، والذي كانت نسبة ضرائب الصناعات البتروكيماوية فيه تصل إلى 35% ابتداءً من الفترات التي تبدأ بعد 13/12/2018.
الإجراءات المتعلقة بالخصومات والجزاءات
وفيما يخص العقوبات المالية على المخالفات المستمرة، فإن التعميم يوضح أن حساب تلك العقوبات يستمر وفقاً لأحكام القانون الملغي حتى تاريخ 16/2/2019، على أن يتم تطبيق العقوبات الجديدة وفقاً للقانون الجديد اعتباراً من 17/2/2019. كما أن نسبة الخصم من المنبع التي نص عليها القانون الجديد ستطبق على العقود المبرمة اعتباراً من 13/12/2018، مع الإشارة إلى أن العقود التي تم إبرامها قبل هذا التاريخ ستخضع لنسب الخصم المحددة في القانون الملغي، مع الالتزام بالإبلاغ عنها ودفع المستحقات قبل اليوم السادس عشر من الشهر التالي.
التواصل الإداري والإجراءات القانونية
أكد التعميم على أن المراسلات الرسمية يجب أن تتم عبر الرسائل المسجلة، وذلك وفقاً للأحكام القانونية السارية، حتى يتم تفعيل نظام المراسلات الإلكترونية عبر الموقع الإلكتروني للهيئة. كما أن جميع الضوابط والإجراءات المالية، والفترات الزمنية، والحدود التي كانت معمولاً بها سابقاً، ستظل سارية المفعول، إلا إذا ورد نص صريح يغير ذلك.
الالتزام باستخدام اللغة العربية في المعاملات
وفي إطار قانون حماية اللغة العربية رقم (7) لسنة 2019، منحت الهيئة فترة سماح مدتها ستة أشهر، قابلة للتمديد، من تاريخ نفاذ القانون، لتتمكن الجهات المعنية من تطبيق الأحكام الجديدة. ويبدأ تطبيق الالتزام باستخدام اللغة العربية في المراسلات والبيانات المالية اعتباراً من 13/7/2019، مع استثناء السنة المالية 2019 التي ستستمر فيها الإجراءات الحالية، على أن يتم الالتزام باللغة العربية في الإقرارات والتقارير المالية للسنة المالية التي تبدأ في 1 يناير 2020، إلا إذا تم تمديد فترة الالتزام.
خلاصة وتوصيات للمكلفين
- الامتثال للجدول الزمني: ضرورة الالتزام بالمواعيد المحددة لتقديم البيانات والإقرارات، وفقاً للأحكام الانتقالية.
- التحقق من العقود: مراجعة العقود القديمة والجديدة لضمان تطبيق نسبة الخصم من المنبع بشكل صحيح، والإبلاغ عنها في الوقت المحدد.
- التواصل الرسمي: استخدام الرسائل المسجلة حتى يتم تفعيل نظام المراسلات الإلكتروني.
- اللغة العربية: الالتزام باستخدام اللغة العربية في جميع المعاملات الرسمية والتقارير المالية بعد انتهاء فترة السماح.
وفي الختام، تؤكد الهيئة العامة للضرائب على أهمية الالتزام الكامل بهذه التوجيهات لضمان تطبيق قانون ضريبة الدخل بشكل قانوني وشفاف، وتفادي أي مخالفات أو غرامات محتملة.