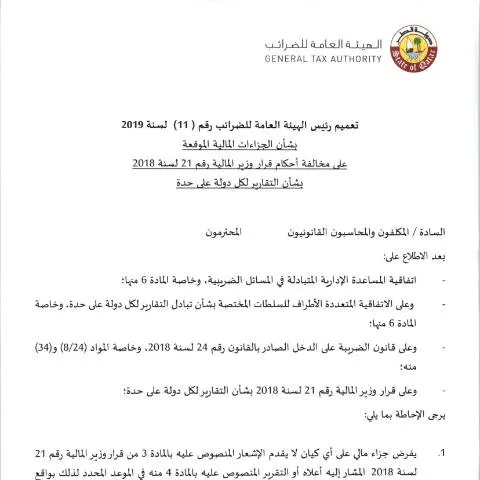
التوجيهات والإجراءات المتعلقة بتبادل البيانات المالية وفقًا للقرار الوزاري رقم 21 لسنة 2018
مقدمة وسياق عام
تأتي هذه التوجيهات ضمن إطار جهود الهيئة العامة للضرائب في تعزيز الشفافية والتعاون مع الجهات المختصة، بهدف تحسين نظام الرقابة والتحصيل الضريبي في دولة قطر. ويهدف هذا التعميم إلى تحديد الإجراءات والمعايير المتعلقة بتبادل المعلومات المالية بين الهيئة والجهات المعنية، وفقًا للأنظمة القانونية المعمول بها، وخاصة القرار الوزاري رقم 21 لسنة 2018.
الفئات المستهدفة من التوجيهات
يستهدف هذا التعميم جميع الجهات والأطراف المعنية التي تتطلب تبادل البيانات المالية والمعلومات ذات الصلة بالضرائب، سواء كانت جهات حكومية أو مؤسسات خاصة، مع التركيز على ضرورة الالتزام الكامل بالإجراءات القانونية والتنظيمية لضمان سرية البيانات وحمايتها من أي استخدام غير مشروع.
المبادئ الأساسية والإجراءات المنظمة
تبادل المعلومات المالية
وفقًا للمادة 3 من القرار الوزاري رقم 21 لسنة 2018، يُمنع تقديم المعلومات المالية إلا بموافقة خطية من الطرف المعني، وتقتصر على البيانات الضرورية فقط، مع الالتزام بسرية المعلومات وعدم إفشائها إلا للأغراض المحددة قانونيًا.
شروط تقديم البيانات
- يجب أن يكون الطلب مبنيًا على مبررات قانونية واضحة وموثقة.
- يجب أن يتضمن الطلب تحديد نوع البيانات المطلوبة، والغرض من الحصول عليها، والمدة الزمنية اللازمة للاستخدام.
- يجب أن يتم تقديم الطلب من خلال القنوات الرسمية المعتمدة، مع الالتزام بالإجراءات الإدارية المعمول بها.
مبالغ البيانات المسموح بتبادلها
تحدد القيمة القصوى للمبالغ المالية التي يمكن تبادلها، بحيث لا تتجاوز 200 ألف ريال قطري عن كل عملية، أو 500 ألف ريال قطري في حالة المعلومات المجمعة أو المتداولة بشكل دوري، مع ضرورة توثيق جميع العمليات والإجراءات المتعلقة بها.
التزامات الجهات المعنية والتدابير الرقابية
تلتزم جميع الجهات المعنية بعدم تقديم أي معلومات مالية إلا بموافقة مسبقة، مع ضرورة الالتزام بالإجراءات القانونية والتنظيمية، وتوفير البيانات بشكل دقيق وشفاف. كما يحق للهيئة العامة للضرائب اتخاذ الإجراءات اللازمة لضمان الامتثال، وتطبيق العقوبات المنصوص عليها في القوانين ذات الصلة في حالة المخالفة.
الختام والتوصيات
يؤكد هذا التعميم على أهمية التعاون والتنسيق بين جميع الأطراف المعنية، لضمان تطبيق الإجراءات بشكل فعال، وحماية البيانات المالية من أي استخدام غير مشروع. ويُشدد على ضرورة الالتزام الكامل بما ورد في القرار الوزاري رقم 21 لسنة 2018، لضمان استقرار وشفافية النظام الضريبي في دولة قطر.
مراجع وتعريفات
- الجهة المختصة: الهيئة العامة للضرائب.
- القرار الوزاري رقم 21 لسنة 2018: تنظيم تبادل البيانات المالية بين الجهات المختصة.
- الحد الأقصى للمبالغ المالية: 500,000 ريال قطري.