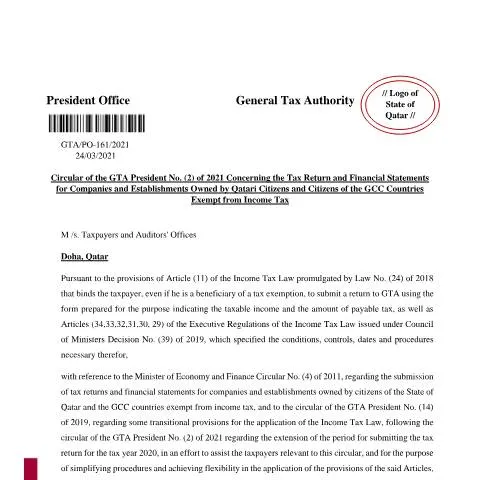
La circulaire émise par le Président de l'Autorité Fiscale Générale (GTA) en date du 24 mars 2021, sous le numéro (2) de l'année 2021, vise à préciser les modalités de déclaration fiscale et d'établissement des états financiers pour certaines entreprises exemptées de l'impôt sur le revenu au Qatar. Ce document s’inscrit dans le cadre de la mise en œuvre de la législation fiscale nationale, notamment la Loi sur l'impôt sur le revenu promulguée par la Loi n° 24 de 2018, ainsi que ses règlements d’application.
Ce texte s’adresse principalement aux entreprises et établissements détenus par des citoyens qataris ou des pays membres du Conseil de Coopération du Golfe (CCG), qui bénéficient d’une exonération d’impôt sur le revenu. La circulaire concerne notamment celles dont le capital est supérieur ou égal à un million de riyals qataris ou dont le chiffre d'affaires annuel dépasse cinq millions de riyals. Elle s’applique également aux sociétés de moindre taille, avec un capital inférieur à un million de riyals et un chiffre d’affaires annuel inférieur à cinq millions de riyals, en leur fournissant une procédure simplifiée de déclaration.
- Obligation de déclaration pour les grandes entreprises : Les sociétés dont le capital est supérieur ou égal à un million de riyals ou dont le chiffre d’affaires annuel dépasse cinq millions de riyals doivent soumettre leur déclaration fiscale et leurs états financiers audités via la plateforme électronique « Dhareeba » en utilisant le formulaire officiel approuvé par la GTA.
- Procédure simplifiée pour les petites entreprises : Les entreprises avec un capital inférieur à un million de riyals et un chiffre d’affaires annuel inférieur à cinq millions de riyals peuvent, quant à elles, déposer une déclaration simplifiée à travers le même portail, en utilisant un formulaire allégé.
- Extension des délais de dépôt : La circulaire prévoit une prolongation de quatre mois pour la soumission des déclarations fiscales et états financiers pour l’exercice comptable de l’année 2020, en fonction de la période comptable spécifique de chaque entreprise, si celle-ci diffère de l’année fiscale standard.
- Pénalités en cas de retard : En cas de non-respect des délais fixés, une pénalité de 500 riyals qataris par jour de retard sera appliquée, avec un plafond maximal de 180 000 riyals, conformément à l’article 24 de la Loi sur l’impôt sur le revenu.
Ce dispositif s’appuie principalement sur les articles 11, 29 à 34 de la Loi sur l’impôt sur le revenu, ainsi que sur les règlements d’application émis par le Conseil des Ministres, notamment la Décision n° 39 de 2019. La circulaire mentionne également la circulaire du Ministre de l’Économie et des Finances n° 4 de 2011, qui encadre la soumission des déclarations fiscales pour les entreprises exemptées, ainsi que la circulaire précédente du Président de la GTA n° 14 de 2019, relative à certaines dispositions transitoires.
Les mesures prescrites dans cette circulaire entrent en vigueur immédiatement à compter de sa date d’émission, soit le 24 mars 2021. Toutes les autorités compétentes sont tenues de veiller à leur application conformément aux dispositions légales en vigueur, dans le but d’assurer une conformité fiscale optimale et de renforcer la transparence financière des entreprises exemptées au Qatar.
En résumé, cette circulaire constitue une étape importante dans la modernisation et la simplification des obligations déclaratives pour une catégorie spécifique d’entreprises au Qatar. Elle souligne l’engagement des autorités fiscales à favoriser la conformité tout en offrant des délais prolongés et des procédures adaptées, dans un contexte d’assouplissement des règles en période de défis économiques liés notamment à la pandémie mondiale.