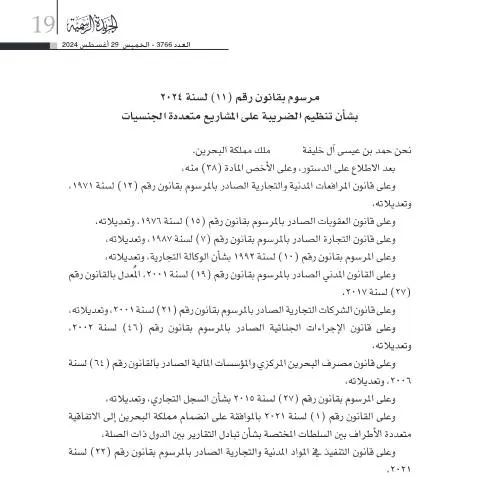
مقدمة حول مرسوم بقانون رقم (11) لسنة 2024 بشأن تنظيم الضريبة على المشاريع متعددة الجنسيات
صدر مرسوم بقانون رقم (11) لسنة 2024 في مملكة البحرين بهدف تنظيم وتحديد قواعد تطبيق الضريبة على الكيانات والشركات متعددة الجنسيات التي تعمل ضمن المملكة أو تتأثر بسياساتها الضريبية. ويهدف هذا القانون إلى تعزيز الشفافية، وتحقيق العدالة الضريبية، وتسهيل التزام الشركات الأجنبية والمحلية بالقوانين الضريبية الحديثة، بما يتوافق مع المعايير الدولية، خاصة تلك الصادرة عن منظمة التعاون الاقتصادي والتنمية.
هدف القانون ونطاق تطبيقه
يهدف هذا المرسوم إلى تنظيم آليات فرض الضرائب على الكيانات التي تتبع لمجموعة من الشركات المرتبطة، والتي تمارس أنشطة تجارية ذات طبيعة عالمية، مع التركيز على الكيانات التي تتجاوز عتبة معينة من الإيرادات أو الأرباح. ويشمل القانون الكيانات التي تمتلك أو تسيطر على كيانات أخرى، سواء كانت شركات أم مؤسسات غير ربحية، ويشمل كذلك الكيانات التي تقع ضمن نطاق قوانين منظمة التعاون الاقتصادي والتنمية فيما يخص التوافق الضريبي العالمي.
ويشمل القانون الكيانات التي تتخذ من المملكة مقرًا رئيسيًا لها، أو تلك التي تتلقى إيرادات من داخل المملكة، أو التي تمارس أنشطة تجارية تؤثر على النظام الضريبي الوطني، مع تحديد واضح لموقع الكيان ومرجعيته القانونية وفقًا لمعايير منظمة التعاون الاقتصادي والتنمية.
الأحكام الرئيسية والإجراءات التنظيمية
تعريفات أساسية ومبادئ تنظيمية
- الكيان: أي كائن قانوني يمارس أنشطة تجارية أو غير ربحية، ويقوم بوظائف ذات طابع اقتصادي أو إداري، سواء كان شركة، مؤسسة، أو منظمة دولية.
- المجموعة: مجموعة من الكيانات المرتبطة من خلال الملكية أو السيطرة، والتي تُدرج في القوائم المالية الموحدة للكيان الأم النهائي، أو التي لها تأثير جوهري على النتائج المالية للمجموعة.
- الموقع القانوني للكيان: يُحدد بناءً على المكان الذي يُمارس فيه النشاط الرئيسي، أو الموقع الذي يتم فيه إدارة الأعمال، وفقًا لمعايير منظمة التعاون الاقتصادي والتنمية.
الامتثال والمعايير الدولية
يعتمد القانون على المبادئ والمعايير الدولية، خاصة تلك التي وضعتها منظمة التعاون الاقتصادي والتنمية، ويشترط أن تتوافق السياسات الضريبية مع القواعد النموذجية، مع الالتزام بمعايير الإفصاح والشفافية، وتقديم تقارير مفصلة عن الأنشطة المالية والإيرادات والأرباح.
كما يُشترط على الكيانات الالتزام بمعايير المحاسبة الدولية، وتقديم تقارير مالية موحدة، مع مراعاة التعديلات التي تطرأ على المعايير الدولية، لضمان التوافق مع القوانين المحلية والدولية.
التعديلات والإجراءات التنفيذية
يحدد المرسوم آليات تطبيق الضريبة، بما في ذلك تحديد النسب، وتقييم الإيرادات، والخصومات، والإعفاءات، مع وضع آليات واضحة للتنفيذ، وتوفير أدوات إلكترونية حديثة لتسهيل عمليات الإبلاغ والالتزام الضريبي، بما يتماشى مع استراتيجية الحكومة الرقمية.
كما ينص القانون على ضرورة مراجعة وتحديث اللائحة التنفيذية بشكل دوري، لضمان التوافق مع التعديلات الدولية، وتسهيل عمليات المراقبة والتدقيق، مع فرض العقوبات على المخالفين وفقًا للقانون.
ما الذي يغيره هذا القانون على الشركات والأفراد؟
يُعزز هذا القانون من شفافية النظام الضريبي، ويضع إطارًا واضحًا لالتزامات الشركات متعددة الجنسيات، مما يسهل عمليات الامتثال، ويقلل من حالات التهرب الضريبي، ويعزز من قدرة المملكة على استقطاب الاستثمارات الأجنبية المباشرة.
كما يوفر القانون أدوات تنظيمية حديثة، تتيح للكيانات فهم التزاماتها بشكل أكثر دقة، وتسهيل عمليات التبليغ، مع ضمان الالتزام بالمعايير الدولية، مما يعزز من سمعة المملكة كمركز مالي وتجاري عالمي يتوافق مع أفضل الممارسات الدولية.