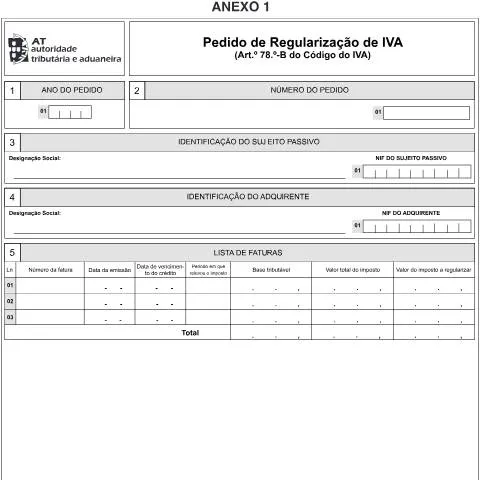
Introdução ao Pedido de Regularização de IVA
Imagine que você, enquanto sujeito passivo de IVA, enfrenta uma situação delicada: créditos de cobrança duvidosa que afetam a sua contabilidade e a saúde financeira do seu negócio. A regularização do IVA associado a esses créditos é não apenas uma obrigação, mas uma oportunidade para aliviar a carga tributária. É neste contexto que surge o Pedido de Regularização de IVA, de acordo com o Artigo 78.º-B do Código do IVA. Este documento permite solicitar a autorização prévia necessária para ajustar o imposto de IVA que foi considerado em mora.
Contextualização do Pedido
O Pedido de Regularização de IVA é um mecanismo importantíssimo para empresas e profissionais que, após a emissão de faturas, constataram que alguns de seus créditos se tornaram incobráveis. Segundo a legislação tributária, os créditos são considerados de cobrança duvidosa quando há indícios de que não serão pagos nas condições previamente acordadas.
De acordo com o n.º 1 do artigo 78.º-B, o pedido deve ser apresentado no prazo de seis meses após a data em que o crédito é classificado como de cobrança duvidosa. Portanto, é fundamental que os empresários estejam atentos a suas contas a receber e à situação financeira dos seus clientes.
Quem Pode Fazer o Pedido?
O pedido pode ser realizado tanto pelo próprio sujeito passivo quanto por um contabilista certificado que tenha been atribuído poderes para tal. É importante destacar que o contabilista deve estar devidamente habilitado e com a contabilidade organizada, conforme as exigências do Código do IVA. Assim, o empresário terá que decidir se vai fazer o pedido diretamente ou se vai delegar essa responsabilidade a um profissional de contabilidade.
Explicitação das Rubricas do Formulário
O formulário de pedido é dividido em vários quadros, sendo cada um deles crucial para a correta apresentação do pedido. Vamos detalhar cada um deles para garantir uma compreensão clara e evitar erros comuns que possam comprometer a aceitação do pedido.
Quadro 1 - Ano do Pedido
A primeira seção se refere ao ano em que o pedido é solicitado. Este deve corresponder ao ano fiscal em que a situação foi identificada.
Quadro 2 - Número do Pedido
Este campo deve ser deixado em branco, pois é reservado para preenchimento exclusivo da Autoridade Tributária e Aduaneira (AT).
Quadro 3 - Identificação do Sujeito Passivo
Aqui devem ser inseridos o nome, a firma ou a denominação social do sujeito passivo, juntamente com o seu Número de Identificação Fiscal (NIF) que está associado à fatura em questão.
Quadro 4 - Identificação do Adquirente
De forma similar ao Quadro 3, aqui se insere a identificação do adquirente do serviço ou produto, incluindo o seu NIF.
Quadro 5 - Lista de Faturas
Este quadro é crucial, pois exige um detalhe exaustivo de cada fatura relacionada ao pedido. Para cada fatura, devem ser preenchidas as seguintes informações:
- Número da Fatura: O mesmo que foi comunicado ao sistema e-fatura.
- Data de Emissão: Data em que a fatura foi emitida.
- Data de Vencimento do Crédito: Deve corresponder ao que foi acordado inicialmente no contrato.
- Período em que Relevou o Imposto: O intervalo em que a fatura foi incluída na declaração de IVA.
- Base Tributável: O montante que serviu de base ao imposto liquidado.
- Valor Total do Imposto Liquidado: O imposto aplicado à base tributável.
- Valor do Imposto a Regularizar: O IVA referente à parte do crédito em mora.
Quadro 6 - Identificação do ROC ou do Contabilista Certificado Independente
Neste campo, deve ser indicado o NIF do Responsável de Organização Contabilística (ROC) ou do contabilista que irá certificar a documentação.
Quadro 7 - Identificação do Contabilista Certificado
Ainda que o pedido possa ser realizado pelo sujeito passivo, a presença de um contabilista certificado é essencial, especialmente nos casos em que a contabilidade está organizada. Assim, deve ser indicado o NIF do contabilista e, caso haja um justo impedimento, as razões devem ser inscritas conforme os códigos predefinidos.
Canal de Depósito: Online ou Presencial?
Com o propósito de facilitar a vida do contribuinte, a Autoridade Tributária e Aduaneira disponibiliza a possibilidade de efetuar o pedido tanto de forma online quanto por via presencial. Esta escolha pode impactar a rapidez no processamento e a documentação necessária.
Depósito Online
O envio online é geralmente mais ágil e permite acompanhar o estado do pedido diretamente no portal da AT. Para o envio online, é necessário ter um Cartão de Cidadão ou usar a Chave Móvel Digital para autenticação. Este método é fortemente encorajado, pois promove a digitalização e reduz o tempo de espera.
Depósito Presencial
Se optar pelo método presencial, o pedido deve ser apresentado nos serviços de atendimento da AT. É vital verificar se todos os documentos estão devidamente preparados e organizados para evitar contratempos que possam atrasar o processo, como a falta de algum documento essencial. A conclusão do processo pode levar mais tempo no formato físico, dado que a documentação necessitará de ser processada manualmente.
Tratamento do Pedido pela Administração
Uma vez apresentado o pedido, a Autoridade Tributária e Aduaneira inicia a análise do mesmo. Essa análise pode envolver a verificação da conformidade das informações prestadas e dos documentos anexados. O prazo para a decisão pode variar, mas geralmente é comunicado ao solicitante através do portal da AT.
Como Acompanhar o Status do Pedido
Os sujeitos passivos têm a possibilidade de acompanhar o estado do pedido através do portal da AT. É aconselhável verificar periodicamente, uma vez que a comunicação pode vir na forma de notificações. O acompanhamento ativo ajuda a garantir que, caso haja alguma pendência, possa ser resolvida rapidamente.
O Que Fazer em Caso de Atraso ou Dúvidas
Se o prazo de resposta se prolongar além do esperado, o contribuinte pode entrar em contato com a AT para esclarecer dúvidas ou solicitar informações adicionais. É fundamental manter um registro de todas as comunicações e interações com o órgão para facilitar qualquer futura verificação.
Resolução de Impedimentos: Recurso em Caso de Recusa
Se o pedido for indeferido, o sujeito passivo terá a possibilidade de apresentar um recurso. A recusa pode ocorrer por uma variedade de razões, como documentação incompleta ou erro nos dados fornecidos. A notificação de indeferimento geralmente explicará as causas da decisão.
O recurso deve ser apresentado dentro de um prazo específico e deve incluir uma exposição clara dos motivos que justifiquem a revisão da decisão. O detalhe e a clareza na argumentação podem ser cruciais para o sucesso do recurso.
Erros Comuns a Evitar
Alguns dos erros mais frequentes que podem levar à recusa do pedido incluem:
- Preenchimento incorreto dos campos do formulário.
- Documentação incompleta ou falha em anexar os comprovativos necessários.
- Não observar os prazos de submissão.
Encerramento e Considerações Finais
Na gestão tributária, especialmente em casos de regularização de IVA, cada detalhe conta. A correta e atenta apresentação do Pedido de Regularização de IVA não apenas ajuda a manter a conformidade fiscal, mas também contribui para a saúde financeira do negócio. Ao seguir rigorosamente as instruções e estar atento às obrigações legais, o sujeito passivo pode otimizar o processo e assegurar que seus direitos são respeitados.
Lembre-se de que a proatividade na verificação de créditos de cobrança duvidosa e na apresentação do pedido é fundamental. A regularização em tempo hábil pode evitar complicações futuras e contribuir para um ambiente de negócios mais sólido e saudável.
Como Submeter um Pedido de Regularização de IVA
O pedido de regularização de IVA, conforme estipulado pelo Artigo 78.º-B do Código do IVA (CIVA), é um processo que permite aos sujeitos passivos corrigir valores de IVA que foram inicialmente declarados de forma errada. Para submeter um pedido de regularização, o contribuinte deve seguir um conjunto específico de passos, que incluem a revisão das suas declarações de IVA anteriores e a recolha de toda a documentação necessária.
A primeira etapa é realizar uma auditoria interna das suas contas, focando-se nas declarações submetidas nos períodos em que se suspeita de erro. Uma vez identificados os erros, é essencial calcular o montante a regularizar, considerando não apenas o IVA a pagar, mas também qualquer IVA que possa ser recuperado. O cálculo deve ser feito com cuidado, pois um erro neste estágio pode levar a complicações adicionais.
Após a avaliação dos valores a regularizar, o próximo passo é preencher corretamente o Modelo 3 de IRS ou o formulário específico para IVA, conforme a natureza da correção. A submissão pode ser realizada eletronicamente através do portal das finanças utilizando a autenticação com Cartão de Cidadão ou Chave Móvel Digital. É crucial garantir que todas as informações estejam corretas antes da submissão, para evitar atrasos no processo.
Uma vez submetido o pedido, a Autoridade Tributária (AT) pode solicitar documentação adicional para validar a regularização. Por isso, é recomendável manter todos os recibos, faturas e provas documentais organizadas e acessíveis. O prazo para a decisão por parte da AT pode variar, mas é importante acompanhar o estado do pedido através do seu espaço pessoal no portal das finanças.
Impacto da Regularização de IVA nas Contas da Empresa
A regularização de IVA pode ter um impacto significativo nas contas de uma empresa. Dependendo do montante a regularizar, pode afetar diretamente a liquidez e a contabilidade. Em caso de um pedido de correção que resulte em um pagamento adicional de IVA, a empresa deve estar preparada financeiramente para cumprir com as suas obrigações fiscais.
Além disso, é importante considerar que a regularização pode afectar a confiança dos investidores e parceiros comerciais, especialmente se não for gerida devidamente. Uma boa prática é manter um histórico claro e detalhado das razões que levaram ao pedido de regularização, o que pode ser relevante em futuras auditorias ou revisões fiscais.
Adicionalmente, as empresas devem considerar o impacto que a regularização de IVA pode ter sobre a sua reputação no mercado. Problemas frequentes com a correção de IVA podem levantar questões sobre a gestão financeira e a conformidade fiscal da empresa, o que pode afetar as relações comerciais a longo prazo.
Dúvidas Frequentes sobre o Pedido de Regularização de IVA
O processo de pedido de regularização de IVA pode levantar várias dúvidas entre os contribuintes. Uma das questões mais frequentes é sobre o prazo de prescrição para solicitar a regularização. De acordo com o CIVA, o prazo para solicitar a correção de IVA é de quatro anos a partir do final do ano em que o imposto deveria ter sido liquidado. No entanto, é aconselhável agir rapidamente, pois demoras podem complicar a resolução dos problemas.
Outra dúvida comum diz respeito às penalizações. Se o pedido de regularização é feito de forma voluntária antes de qualquer ação da AT, não são aplicadas penalizações. Contudo, se a regularização for feita após a deteção de um erro pela parte da AT, podem ser aplicadas coimas. Portanto, é fundamental estar sempre atento às suas obrigações fiscais e corrigir erros assim que eles são identificados.
Os contribuintes também questionam frequentemente sobre a possibilidade de um pedido de regularização resultar na devolução de valores. Se o pedido resultar em um valor a recuperar, a empresa pode solicitar a devolução do IVA excessivamente pago, e a AT possui um prazo para processar essa devolução, geralmente não superior a 30 dias após a aceitação do pedido.
Por fim, é essencial garantir que todos os procedimentos sejam seguidos corretamente, e, se necessário, procurar a ajuda de um contabilista ou consultor fiscal qualificado para assegurar que o pedido de regularização é tratado de forma eficiente e em conformidade com a legislação vigente.