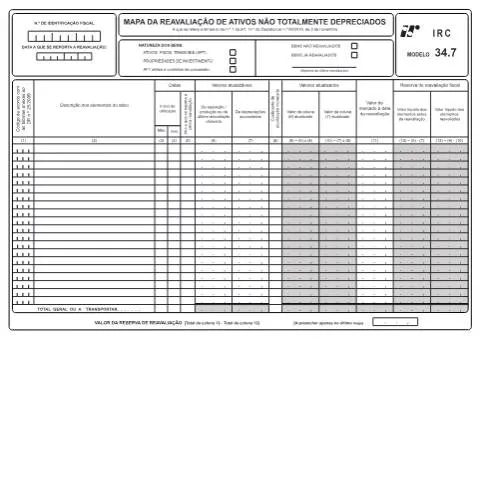
O Modelo 34.7: Uma Ferramenta Crucial na Reavaliação de Ativos
O Modelo 34.7, também conhecido como Mapa da Reavaliação de Ativos Não Totalmente Depreciados, é um documento essencial para as empresas que desejam manter a conformidade fiscal e otimizar seu balanço patrimonial. Este formulário é utilizado no âmbito do Imposto sobre o Rendimento das Pessoas Coletivas (IRC) e é regulado pelo Decreto-Lei n.º 66/2016, de 3 de novembro. Abordaremos aqui o seu papel, a quem se destina, e como deve ser corretamente preenchido e apresentado.
Quem Deve Apresentar o Modelo 34.7?
O Modelo 34.7 é destinado a todas as entidades que, por força do seu regime contabilístico, necessitam reavaliar ativos que não tenham sido totalmente depreciados. Este formulário é particularmente relevante para:
- Empresas que possuem ativos fixos tangíveis, como equipamentos, imóveis e maquinário.
- Entidades que vão proceder à reavaliação de propriedade de investimento.
- Organizações que já realizaram reavaliações anteriores e que precisam atualizar os valores dos ativos.
Além disso, empresas que estejam sob supervisão da Autoridade Tributária (AT) devem estar atentas às obrigações de entrega deste formulário, sob pena de incorrerem em penalizações fiscais.
Entendendo o Preenchimento do Modelo 34.7
Preencher o Modelo 34.7 requer atenção aos detalhes, sendo essencial garantir que todas as informações sejam corretas e completas. O formulário contém várias rubricas, cada uma com sua importância específica:
Identificação do Contribuinte
Na parte superior do formulário, o contribuinte deve inserir o seu Número de Identificação Fiscal (NIF) e o diploma da última reavaliação. Isso assegura que a documentação esteja corretamente associada à entidade tributária.
Descrição dos Elementos do Ativo
Em seguida, o contribuinte deve listar os ativos a serem reavaliados. A descrição deve ser clara e incluir informações detalhadas sobre:
- Data de aquisição ou da última reavaliação.
- Valor líquido antes da reavaliação.
- Valor de mercado à data da reavaliação.
É aqui que muitos contribuintes cometem erros, como a falta de informações ou a aplicação incorreta de coeficientes de atualização monetária.
Valores Atualizados e Reserva de Reavaliação
O Modelo 34.7 exige o preenchimento de colunas específicas que se referem a valores atualizados e à reserva de reavaliação fiscal. Os valores devem ser calculados com precisão para evitar discrepâncias nas contas. Uma tabela abaixo exemplifica os campos que devem ser preenchidos:
| Descrição do Ativo | Valor Atualizado | Valor de Mercado | Reserva de Reavaliação |
|---|---|---|---|
| Exemplo de Ativo A | 8,000 € | 10,000 € | 2,000 € |
| Exemplo de Ativo B | 12,000 € | 15,000 € | 3,000 € |
O Papel do Modelo 34.7 no Processo Fiscal
O Modelo 34.7 serve como um documento base para a submissão da reavaliação de ativos ao Fisco, contribuindo para a correta apuração do IRC. A sua entrega dentro do prazo estipulado (geralmente no final do ano fiscal) é fundamental para garantir que a empresa não enfrente complicações tributárias, como multas ou a necessidade de retificações.
Uma vez submetido, a Autoridade Tributária pode solicitar esclarecimentos ou auditorias, tornando essencial que os dados sejam precisos e estejam acompanhados de documentação de suporte.
Consequências de Omissões e Erros
A entrega do Modelo 34.7 é obrigatória, e falhas no preenchimento podem resultar em sérias consequências. As principais implicações incluem:
- Multas e penalizações por omissão de informações.
- Impossibilidade de beneficiar de deduções fiscais associadas aos ativos reavaliados.
- Dificuldades em obter financiamento, já que as instituições financeiras frequentemente analisam a saúde fiscal da empresa.
Aspectos a Considerar na Submissão do Modelo 34.7
Além do preenchimento, a forma como o Modelo 34.7 é apresentado pode afetar a aceitação do documento. A recomendação é:
- Submeter o formulário eletronicamente através do portal da AT, assegurando que todos os dados sejam transmitidos de forma segura.
- Guardar uma cópia da submissão, assim como comprovantes de eventuais pagamentos de impostos relacionados.
- Manter um histórico das reavaliações anteriores, que poderá ser solicitado em auditorias futuras.
Perguntas Frequentes sobre o Modelo 34.7
Abaixo estão algumas das questões mais comuns que surgem no âmbito do preenchimento e submissão do Modelo 34.7:
Quando é necessário realizar uma nova reavaliação?
Uma nova reavaliação é necessária quando o valor de mercado de um ativo sofreu alterações significativas que possam impactar a sua valorização contábil.
Como calcular o valor de mercado?
O valor de mercado pode ser determinado por avaliações externas, comparações de vendas de ativos similares ou através de métodos de avaliação reconhecidos.
É possível retificar um Modelo 34.7 após submissão?
Sim, retificações são permitidas, mas devem ser feitas rapidamente para evitar complicações com a AT.
Relevância do Modelo 34.7 na Gestão Empresarial
A correta utilização do Modelo 34.7 não é apenas uma questão de compliance; ela reflete a saúde financeira de uma empresa. Uma gestão eficiente de ativos, que inclui reavaliações adequadas, pode resultar em:
- Melhorias na imagem da empresa perante investidores e credores.
- Otimização da carga tributária, ao declarar valores que refletem a realidade do mercado.
- Aumento da clareza nas demonstrações financeiras, facilitando a tomada de decisões estratégicas.
Concluindo a Apresentação do Modelo 34.7
O Modelo 34.7 é, portanto, um elemento central na gestão do imposto sobre o rendimento das pessoas coletivas em Portugal. As empresas que entendem a importância e o impacto deste formulário tendem a navegar de forma mais eficaz pelas complexidades fiscais, maximizando seus recursos e garantindo conformidade com a legislação vigente. A atenção aos detalhes, o cumprimento rigoroso dos prazos e a busca por informação contínua serão sempre aliados na boa prática da gestão fiscal.
O Que é o Modelo 34.7?
O Modelo 34.7, intitulado "Mapa da Reavaliação de Ativos Não Totalmente Depreciados", é um documento essencial que permite às empresas e entidades a reavaliação de ativos que ainda não atingiram a sua depreciação total. Este modelo é especialmente relevante para organizações que buscam ajustar os seus ativos ao valor de mercado, permitindo um reflexo mais correto da sua situação financeira. A reavaliação é uma prática contábil que pode melhorar a saúde financeira das empresas ao aumentar o valor dos seus ativos, o que pode ter um impacto positivo na sua capacidade de obtenção de crédito e na atratividade para investidores.
No contexto português, a reavaliação de ativos é regulada pelo Código do Imposto sobre o Rendimento das Pessoas Coletivas (IRC), que estabelece as condições e requisitos para a sua realização. As empresas devem seguir um conjunto de normas que garantem a transparência e a legalidade do processo, incluindo a necessidade de avaliação por peritos independentes, quando aplicável. A adoção deste modelo deve ser feita com cautela, tendo em conta as implicações fiscais e contábeis.
Quem Está Obrigado a Submeter o Modelo 34.7?
A obrigação de submeter o Modelo 34.7 recai sobre as entidades que realizam a reavaliação dos seus ativos não totalmente depreciados. Esta obrigação aplica-se a várias categorias de contribuintes, incluindo, mas não se limitando a:
- Empresas em nome coletivo e sociedades por quotas: As empresas que operam sob estas formas jurídicas têm a obrigação de apresentar o Modelo 34.7 caso realizem reavaliações em seus ativos.
- Sociedades anónimas e sociedades unipessoais: Estas entidades, que frequentemente envolvem operações mais complexas e significativas, também são obrigadas a submeter este modelo sempre que realizam reavaliação.
- Entidades do setor público e organizações sem fins lucrativos: Embora possam ter um tratamento fiscal diferente, estas entidades também são obrigadas a submeter o Modelo 34.7 caso realizem reavaliações nos seus ativos.
É importante notar que a não-submissão deste modelo, quando obrigatória, pode levar a penalizações por parte da Autoridade Tributária (AT), além de afetar a credibilidade da entidade junto de instituições financeiras e parceiros de negócio.
Processo de Reavaliação e Preenchimento do Modelo 34.7
O processo de reavaliação que resulta na submissão do Modelo 34.7 deve seguir algumas etapas fundamentais. Inicialmente, a entidade deve realizar uma avaliação do ativo, que pode ser feita através de um perito avaliado ou de métodos de avaliação reconhecidos. Esta avaliação deve refletir o valor justo do ativo e estar fundamentada em critérios objetivos e auditáveis.
Após a realização da avaliação, o preenchimento do Modelo 34.7 deve ser feito com atenção aos detalhes. É necessário incluir informações como:
- Identificação da entidade: Nome, NIF e morada da empresa que está a realizar a reavaliação.
- Descrição dos ativos: Detalhes sobre os ativos que estão a ser reavaliados, incluindo a sua natureza, localização e valor contábil antes da reavaliação.
- Valor da reavaliação: O novo valor atribuído ao ativo após a avaliação, que deve ser justificado e documentado.
- Data da reavaliação: A data em que a reavaliação foi realizada, que será importante para efeitos fiscais e contabilísticos.
Uma vez completo, o Modelo 34.7 deve ser submetido à Autoridade Tributária através do portal das finanças, sendo que a autenticação pode ser feita através do Cartão de Cidadão ou da Chave Móvel Digital. É aconselhável conservar uma cópia do modelo submetido e da documentação anexa para referência futura e para possíveis auditorias.