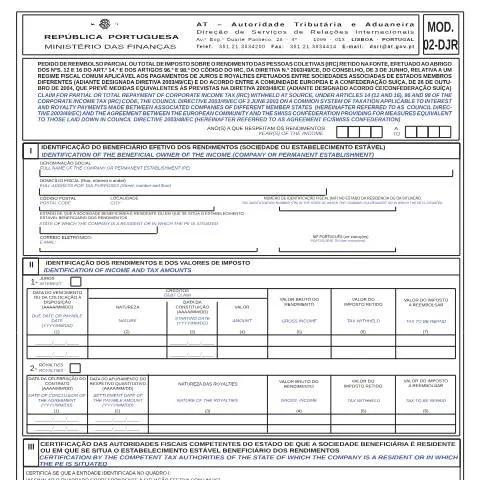
O Modelo 02 - DJR: Um Instrumento Essencial para a Devolução de Impostos em Portugal
O Modelo 02 - DJR é um documento de extrema importância no âmbito da fiscalidade em Portugal, especialmente para as empresas que realizam pagamentos de juros e royalties a entidades situadas em outros Estados-Membros da União Europeia ou na Confederação Suíça. A sua criação surge em resposta à necessidade de regulamentar a devolução parcial ou total do Imposto sobre o Rendimento das Pessoas Coletivas (IRC) retido na fonte, conforme estipulado pela Diretiva 2003/49/CE. Esse formulário permite que as empresas que se encontram em situações específicas possam requisitar o reembolso do imposto que foi indevidamente retido nas suas transações.
O Contexto Regulatória e a Evolução do Modelo 02 - DJR
A Diretiva 2003/49/CE estabelece um regime fiscal comum aplicado aos pagamentos de juros e royalties entre sociedades associadas de Estados-Membros diferentes. Este regulamento visa evitar a dupla tributação e a criação de um ambiente favorável ao investimento transfronteiriço. Desde a sua implementação, tem havido um aumento significativo na utilização de tais instrumentos fiscais, o que levou à necessidade de documentos formais como o Modelo 02 - DJR para facilitar o processo de restituição.
A Importância do Modelo 02 no Sistema Fiscal Português
O Modelo 02 - DJR não é apenas um formulário; é um elemento-chave na gestão fiscal das empresas que operam internacionalmente. Através dele, as organizações podem não só reivindicar a devolução de impostos, mas também assegurar que estão em conformidade com as legislações fiscais tanto nacionais como internacionais. Ao simplificar a burocracia, o Modelo 02 tem o potencial de melhorar a liquidez das empresas e fomentar a sua competitividade no mercado.
Quem Deve Apresentar o Modelo 02 - DJR?
A apresentação deste modelo é obrigatória para as entidades que, no âmbito do IRC, realizam pagamentos de juros e royalties a beneficiários que não são residentes fiscais em Portugal. Este documento é fundamental para:
- Empresas que operam internacionalmente e estão sujeitas a retenções na fonte em pagamentos a entidades estrangeiras.
- Sociedades que, de acordo com as convenções para evitar a dupla tributação, possam reivindicar a devolução de imposto já pago.
Cenários Específicos para a Utilização do Modelo 02
Existem diversas situações em que o Modelo 02 pode ser especialmente relevante:
- Pagamentos de Juros: Quando uma empresa portuguesa faz um pagamento de juros a uma entidade em outro país, pode haver a possibilidade de reembolso do imposto retido.
- Pagamento de Royalties: Similar aos juros, os royalties pagos a uma entidade externa podem também ser sujeitos a retenção e, consequentemente, a devolução.
- Empresas com Estabelecimentos Estáveis: As empresas que possuem um estabelecimento estável em Portugal e realizam pagamentos de juros ou royalties a residentes de outros países também devem utilizar este modelo.
O Preenchimento do Modelo 02 - DJR: Passo a Passo
O correto preenchimento do Modelo 02 - DJR é crucial para evitar atrasos ou a rejeição do pedido de reembolso. A estrutura do formulário é dividida em várias seções, cada uma requerendo informações específicas. É importante seguir estas etapas:
Seção I: Identificação dos Rendimentos e Valores de Imposto
Na primeira parte do formulário, o contribuinte deve identificar os rendimentos e os valores de imposto retido. Aqui estão algumas dicas para o correto preenchimento:
- Ano dos Rendimentos: Indicar claramente o ano a que respeitam os rendimentos.
- Data do Vencimento: Preencher a data em que os rendimentos foram efetivamente pagos.
- Valor do Imposto Retido: Importante indicar o montante exato que foi retido na fonte.
- Valor do Imposto a Reembolsar: Este valor deve corresponder ao que se pretende receber de volta.
Seção II: Natureza dos Rendimentos
Nesta parte, é necessário especificar se os rendimentos em questão são juros ou royalties. O erro nesta seção pode resultar na negação do pedido de reembolso:
- Natureza das Royalties: Identificar claramente o tipo de royalties a que se refere o pagamento.
- Natureza dos Juros: Semelhante aos royalties, qualificar os juros pagos.
Seção III: Certificação das Autoridades Fiscais Competentes
A certificação é uma parte fundamental do processo. O Modelo 02 - DJR requer a assinatura e o selo oficial da autoridade fiscal competente, confirmando que a entidade que recebe os juros ou royalties é residente no país declarado. É essencial que:
- O documento seja devidamente assinado e selado.
- Os dados da entidade certificadora estejam corretos.
Canal de Submissão: Online vs Papel
Após o preenchimento do Modelo 02 - DJR, o próximo passo é a sua apresentação. O sistema fiscal português permite várias opções para a entrega deste documento.
Submissão Online
A Autoridade Tributária e Aduaneira (AT) oferece um canal digital em www.gov.pt para a submissão de documentos fiscais. As vantagens incluem:
- Rapidez: O processo é geralmente mais ágil, com confirmação imediata da submissão.
- Segurança: O sistema é protegido e garante a confidencialidade dos dados apresentados.
Submissão em Papel
Para aqueles que preferem métodos tradicionais, a entrega em papel continua a ser uma opção. Contudo, é importante considerar:
- Prazo de Entrega: O envio postal pode resultar em atrasos, especialmente se houver necessidade de correções ou informações adicionais.
- Confirmação de Recepção: Deve ser guardada uma cópia do documento apresentado e, se possível, obter uma confirmação da entrega.
Consequências de um Pedido de Reembolso: Direitos e Obrigações
Submeter o Modelo 02 - DJR não se resume apenas a um pedido de devolução. Este ato implica uma série de direitos e obrigações para o contribuinte.
Direitos do Contribuinte
Os contribuintes têm direito a:
- Reembolso: Devolver total ou parcialmente o imposto retido na fonte.
- Esclarecimentos: Receber informações claras da AT sobre o andamento do pedido.
- Corrigir Erros: Ter a possibilidade de corrigir informações fornecidas, desde que dentro de um prazo razoável.
Obrigações do Contribuinte
Além dos direitos, existem obrigações que devem ser respeitadas:
- Veracidade das Informações: Todos os dados fornecidos devem ser verdadeiros e precisos.
- Submissão dentro dos Prazos: Cumprir rigorosamente os prazos estipulados pela AT para a entrega do Modelo 02.
Casos Especiais e Situações Complexas
Embora o Modelo 02 - DJR tenha um conjunto claro de diretrizes, existem situações que podem complicar a sua utilização. É essencial reconhecer e entender esses casos especiais.
Estrangeiros e Impostos Retidos
Empresas estrangeiras que realizam negócios em Portugal devem estar cientes das suas obrigações tributárias e da necessidade de apresentar o Modelo 02 se os seus rendimentos forem sujeitos a impostos retidos. A sua condição de não-residente pode gerar especificidades.
Minors e Entidades Não Convencionais
Entidades menores ou aquelas com uma estrutura não convencional podem enfrentar desafios ao preencher o formulário. Recomenda-se a consulta a especialistas fiscais que possam oferecer orientações personalizadas. Esses casos podem incluir:
- Entidades que ainda não possuem um histórico de pagamentos e reembolsos.
- Minors que operam como sócios em determinadas sociedades.
Preparação de Justificativos e Documentação Suplementar
Um dos aspectos críticos para o sucesso do pedido de reembolso é a documentação de suporte. Para acompanhar o Modelo 02 - DJR, é aconselhável preparar os seguintes documentos:
Documentos Necessários
A documentação pode variar conforme a situação específica, mas alguns elementos são constantes:
- Comprovativos de Pagamento: Faturas, recibos ou outros comprovativos que evidenciam o pagamento de juros ou royalties.
- Certificação Fiscal: Comprovante que ateste a residência fiscal da entidade que recebeu os pagamentos.
- Documentação de Identificação: NIF e outros documentos que comprovem a identificação da empresa requerente.
Organização da Documentação
É recomendável que toda a documentação seja organizada e apresentada de forma clara. A AT pode solicitar documentos adicionais para verificar a validade do pedido.
Conclusão e Perspectivas Futuras
O Modelo 02 - DJR é uma ferramenta vital para empresas que operam em um contexto internacional e que precisam gerir suas obrigações fiscais de forma eficaz. Com a digitalização dos serviços públicos e a crescente interconexão entre países, a importância deste formulário tende a aumentar. Assim, compreender suas nuances e assegurar que todos os procedimentos sejam respeitados é fundamental para o sucesso fiscal das empresas em Portugal.
A partir da aplicação deste conhecimento, as empresas não só poderão melhorar a sua liquidez, mas também aumentar a sua competitividade no mercado global.
O Que é o Modelo 2 - Declaração de Juros e Royalties
O Modelo 2 - Declaração de Juros e Royalties, conhecido como Mod. 02 - DJR, é um formulário utilizado para o reporte de rendimentos provenientes de juros e royalties, sendo uma obrigação para os contribuintes que recebem tais rendimentos. Este modelo deve ser submetido anualmente à Autoridade Tributária e Aduaneira (AT) e está inserido no âmbito do cumprimento das obrigações tributárias dos cidadãos e empresas que operam em Portugal.
Através deste modelo, a AT consegue monitorizar e fiscalizar a correta declaração de rendimentos que não são frequentemente reportados na declaração de IRS, como é o caso de juros pagos em contas bancárias e royalties resultantes de propriedade intelectual. Além de possibilitar uma maior transparência e regularidade na arrecadação de impostos, este modelo auxilia os contribuintes na organização das suas obrigações fiscais, facilitando o cumprimento das suas responsabilidades tributárias.
Quem Deve Submeter o Modelo 2 - DJR
A submissão do Modelo 2 - DJR é obrigatória para qualquer pessoa singular ou coletiva que tenha recebido rendimentos pela via de juros ou royalties durante o ano fiscal. Entre os principais exemplos de contribuintes que devem apresentar este formulário incluem-se:
- Indivíduos que tenham contas bancárias ou depósitos remunerados que gerem juros;
- Autores que recebem royalties pela utilização das suas obras, como livros, músicas, patentes, entre outros;
- Empresas que pagam juros a terceiros, como a emissão de obrigações ou empréstimos;
- Outras entidades que gerem rendimentos de royalties e que estejam sujeitas a obrigações fiscais em Portugal.
É importante notar que, embora o preenchimento deste formulário seja uma obrigação, existem especificidades que podem levar à isenção de apresentação. Por exemplo, se os rendimentos recebidos estiverem abaixo do limite estabelecido pela AT, o contribuinte poderá não ser obrigado a submeter a declaração.
Processo de Preenchimento e Submissão do Modelo 2 - DJR
O preenchimento do Modelo 2 - DJR deve ser realizado de forma eletrónica, uma vez que se insere no princípio da administração eletrónica consagrado no Código do Procedimento Administrativo. Para tal, o contribuinte deverá aceder ao Portal das Finanças utilizando o seu Cartão de Cidadão, Chave Móvel Digital ou NIF como meio de autenticação. Abaixo seguem as etapas a serem seguidas:
- Acesso ao Portal das Finanças: O contribuinte deve entrar no site oficial da Autoridade Tributária e Aduaneira e selecionar a opção para preencher declarações.
- Seleção do Modelo 02 - DJR: Após aceder ao sistema, é necessário procurar pelo Modelo 2 - DJR, que estará disponível na lista de formulários.
- Preenchimento: O formulário deve ser preenchido com todos os dados exigidos, incluindo informações sobre os rendimentos recebidos e a sua origem. É crucial verificar a precisão das informações inseridas, uma vez que erros podem levar a penalizações.
- Submissão: Após completar o formulário, o contribuinte deve proceder à submissão da declaração. É recomendável guardar o comprovativo da entrega como registo.
O prazo para a entrega do Modelo 2 - DJR é geralmente fixado para o final do mês de fevereiro do ano seguinte ao ano fiscal em questão. Por isso, é essencial planear e organizar a documentação com antecedência para evitar contratempos.