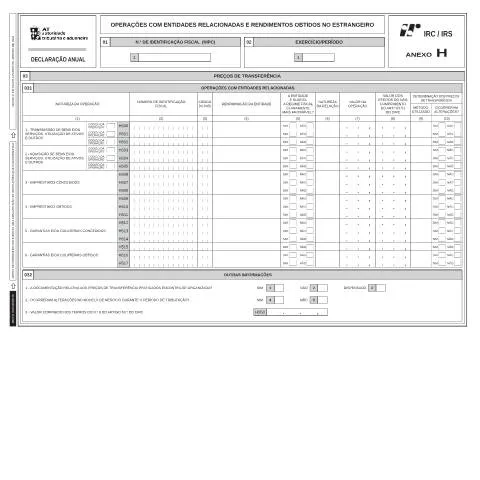
Compreendendo o Anexo H da Declaração Anual: Um Guia Prático
O Anexo H é um documento fundamental dentro do contexto das obrigações fiscais em Portugal, especialmente para as empresas que operam com entidades relacionadas ou que obtêm rendimentos fora do país. Este formulário, parte integrante da Declaração Anual, vai além do simples preenchimento de informações, funcionando como uma ferramenta essencial para garantir a conformidade fiscal e a transparência nas operações. Neste artigo, vamos explorar em detalhe a importância deste anexo, quem deve preenchê-lo, como fazê-lo corretamente e o que acontece após a sua entrega.
O Contexto Legal do Anexo H: Por Que É Necessário?
A exigência do Anexo H é uma resposta aos desafios da globalização e da complexidade das operações empresariais contemporâneas. O Código do Imposto sobre o Rendimento das Pessoas Coletivas (CIRC) e o Código do Imposto sobre o Rendimento das Pessoas Singulares (CIRS) estabelecem as obrigações relacionadas às operações com entidades relacionadas e aos rendimentos obtidos no estrangeiro.
Segundo o artigo 117.º do CIRC, as entidades que realizam operações com empresas vinculadas, tanto residentes como não residentes, devem reportar essas transações a fim de evitar práticas de evasão fiscal através da manipulação de preços de transferência. O Anexo H, por conseguinte, serve como um instrumento de controle para a Autoridade Tributária (AT), permitindo uma fiscalização mais eficaz e a promoção de um ambiente de negócios mais justo.
Quem Deve Preencher o Anexo H?
O preenchimento do Anexo H é obrigatório para diversos perfis de contribuintes. Entre eles, destacam-se:
- Entidades que têm contabilidade organizada: São aquelas que, pela sua atividade económica, devem manter registos contabilísticos que reflitam corretamente suas operações.
- Contribuintes com operações com entidades relacionadas: Inclui tanto residentes como não residentes que tenham realizado transações que se enquadram nas condições estabelecidas pelo CIRC.
- Entidades que obtiveram rendimentos no estrangeiro: Independentemente de realizarem operações com entidades relacionadas, estas entidades também devem submeter o Anexo H como parte de sua declaração anual.
Preparação Documental: O Que Reunir Antes de Preencher?
Antes de iniciar o preenchimento do Anexo H, é crucial organizar a documentação necessária. Cada caso é único, mas alguns documentos e informações são comuns a todos os contribuintes:
- Documentação financeira: Demonstrações financeiras do ano fiscal, incluindo balanço e demonstração de resultados.
- Registos de transações: Detalhes sobre operações realizadas com entidades relacionadas, incluindo valores e natureza das operações.
- Contratos: Cópias de acordos que regem as operações com entidades relacionadas, se aplicável.
- Informações sobre preços de transferência: Qualquer documentação pertinente que suporte os métodos utilizados na determinação de preços de transferência.
Análise Detalhada das Rubricas do Anexo H
O Anexo H é composto por várias seções, cada uma com sua importância específica. Vamos desvendar algumas dessas rubricas principais:
Quadro 01: Identificação Fiscal
O primeiro quadro é dedicado ao NIPC (Número de Identificação de Pessoa Coletiva). É essencial que cada empresa insira corretamente seu NIPC, pois este número é a chave para a identificação fiscal no sistema da AT.
Quadro 02: Exercício/Período
Aqui, o contribuinte deve indicar o exercício ou período em que os rendimentos foram obtidos. É importante que, se o período de tributação for diferente do ano civil, o contribuinte especifique corretamente o ano de início do período.
Quadro 03: Preços de Transferência
Esta seção é crítica, pois aborda as operações realizadas com entidades relacionadas. O contribuinte deve relatar todas as operações que excedam €100.000,00, discriminando:
- A natureza da operação (transmissão de bens, serviços, etc.)
- Os números de identificação fiscal das entidades relacionadas
- Se a operação foi sujeita a regime fiscal claramente mais favorável
| Tipo de Operação | Limite de Montante | Documentação Necessária |
|---|---|---|
| Operações com entidades relacionadas | Acima de €100.000,00 | Contratos e documentos comprovativos |
| Rendimentos obtidos no estrangeiro | Qualquer valor | Comprovativos de imposto pago |
Os Canais de Submissão: Digital vs. Papel
Atualmente, a digitalização é uma realidade para a maioria das interações com a administração fiscal em Portugal. O Anexo H deve ser enviado eletronicamente através do Portal das Finanças, o que simplifica bastante o processo. A entrega em papel não é a norma e pode levar a complicações e atrasos.
Para os contribuintes que têm dificuldade em utilizar os meios digitais, é recomendado que procurem apoio, uma vez que a entrega eletrônica é não apenas obrigatória, mas também mais ágil e segura.
Após a Submissão: O Que Esperar?
Uma vez enviado o Anexo H, o contribuinte deve estar preparado para possíveis auditorias por parte da AT. A administração tributária pode solicitar documentação adicional ou esclarecimentos sobre as informações apresentadas. O contribuinte tem o direito de acompanhar o estado do seu processo através do Portal das Finanças.
É importante saber que a falta de cumprimento ou informações incorretas pode resultar em penalizações. Portanto, manter um registro organizacional e estar pronto para responder a questionamentos da AT é uma prática recomendada.
Considerações Finais e Dicas Práticas
O Anexo H é uma responsabilidade que pode parecer complexa, mas com a preparação adequada e uma compreensão clara das exigências, pode ser gerido com eficiência. Aqui ficam algumas dicas práticas para facilitar o processo:
- Manter registros atualizados: Documentação organizada facilita o preenchimento e a submissão do formulário.
- Consultar especialistas: Em caso de dúvida, a consulta a contabilistas ou consultores fiscais pode evitar erros e mal-entendidos.
- Usar ferramentas digitais: Explore as funcionalidades do Portal das Finanças para otimizar a submissão do Anexo H.
Estar bem informado sobre a legislação tributária e as obrigações fiscais é crucial na gestão eficaz de uma empresa e na garantia de conformidade com as normas fiscais em vigor.
O Que é o IES e Qual a Sua Importância
O IES, ou Informação Empresarial Simplificada, é uma obrigação declarativa que as empresas em Portugal devem cumprir anualmente. Este instrumento visa consolidar diversas informações fiscais, contabilísticas e estatísticas em um único documento. Ao submeter o IES, as empresas não apenas cumprem com a legislação portuguesa, mas também contribuem para a atualização de dados essenciais que servem de base para a formulação de políticas públicas e estudos económicos.
A importância do IES está diretamente relacionada com a necessidade de simplificação administrativa e transparência. Com a digitalização crescente dos processos administrativos, o IES representa um avanço significativo ao permitir que as entidades apresentem múltiplas informações para diferentes organismos (como a Autoridade Tributária e a Segurança Social) através de um único formulário. Isso não só reduz a carga burocrática para as empresas, mas também melhora a eficiência dos serviços públicos.
Como Preencher o Anexo H do IES
O Anexo H do IES é uma secção específica destinada a fornecer informações sobre as entidades que estão sujeitas ao regime de tributação simplificada. O correto preenchimento deste anexo é crucial para que a empresa não enfrente problemas com a Autoridade Tributária. Este anexo permite que a entidade informe sobre os rendimentos obtidos e as despesas que podem ser deduzidas.
Para preencher o Anexo H, é necessário ter em atenção vários aspectos:
- Identificação da Entidade: Inclua o NIF (Número de Identificação Fiscal) e a denominação social da empresa.
- Rendimentos: Declare todos os rendimentos auferidos ao longo do ano fiscal, incluindo os obtidos em atividades secundárias.
- Despesas: Registe as despesas dedutíveis, garantindo que possui a documentação necessária (faturas, recibos) que comprovem os gastos.
- Prazo de Submissão: O Anexo H deve ser enviado na mesma data que o IES, tipicamente até ao final de julho do ano seguinte ao exercício fiscal.
É importante consultar a legislação vigente e, se necessário, procurar a ajuda de um contabilista certificado para garantir que o Anexo H seja preenchido corretamente e que todas as deduções possíveis sejam aproveitadas.
Consequências da Não Submissão ou Erros na Submissão do IES
A não submissão do IES ou a apresentação de informações incorretas pode ter consequências graves para as empresas. A Autoridade Tributária pode aplicar coimas que variam consoante a gravidade da infração. Além disso, a falta de cumprimento desta obrigação pode resultar em dificuldades em obter financiamentos ou participar em concursos públicos, uma vez que muitas vezes é requerido um comprovativo regular de entrega das obrigações fiscais.
Se uma empresa não submeter o IES dentro do prazo, poderá ser notificada pela AT e sujeita a multas. As coimas podem variar conforme a situação, mas é fundamental agir prontamente assim que se toma conhecimento da falha. A AT permite um período de regularização onde a empresa pode corrigir a situação sem penalizações adicionais, mas é imperativo que esta correção seja feita rapidamente.
Caso erros sejam identificados, é também possível realizar uma entrega de uma declaração retificativa do IES ou do Anexo H. Essa retificação deve ser feita no prazo de tempo estipulado pela AT e deve incluir todas as correções necessárias. O tempo e o cuidado na apresentação do IES são, portanto, cruciais para evitar complicações futuras.