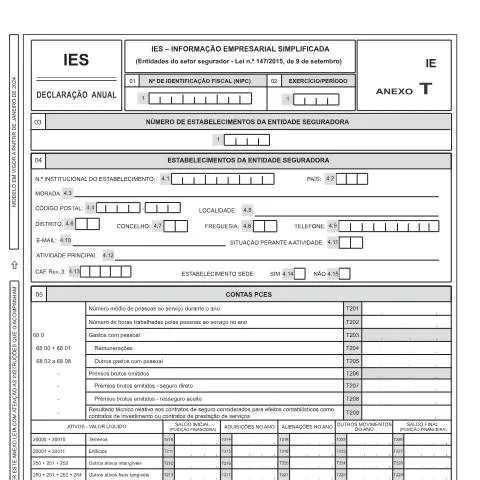
A Importância da Declaração Anual na Estrutura do Setor Segurador
A Declaração Anual de Informação Empresarial Simplificada (IES) assume um papel fundamental para as entidades do setor segurador, regulamentadas pela Lei n.º 147/2015, de 9 de setembro. A submissão deste documento não é apenas uma formalidade, mas uma exigência legal que assegura a transparência das operações financeiras e a conformidade com as normas fiscais e estatísticas. Este procedimento é um mecanismo vital para garantir a integridade e a fiabilidade dos dados que as entidades fornecem aos organismos reguladores e estatísticos.
Quem Deve Preencher a IES e Quando?
A responsabilidade pela entrega da IES recai sobre as entidades que operam no setor segurador. Isto inclui seguradoras, resseguradoras e qualquer entidade legalmente reconhecida que exerça atividades relacionadas com seguros e resseguros. O prazo para a entrega da IES é rigidamente estipulado, geralmente entre 1 de abril e 30 de junho do ano seguinte ao exercício em questão.
- Exemplo Prático: Se você está a preparar a IES para o exercício de 2023, deverá entregá-la entre abril e junho de 2024.
- As entidades que apenas possuem um estabelecimento coincidente com a sua sede devem preencher apenas os quadros relevantes, simplificando o processo.
Desmistificando os Quadros da IES
Quadro 01: N.º de Identificação Fiscal (NIPC)
Este quadro é onde se inscreve o número de identificação fiscal da entidade. O NIPC é essencial, pois garante que todas as informações prestadas estão associadas a uma entidade específica. É crucial que este número seja corretamente inserido para evitar erros que possam atrasar a análise da declaração.
Quadro 02: Exercício/Período
Aqui, a entidade deve indicar o exercício a que se reporta a declaração. Se a entidade optar por um período de tributação diferente do ano civil, deve assegurar-se de que o ano indicado corresponde ao primeiro dia do período de tributação.
Quadro 03: Número de Estabelecimentos da Entidade Seguradora
Este campo é importante para registrar todos os estabelecimentos operacionais, incluindo a sede, mesmo que não haja atividade produtiva. A contagem correta dos estabelecimentos é vital para a integração dos dados no sistema nacional.
Quadro 04: Estabelecimentos da Entidade Seguradora
Cada estabelecimento deve ser listado separadamente. O somatório dos valores apresentados deve corresponder aos valores totais da entidade, refletindo a dimensão exata das operações realizadas.
| Quadro | Descrição | Informação Necessária |
|---|---|---|
| Quadro 01 | N.º de Identificação Fiscal | Inserir o NIPC da entidade |
| Quadro 02 | Exercício/Período | Indicar ano fiscal ou período de tributação |
| Quadro 03 | Número de Estabelecimentos | Contagem dos estabelecimentos |
| Quadro 04 | Dados sobre Estabelecimentos | Informações individuais de cada estabelecimento |
Relato da Submissão: Passo a Passo
Após o preenchimento correto de todos os quadros, a entrega da IES deve ser feita eletronicamente através da plataforma ePortugal, onde cada entidade deve autenticar-se usando o Cartão de Cidadão ou a Chave Móvel Digital.
- Autentique-se na plataforma com os seus credenciais.
- Selecione a opção para submeter a IES.
- Carregue os documentos necessários e preencha os campos obrigatórios.
- Revise os dados inseridos para garantir que estão corretos.
- Submeta a declaração e guarde o recibo de entrega.
Acompanhamento Pós-Submissão
Após a submissão da IES, é importante que as entidades mantenham um acompanhamento regular do estado da sua declaração. A Autoridade Tributária (AT) e o Banco de Portugal (BdP) têm a responsabilidade de avaliar a informação apresentada e, eventualmente, podem solicitar esclarecimentos adicionais.
- As entidades devem estar preparadas para responder a quaisquer pedidos de informação adicionais.
- É aconselhável verificar periodicamente a plataforma online para atualizações sobre o estado da declaração.
Casos Especiais: Quem tem Direito a Exceções?
Existem situações específicas que podem levar a alterações na forma como a IES é apresentada. Por exemplo, entidades em processo de liquidação ou arrecadação podem ter requisitos diferentes. É essencial estar ciente desses aspectos para assegurar que todos os detalhes são respeitados.
- Entidades com sede no estrangeiro que operam em Portugal devem estar atentas às regras que se aplicam a elas.
- Membros de grupos empresariais podem ter obrigações adicionais ou simplificadas dependendo da estrutura do grupo.
Práticas Recomendadas na Preparação da IES
Para garantir que a IES é preenchida corretamente e em conformidade com as exigências legais, as entidades devem seguir algumas práticas recomendadas:
- Manter registos atualizados: A documentação e os registos financeiros devem ser mantidos em ordem e atualizados para facilitar o preenchimento.
- Consultar um especialista: Sempre que houver dúvidas sobre o preenchimento, é aconselhável consultar um contador ou um especialista em fiscalidade.
- Rever e validar dados: É fundamental que uma segunda pessoa valide os dados inseridos antes da submissão final.
Documentação Suplementar Necessária
Além da IES, algumas entidades podem ser obrigadas a apresentar documentação adicional, como relatórios financeiros ou declarações específicas relacionadas a atividades operacionais. A falta de documentos pode atrasar a aprovação da IES e acarretar em penalizações.
- É essencial que toda a documentação seja apresentada de forma completa e dentro dos prazos estipulados.
- A documentação deve ser guardada por um período de, pelo menos, 10 anos, conforme exigido pela legislação.
A Relevância da IES no Contexto Fiscal e Estatístico
Por fim, a IES não apenas cumpre uma função de conformidade legal, mas também desempenha um papel crucial na coleta de dados estatísticos que informam políticas públicas e o panorama econômico do setor segurador em Portugal. A precisão e a integridade dos dados fornecidos impactam diretamente a análise do setor e a formulação de estratégias futuras.
Deste modo, a atenção aos detalhes e a seriedade na apresentação da IES é fundamental não apenas para o cumprimento legal, mas também para o fortalecimento da confiança no setor segurador. As entidades devem encarar este processo como um compromisso com a transparência e a responsabilidade corporativa.
Tipologias de Relato na IES
A IES (Informação Empresarial Simplificada) tem como objetivo a simplificação do cumprimento das obrigações fiscais e a melhoria da qualidade da informação prestada pelas empresas. Existem várias tipologias de relato que as empresas podem submeter, dependendo da sua natureza e da sua atividade. Entre as principais tipologias incluem-se:
- IES Normal: Este modelo é destinado às empresas que operam de forma regular e que têm que prestar contas do seu exercício fiscal completo. É o tipo de relato mais comum.
- IES Simplificada: Aplicável a pequenas empresas com um regime de contabilização menos complexo, permitindo um preenchimento mais rápido e menos burocrático.
- IES de Grupo: Utilizada por empresas que fazem parte de um grupo, onde se consolida a informação de todas as entidades que o compõem, respeitando a legislação específica que regula a contabilidade de grupos de empresas.
Além destas, existem variantes que podem ser aplicáveis a setores específicos, como o setor agrícola ou o setor da construção, que podem exigir relatórios adicionais ou informações específicas. É fundamental que as empresas consultem as instruções específicas de cada modelo para garantir que cumprem todas as suas obrigações legais.
Prazo e Penalizações Associadas
O prazo para a entrega da IES é um aspecto crucial que todas as empresas devem ter em mente. A entrega da IES deve ser feita entre 1 de janeiro e 15 de julho do ano subsequente ao exercício a que se refere. Contudo, é importante estar atento às datas específicas, pois a entrega atempada da IES assegura não apenas a conformidade legal, mas também evita a aplicação de penalizações.
As penalizações por não entrega ou entrega tardia da IES podem variar, mas frequentemente incluem:
- Multas fixas: A multa pode ser determinada com base no capital social da empresa ou na receita anual, conforme estipulado pela Autoridade Tributária.
- Multas diárias: Em situações de não entrega, a Autoridade Tributária pode aplicar uma multa diária que se acumula até a entrega efetiva da declaração.
- Perda de benefícios fiscais: A não entrega da IES pode resultar na perda de incentivos fiscais ou benefícios associados a programas de apoio ao investimento.
Portanto, é crucial que as empresas estabeleçam um calendário de obrigações fiscais e mantenham um acompanhamento rigoroso para evitar complicações e penalizações desnecessárias.
Impacto da Digitalização nas Declarações da IES
A digitalização tem revolucionado a forma como as empresas em Portugal gerem as suas obrigações fiscais e entregam a IES. A plataforma gov.pt disponibiliza uma série de ferramentas e recursos que facilitam este processo, tornando-o mais acessível e eficiente. Abaixo estão algumas das principais vantagens que a digitalização traz para a entrega da IES:
- Facilidade de Acesso: Através do uso do Cartão de Cidadão ou da Chave Móvel Digital, os empresários podem aceder às suas contas e submeter a IES a partir de qualquer lugar, a qualquer momento, reduzindo a necessidade de deslocações aos serviços públicos.
- Redução de Erros: Com a digitalização, os formulários geralmente incluem validações automáticas que ajudam a detectar erros antes da submissão, diminuindo a probabilidade de correções pós-entrega.
- Transparência e Acompanhamento: Os empresários podem acompanhar o estado das suas declarações e receber notificações sobre a sua aceitação ou eventuais problemas, permitindo uma gestão mais eficaz do processo.
A digitalização não só facilita o cumprimento das obrigações fiscais, mas também permite que as empresas se concentrem mais na sua atividade principal, reduzindo o tempo e os recursos gastos em questões burocráticas.