Desvendando o IES_DA_Anexo_B: Um Guia Prático para a Declaração Anual
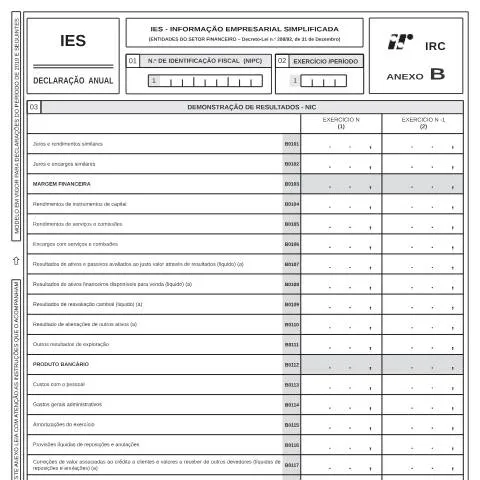
A declaração anual IES_DA_Anexo_B, parte integrante da Informação Empresarial Simplificada (IES), é um documento essencial para as entidades do setor financeiro em Portugal. Compreender seu funcionamento, importância e os detalhes da sua preenchimento é fundamental para garantir a conformidade com as normas fiscais e evitar complicações futuras. Neste artigo, vamos explorar as especificidades deste anexo, o seu papel no panorama das obrigações fiscais e como os contribuintes podem navegar neste processo com eficiência.
A Diferença que Faz a Diferença: O IES_DA_Anexo_B em Contexto
Um dos grandes desafios para muitos contribuintes é a confusão que pode surgir entre os diversos modelos de declaração a serem submetidos. O IES_DA_Anexo_B é frequentemente confundido com outros formulários da IES, especialmente outros anexos que podem ser aplicáveis a diferentes categorias de entidades. É vital entender que este anexo é exclusivamente destinado ao setor financeiro e inclui informações específicas que não são requeridas em outros modelos.
O que o IES_DA_Anexo_B Abrange?
- Rendimentos e Resultados: Este anexo solicita dados detalhados sobre os rendimentos de serviços, comissões e outros produtos financeiros, além de informações sobre custos e despesas.
- Balanço Patrimonial: Os candidatos devem reportar a situação patrimonial da entidade, incluindo ativos e passivos, que são cruciais para a avaliação da saúde financeira.
- Informações Pessoais: Dados sobre o pessoal ao serviço e horas trabalhadas são solicitados, permitindo uma visão clara da força laboral da entidade.
O Papel do IES_DA_Anexo_B na Conformidade Fiscal
A correta submissão do IES_DA_Anexo_B é crucial para as instituições financeiras, que devem assegurar a sua conformidade não apenas com as obrigações fiscais, mas também com as regulamentações do Banco de Portugal e da Autoridade Tributária (AT). Não enviar este documento ou apresentá-lo de forma errada pode resultar em sanções severas. Portanto, cada informação deve ser preenchida meticulosamente, respeitando as orientações disponíveis.
Consequências da Não Conformidade
- Multas e Penalizações: O não envio ou o envio de informações incorretas pode resultar em multas significativas.
- Auditorias Fiscais: Instituições que não cumpram as suas obrigações estão mais suscetíveis a auditorias, o que pode acarretar em custos operacionais adicionais.
- Impacto na Reputação: A conformidade fiscal é um componente vital da reputação de uma entidade financeira; falhas nesse aspecto podem comprometer a confiança de clientes e parceiros.
Contexto Legal e Histórico do IES_DA_Anexo_B
O IES_DA_Anexo_B foi introduzido em um contexto evolutivo de simplificação da administração tributária em Portugal. É parte da legislação que visa promover a transparência e a eficiência, conforme estabelecido no Código do Procedimento Administrativo. Desde sua implementação, as entidades têm visto melhorias significativas em seus processos de declaração.
Marco Legal e Relevância
O dispositivo legal que suporta o IES_DA_Anexo_B data de anos anteriores à sua efetivação, refletindo a necessidade de um modelo de declaração que reunisse informações de forma simplificada. A adaptação a um ambiente digital também foi um passo importante, permitindo que as entidades realizassem suas declarações online, alinhando-se com o princípio da administração eletrónica.
Perfis de Contribuintes e Casos Especiais
Embora o IES_DA_Anexo_B seja destinado principalmente às entidades do setor financeiro, existem perfis variados de contribuintes que podem necessitar de atenção especial. É importante entender que, dependendo da estrutura da entidade, algumas informações poderão ser particularmente relevantes ou requerer uma abordagem diferenciada.
Exemplos de Casos Especiais
- Entidades Estrangeiras: Se a entidade tiver operações transfronteiriças, deve considerar a legislação específica que pode alterar a forma como os rendimentos e impostos são reportados.
- Empresas em Processo de Reestruturação: Entidades que estejam em reestruturação podem ter exigências diferentes e devem consultar especialistas para garantir que todas as informações sejam adequadamente reportadas.
- Startups e Novas Empresas: As startups que se enquadram na categoria de entidades financeiras e que estão em fase inicial de operação devem ter especial atenção aos rendimentos e custos a declarar, a fim de evitar erros comuns.
Passo a Passo para o Preenchimento e Submissão do IES_DA_Anexo_B
A seguir, apresentamos um guia sequencial prático para que os contribuintes possam preencher e enviar o IES_DA_Anexo_B com segurança e precisão.
1. Preparação dos Documentos Necessários
Antes de iniciar o preenchimento, é fundamental coletar toda a documentação necessária, incluindo:
- Registros de rendimentos e despesas do exercício;
- Relatórios financeiros anteriores;
- Dados sobre o pessoal e horas trabalhadas.
2. Acesso ao Portal de Submissão
Utilize o gov.pt para aceder à plataforma de declaração. É necessário autenticar-se utilizando o Cartão de Cidadão ou a Chave Móvel Digital.
3. Preenchimento do Formulário
O formulário IES_DA_Anexo_B deve ser preenchido com atenção. Seguem algumas dicas:
- Verifique todos os campos obrigatórios;
- Use informações de exercícios anteriores como referência, mas atualize conforme necessário;
- Revise os totais após o preenchimento.
4. Submissão do Documento
Após o preenchimento, é hora de submeter a declaração. A confirmação de entrega será enviada para o e-mail associado à sua conta, assegurando que o documento foi claramente recebido pelas autoridades competentes.
5. Acompanhamento e Comunicação
Após a submissão, recomenda-se acompanhar o estado da declaração através do mesmo portal. Caso sejam solicitadas informações adicionais, estas devem ser fornecidas rapidamente para evitar atrasos ou penalizações.
Implicações da Submissão do IES_DA_Anexo_B
Uma vez que o IES_DA_Anexo_B é submetido, a entidade entra em um processo de avaliação por parte da AT. Essa avaliação pode resultar em diferentes desfechos, dependendo da precisão e da integridade da informação. Vamos explorar algumas implicações.
Possíveis Resultados da Avaliação
- Aprovação da Declaração: Se todos os dados estiverem corretos e conforme, a declaração será aprovada e a entidade estará em conformidade.
- Pedido de Esclarecimentos: A AT pode solicitar esclarecimentos adicionais em caso de discrepâncias ou dados incompletos.
- Auditoria: Se houver indícios de irregularidade, a entidade pode ser selecionada para auditoria, o que poderá resultar em consequências adicionais.
A Importância de Estar Atualizado: O Futuro da IES_DA_Anexo_B
À medida que as legislações e as exigências fiscais evoluem, é imperativo que as entidades fiquem atentas a quaisquer mudanças que possam impactar a declaração anual. O IES_DA_Anexo_B não é uma exceção e, portanto, deve ser continuamente avaliado frente a novas regulamentações.
Como Manter-se Atualizado
- Participação em workshops e seminários sobre legislação fiscal;
- Consulta regular dos canais oficiais da AT e do governo;
- Colaboração com consultores fiscais experientes.
Considerações Finais sobre a Importância do IES_DA_Anexo_B
O IES_DA_Anexo_B é mais do que um simples formulário; ele é um reflexo da saúde financeira e da conformidade de uma entidade no setor financeiro em Portugal. Através de um preenchimento cuidadoso e da compreensão do seu papel no sistema fiscal, as entidades podem garantir não apenas a conformidade, mas também o fortalecimento de sua posição no mercado.
O que é o IES e quem deve submeter o Anexo B?
O IES, ou Modelo de Informação Empresarial Simplificada, é uma obrigação declarativa que as empresas e os empresários em nome individual devem cumprir em Portugal. Através deste modelo, as entidades informam a Autoridade Tributária (AT) sobre a sua situação financeira e fiscal, permitindo uma melhor fiscalização e acompanhamento das atividades económicas. O Anexo B, especificamente, é destinado a empresas que optam pelo regime simplificado de IRS. Este anexo tem como objetivo reportar os dados relativos aos rendimentos e despesas, permitindo a apuração do rendimento tributável.
As entidades que estão obrigadas a submeter o IES e o Anexo B incluem, mas não se limitam a:
- Empresários em nome individual que optam pelo regime simplificado;
- Entidades que exerçam uma atividade económica e estejam sujeitas ao pagamento de impostos;
- Associações, cooperativas e outras entidades sem fins lucrativos que realizem atividades comerciais.
É importante que os contribuintes estejam cientes da sua situação fiscal e das suas obrigações, uma vez que a não entrega do IES e do Anexo B pode resultar em penalizações, multas e problemas fiscais futuros. A submissão do IES deve ser feita anualmente, de acordo com as normas estabelecidas pela AT, e é essencial que os dados sejam precisos e completos para evitar complicações.
Processo de Preenchimento do Anexo B
O preenchimento do Anexo B pode parecer uma tarefa complexa, mas com a devida organização e atenção é possível concluir este processo de forma eficiente. Para iniciar, é fundamental reunir toda a documentação necessária, que inclui:
- Recibos e faturas emitidas durante o ano fiscal;
- Documentação relativa a despesas e encargos dedutíveis;
- Informações bancárias e de faturação.
Uma vez organizada a documentação, o próximo passo é acessar a plataforma de serviços da AT, onde o IES é submetido eletronicamente. O autenticador utilizado pode ser o Cartão de Cidadão ou a Chave Móvel Digital. Após autenticação, o contribuinte deve selecionar a opção para submissão do IES e, em seguida, escolher o Anexo B.
O preenchimento do Anexo B deve ser feito com atenção às colunas e linhas específicas, onde cada rendimento e despesa devem ser reportados. É vital que os valores sejam inseridos corretamente, pois erros podem levar a discrepâncias que serão analisadas pela AT. Uma vez preenchido, o contribuinte deve revisar todas as informações antes de proceder com a submissão. É recomendável que, após a submissão, se guarde uma cópia do IES enviado, que pode ser útil em futuros processos de auditoria ou verificação fiscal.
Além disso, a AT disponibiliza uma série de guias e manuais que auxiliam no correto preenchimento do Anexo B, sendo aconselhável consultá-los antes de preencher o modelo. Aconselha-se também que, em caso de dúvida ou complexidade, os contribuintes consultem um contador ou um especialista em fiscalidade, que pode oferecer assistência e assegurar que todas as obrigações fiscais são cumpridas de acordo com a legislação vigente.
Prazo e Consequências da Não Submissão do Anexo B
Os prazos para a submissão do IES, incluindo o Anexo B, são estabelecidos anualmente pela Autoridade Tributária. Habitualmente, o prazo para a entrega do IES é entre 1 de abril e 30 de junho do ano seguinte ao ano a que diz respeito a declaração. Portanto, para rendimentos obtidos em 2023, o IES deve ser submetido entre abril e junho de 2024. É crucial que os contribuintes respeitem estas datas, uma vez que a não entrega dentro do prazo legal pode resultar em penalidades e complicações fiscais.
As consequências da não submissão ou da entrega fora do prazo podem incluir:
- Multas que podem variar de acordo com o tempo de atraso e a gravidade da infração;
- Possível aplicação de juros de mora sobre os montantes devidos;
- Risco de auditorias fiscais mais rigorosas nos anos seguintes;
- Impedimentos na obtenção de financiamentos ou apoios financeiros.
Além disso, a falta de cumprimento das obrigações fiscais pode impactar negativamente a reputação da empresa, afetando a confiança de parceiros comerciais, clientes e instituições financeiras. Por esta razão, é aconselhável que os contribuintes mantenham uma boa organização financeira e um calendário de obrigações fiscais, com alertas para os prazos de entrega.
Em caso de dificuldades financeiras ou impossibilidade de cumprimento das obrigações, é recomendável contactar a Autoridade Tributária o mais cedo possível. Em alguns casos, a AT pode oferecer soluções, como planos de pagamento ou prorrogações, dependendo da situação concreta do contribuinte.