A Importância da Estrutura de Dados no Dossier Fiscal
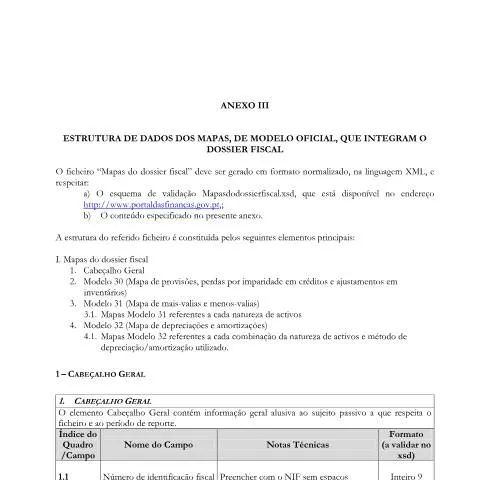
O sistema fiscal português é dotado de uma complexidade que exige a utilização de formulários e estruturas de dados específicas para garantir a transparência e a correta gestão dos impostos. Um exemplo claro é a Estrutura de Dados dos Mapas, de Modelo Oficial, que Integram o Dossier Fiscal. Este documento, gerado em formato XML, desempenha um papel vital na comunicação entre as empresas e a Autoridade Tributária (AT).
O Que Constitui este Documento?
A Estrutura de Dados é composta por elementos essenciais que contêm informações detalhadas sobre as operações financeiras da empresa durante um determinado período tributário. Os dados contidos nesta estrutura facilitam a auditoria e a verificação das contas por parte da AT, promovendo assim um ambiente de confiança mútua entre contribuintes e o fisco.
Os elementos principais da estrutura incluem:
- Mapas do dossier fiscal
- Cabeçalho Geral
- Modelo 30 (Provisões e perdas por imparidade)
- Modelo 31 (Mais-valias e menos-valias)
- Modelo 32 (Depreciações e amortizações)
Quem Deve Preencher e Submeter a Estrutura de Dados?
Esta estrutura deve ser preenchida por todas as entidades que estão sujeitas ao Imposto sobre o Rendimento das Pessoas Coletivas (IRC). Isto inclui, mas não se limita a, sociedades anónimas, sociedades por quotas e outros tipos de organizações que exerçam atividades económicas em Portugal. As empresas devem assegurar-se de que todos os dados inseridos são precisos e completos, uma vez que a sua omissão ou erro pode resultar em consequências legais e fiscais graves.
É importante notar que o prazo para a entrega de informações através da Estrutura de Dados está alinhado com os períodos de entrega do IRC, que ocorre anualmente durante os meses de abril a junho.
O Processo de Preenchimento: Uma Análise Detalhada
O preenchimento da Estrutura de Dados requer uma atenção meticulosa a cada uma das secções. Vamos examinar as principais áreas a serem consideradas:
Cabeçalho Geral
O Cabeçalho Geral contém informações cruciais sobre a entidade contribuinte e o período tributário. Os campos a serem preenchidos incluem:
- Número de Identificação Fiscal (NIF): Deve ser inserido sem espaços, com um formato inteiro de 9 dígitos.
- Período de Tributação: Para períodos contábeis que não coincidem com o ano civil, deve ser inserido o ano correspondente ao primeiro dia do período.
Modelo 30: Provisões e Perdas por Imparidade
Este modelo contém vários campos que exigem preenchimento cuidadoso, incluindo:
- Descrição tipificada das provisões e perdas.
- Total do saldo do período anterior.
- Movimentos do período, que devem ser exatamente calculados.
A precisão nas entradas é vital, uma vez que qualquer discrepância pode levar a ajustes ou penalidades durante uma auditoria fiscal.
Urge Compreender as Consequências de Um Preenchimento Incorreto
O impacto de erros no preenchimento da Estrutura de Dados não é a ser subestimado. Entidades que preenchem incorretamente as informações podem enfrentar penalidades significativas, que variam de coimas a auditorias forçadas. Em casos extremos, podem até ser imposta uma revisão do regime fiscal da empresa.
As Implicações das Alterações Fiscais Recentes
Nos últimos anos, houve várias alterações na legislação fiscal em Portugal, incluindo a necessidade de maior digitalização das informações fiscais. A Estrutura de Dados foi adaptada para facilitar a integração com sistemas eletrónicos, promovendo um processo mais eficiente e menos sujeito a erros.
A digitalização permite que as empresas apresentem informações com mais rapidez, mas também exige que estejam atentas às novas exigências legais, como a conformidade com o Código do Procedimento Administrativo e a utilização de ferramentas digitais oferecidas no gov.pt.
A Estrutura de Dados em Relação a Outros Formulários Fiscais
É crucial distinguir a Estrutura de Dados dos outros formulários associados ao IRC, como o Modelo 22 e o Modelo 3 IRS. Enquanto o Modelo 22 se concentra na declaração do IRC devido pelas empresas, a Estrutura de Dados fornece uma visão detalhada das informações que sustentam essa declaração.
| Modelo | Tipo de Informações | Periodicidade |
|---|---|---|
| Estrutura de Dados | Dados detalhados sobre provisões, perdas, ajustamentos | Anual |
| Modelo 22 | Declaração do imposto devido pelas empresas | Anual |
| Modelo 3 IRS | Declaração de IRS para indivíduos | Anual |
Casos Especiais: Quando a Situação Fica Complexa
Existem situações em que o preenchimento da Estrutura de Dados pode se tornar especialmente complicado. Por exemplo, empresas estrangeiras que operam em Portugal devem prestar atenção redobrada às normas fiscais locais, uma vez que podem existir acordos de dupla tributação que afetem o preenchimento das informações.
Além disso, empresas que estejam em processo de reestruturação ou que tenham vários estabelecimentos em diferentes jurisdições podem encontrar desafios adicionais. Todas essas particularidades devem ser cuidadosamente analisadas e, se necessário, o auxílio de um consultor fiscal deve ser considerado.
Assumindo a Responsabilidade pela Precisão dos Dados
Finalmente, a responsabilidade pelo correto preenchimento da Estrutura de Dados recai sobre a entidade. É fundamental que as empresas implementem um controle interno robusto para garantir que as informações fornecidas à AT sejam sempre precisas e atualizadas.
Os gestores financeiros devem ser capacitados para compreender as nuances do sistema fiscal e devem realizar auditorias internas regulares para garantir a conformidade. A transparência e a precisão são essenciais não apenas para evitar sanções, mas também para manter a integridade da empresa perante os seus stakeholders.
Tipos de Estruturas de Dados em Portugal
No contexto da administração pública e da gestão de dados, a estrutura de dados em Portugal pode ser amplamente categorizada em diferentes tipos, cada um com as suas especificidades e aplicações. As estruturas de dados são fundamentais para a organização e análise de informações, permitindo um acesso mais eficiente e uma gestão adequada dos recursos. Entre os tipos mais comuns, encontramos:
- Estruturas Hierárquicas: São usadas principalmente em organizações onde existe uma clara relação de subordinação, como por exemplo, na administração pública. Um exemplo é a forma como os dados dos cidadãos são organizados nas bases de dados da Autoridade Tributária (AT) e da Segurança Social (SS).
- Estruturas Relacionais: Utilizadas para armazenar dados em tabelas que permitem relações entre diferentes conjuntos de dados. Este tipo de estrutura é amplamente empregado em sistemas de gestão de informações financeiras e fiscais, facilitando a consulta e a análise de dados em tempo real.
- Estruturas de Dados em Rede: Estas estruturas são menos comuns, mas ainda relevantes, principalmente em contextos onde os dados são interconectados. Por exemplo, em sistemas de informação geográfica (SIG) usados para planeamento urbano e gestão de infraestruturas.
Regulamentação e Normas de Proteção de Dados
A gestão de dados em Portugal é fortemente influenciada pelo Regulamento Geral sobre a Proteção de Dados (RGPD), que estabelece diretrizes rigorosas sobre a coleta, armazenamento e tratamento de dados pessoais. A implementação do RGPD requer que qualquer estrutura de dados que envolva informações pessoais tenha em consideração os direitos dos cidadãos, como o direito de acesso, retificação e apagamento. Isso implica que as entidades públicas e privadas devem ter processos claros e documentados sobre a gestão de dados, garantindo a transparência e a segurança das informações.
Além disso, a Comissão Nacional de Proteção de Dados (CNPD) em Portugal é o organismo responsável por supervisionar a aplicação do RGPD, oferecendo orientações às entidades sobre como devem tratar os dados. Isso inclui a realização de avaliações de impacto sobre a proteção de dados (DPIAs) quando necessário, especialmente em projetos que envolvem novas tecnologias ou metodologias de tratamento de dados.
Tendências Futuras na Gestão de Dados em Portugal
À medida que a digitalização avança, o panorama da gestão de dados em Portugal está a evoluir rapidamente. Uma das tendências mais significativas é a crescente utilização de tecnologias de inteligência artificial (IA) e aprendizado de máquina (machine learning) na análise de grandes volumes de dados. Estas tecnologias não só prometem otimizar a eficiência dos serviços públicos, mas também oferecem novas oportunidades para a personalização dos serviços prestados aos cidadãos.
Por outro lado, a implementação de sistemas blockchain para a gestão de dados tem ganho destaque, especialmente em setores onde a segurança e a transparência são cruciais, como na gestão de contratos públicos e na rastreabilidade de produtos. A blockchain pode proporcionar uma forma descentralizada de armazenar dados, aumentando a confiança nas transações e na integridade das informações.
Finalmente, a colaboração interinstitucional em projetos de dados também deverá ser mais comum, com a criação de plataformas integradas que permitem às diferentes entidades públicas partilhar informações, melhorando assim a coordenação e a eficácia na prestação de serviços ao cidadão.