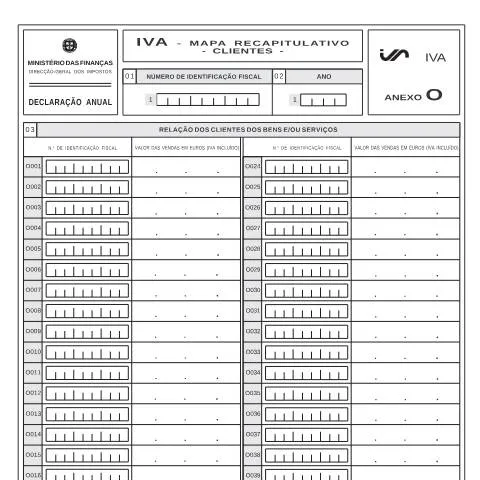
Explorando o Anexo O: Relevância e Contexto no Cenário Fiscal Português
O Anexo O, parte integrante da Declaração Anual de IRS, assume um papel crucial para os contribuintes em Portugal, especialmente aqueles que exercem atividades comerciais ou prestam serviços. Este documento fornece informações detalhadas sobre as vendas realizadas, permitindo à Autoridade Tributária (AT) um exercício eficaz de supervisão fiscal. É vital entender não só como preencher este formulário, mas também a sua importância no contexto mais amplo da legislação fiscal portuguesa.
A Importância do Anexo O na Declaração Anual
Este anexo é exigido por lei e deve ser submetido eletronicamente por todos os sujeitos passivos que, de forma independente, realizam atividades económicas. A sua inclusão na Declaração Anual de IRS é fundamental, pois serve para:
- Registar Vendas: O Anexo O permite que os contribuintes reportem as vendas realizadas durante o ano, incluindo o IVA.
- Facilitar a Fiscalização: Fornece à AT dados essenciais para verificar a correta apuração do imposto devido.
- Comprovar a Atividade Econômica: É um documento que atesta a regularidade das operações e a sustentabilidade da atividade econômica do contribuinte.
Quem deve Preencher e Submeter o Anexo O?
É importante que os contribuintes compreendam quem está obrigado a preencher o Anexo O. Esta responsabilidade recai sobre:
- Pessoas singulares que exercem atividades comerciais, industriais ou de prestação de serviços.
- Pessoas coletivas que estejam registadas para efeitos de IVA.
- Empreendedores que praticam operações tributáveis, independentemente da frequência.
Além disso, as microentidades que aderiram ao regime simplificado de IRC estão dispensadas da entrega deste anexo, conforme a legislação em vigor.
Desmembrando o Anexo O: Estrutura e Preenchimento
Quadro 01: Número de Identificação Fiscal
O primeiro passo ao preencher o Anexo O é indicar o Número de Identificação Fiscal (NIF). Este número pode ser:
- NIPC: Para pessoas coletivas, o número atribuído pelo Ministério da Justiça.
- NIF: Para pessoas singulares que apenas realizam atividades tributadas em IRS.
Quadro 02: Ano a que Respeita
É crucial indicar corretamente o ano civil ao qual as operações se referem. Esta informação deve corresponder ao ano em que as vendas foram realizadas, independentemente de períodos de tributação especiais.
Quadro 03: Relação de Clientes
Este quadro exige que o contribuinte liste todos os clientes, com sede em Portugal, cujas vendas anuais ultrapassaram:
- 50.000 euros para anos anteriores a 2004;
- 25.000 euros para o ano de 2004 e seguintes.
As vendas devem ser reportadas em euros, desconsiderando os cêntimos, o que exige cuidado na inserção dos valores para não incorrer em erros.
Consequências de Erros ou Omissões
O preenchimento incorreto ou a não entrega do Anexo O pode levar a sérias consequências, incluindo:
- Multas: A Autoridade Tributária pode aplicar penalizações financeiras que variam consoante a gravidade da infração.
- Ações de Fiscalização: Oposição a eventuais auditorias ou notificações que podem surgir posteriormente.
- Restrições na Regularização do IRS: Dificuldades em cumprir com obrigações fiscais futuras.
Estratégias para Preencher o Anexo O sem Erros
Para garantir um preenchimento eficaz e correto do Anexo O, é essencial seguir algumas estratégias:
- Consulta aos Livros de Contabilidade: As informações devem ser extraídas diretamente da contabilidade ou dos livros legais.
- Verificação Prévia de Dados: Antes de submeter, verificar todos os dados inseridos, nomeadamente os valores das vendas.
- Utilização de Software de Gestão: Se possível, utilizar programas que ajudem na compilação dos dados.
Opções de Submissão: Digitalização e Modernização
Com a implementação do princípio da administração eletrónica, o envio do Anexo O deve ser feito exclusivamente através de plataformas digitais, preferencialmente no site da AT. As opções de submissão incluem:
- Portal das Finanças: Onde os contribuintes podem autenticar-se usando o Cartão de Cidadão ou a Chave Móvel Digital.
- Serviços de Apoio ao Contribuinte: A AT disponibiliza apoio para dúvidas sobre o preenchimento e a submissão do formulário.
Essas opções não apenas garantem maior segurança, mas também agilidade no processamento dos dados, minimizando o risco de erro humano.
Casos Especiais e Considerações Finais
Alguns contribuintes podem enfrentar situações específicas, como ser estrangeiro, ou estar numa situação fiscal complexa. Para estes casos:
- Estrangeiros: Devem ter atenção ao tipo de atividades que exercem em Portugal e às obrigações fiscais correspondentes.
- Contribuintes em Situação de Emergência: Em caso de impossibilidade de cumprimento, é fundamental comunicar com a AT para verificar possibilidades de prazos ou acordos.
Não há espaço para negligência na entrega deste documento. O Anexo O não só reflete a situação fiscal do contribuinte, mas também é um elemento vital na criação de um sistema tributário mais justo e eficiente.
Pontos-Chave: O Que Esperar Após a Submissão
Depois da submissão do Anexo O, os contribuintes devem estar atentos a:
- Notificações da AT: Qualquer erro ou omissão será comunicado através de notificações oficiais.
- Possibilidade de Inspeção: A entrega deste anexo poderá suscitar a necessidade de auditorias fiscais.
- Regularidade da Situação Fiscal: A conformidade com as normas fiscais é fundamental para evitar complicações futuras.
Por fim, é fundamental que os contribuintes estejam sempre atualizados em relação às mudanças legislativas que possam afetar o preenchimento e a entrega do Anexo O, garantindo assim o cumprimento das suas obrigações fiscais e evitando penalizações.
O Que é o DA Anexo O?
O DA Anexo O é um anexo específico do Modelo 3 do IRS, destinado a contribuintes que obtêm rendimentos de trabalho dependente ou de pensões. Este anexo serve para reportar rendimentos que, por alguma razão, não são incluídos diretamente no rendimento tributável convencional. Por exemplo, rendimentos provenientes de acumulação de trabalho e pensões, ou ainda situações em que o contribuinte recebe uma pensão de uma entidade estrangeira. É essencial para garantir a correta apuração do imposto devido, evitando assim potenciais problemas com a Autoridade Tributária (AT).
Para preencher corretamente o DA Anexo O, o contribuinte deve estar atento às especificidades de cada tipo de rendimento. A informação deve ser precisa e estar conforme documentos que comprovem a origem dos rendimentos. Recomenda-se ter em mãos os recibos de pagamento e qualquer documentação que ateste a situação tributária, como declarações de retenção na fonte.
Condições Especiais para Preenchimento do DA Anexo O
Existem várias condições especiais que os contribuintes devem considerar ao preencher o DA Anexo O. Por exemplo, se o rendimento recebido provém de uma pensão do estrangeiro, pode haver necessidade de aplicar acordos de dupla tributação, dependendo do país de origem da pensão. É crucial verificar se existe um acordo entre Portugal e o país de origem da pensão para evitar a dupla tributação sobre o mesmo rendimento.
Outro aspecto importante é quanto à acumulação de rendimentos. Se um contribuinte estiver a receber uma pensão enquanto exerce uma atividade profissional, é fundamental separar os rendimentos e indicar claramente o valor de cada um no Anexo O. O não cumprimento destas normas pode resultar em penalizações por parte da AT, além de complicações futuras em termos de regularização da situação tributária.
Além disso, os contribuintes que tenham rendimentos de trabalho dependente e que, por consequência, já tenham sido alvo de retenção na fonte, devem garantir que estas retenções estejam devidamente documentadas e que os valores sejam corretamente reportados. Caso não haja a devida correspondência entre os valores reportados e aqueles que efetivamente foram sujeitos a retenção fiscal, o sistema da AT pode gerar alertas, levando a um processo de auditoria.
Dicas Práticas para o Preenchimento do DA Anexo O
Para facilitar o preenchimento do DA Anexo O, é aconselhável seguir algumas dicas práticas. Em primeiro lugar, recomenda-se utilizar a plataforma online da Autoridade Tributária (AT) para acessar o modelo e dicas de preenchimento, visto que a administração eletrónica simplifica muitos processos. O acesso pode ser realizado através do Cartão de Cidadão ou Chave Móvel Digital, garantindo segurança nas transações.
Outra dica é dedicar tempo suficiente para completar o formulário. Muitas vezes, o apressamento leva a erros que podem ser facilmente evitados. O ideal é reunir toda a documentação necessária, como recibos de vencimento e cartões de pensão, antes de iniciar o preenchimento. Também é importante verificar se todos os campos do formulário estão corretamente preenchidos e se os totais estão corretos antes de submeter a declaração.
Além disso, mantenha uma cópia da declaração submetida e toda a documentação relacionada ao DA Anexo O. Isso pode ser útil para futuras consultas ou mesmo para eventuais auditorias pela AT. Por último, caso tenha dúvidas, não hesite em procurar a ajuda de um contabilista ou consultor fiscal, que poderá oferecer orientações personalizadas e garantir que o preenchimento está em conformidade com a legislação em vigor.