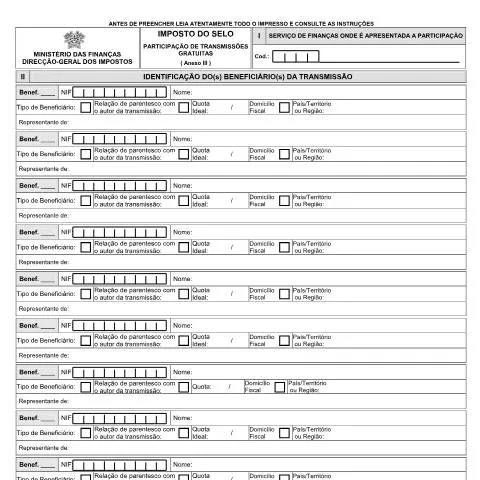
Articulação do Anexo III na Transmissão Gratuita de Bens
O Anexo III desempenha um papel crucial no âmbito do Imposto do Selo, especialmente quando se trata de transmissões gratuitas de bens. Este documento formaliza a participação em operações que envolvem a doação de ativos, que podem variar desde imóveis até outros bens de valor. A sua correta apresentação é vital para garantir a conformidade fiscal e evitar penalizações.
O que é o Anexo III?
O Anexo III é um formulário específico que deve ser preenchido e submetido às autoridades fiscais, mais precisamente à Direcção-Geral dos Impostos (DGCI), para formalizar a declaração de transmissões gratuitas. O formulário requer informações detalhadas sobre os beneficiários da transmissão, suas relações de parentesco com o doador, e outras informações pertinentes.
Datas Importantes: O Calendário das Transmissões Gratuitas
A temporalidade em que se deve apresentar o Anexo III é determinante para a regularização do Imposto do Selo. O prazo para a entrega deste formulário é de 30 dias após a data da transmissão. A contagem do prazo inicia-se a partir do momento em que o ato de transmissão é formalizado.
Consequências da Entrega Tardia
- Multa por atraso: A não entrega no prazo pode resultar em penalizações financeiras, cujos montantes variam consoante o tempo de atraso.
- Implicações fiscais: A falta de regularização pode levar a complicações futuras em operações tributárias relacionadas com os bens transmitidos.
Quem Está Obrigado a Preencher o Anexo III?
O perfil dos indivíduos obrigados a preencher o Anexo III é bastante diversificado. Tais obrigações recaem, por exemplo, sobre:
- Herdeiros que recebem bens por herança.
- Beneficiários de doações feitas por familiares.
- Entidades que recebem ativos de indivíduos por meio de doações em vida.
Exceções e Casos Específicos
Existem situações específicas que podem isentar a apresentação do Anexo III, como:
- Transmissões para entidades de solidariedade social.
- Casos registados em sede de testamento que já contemplam a declaração de impostos.
A Importância da Informação Correta no Preenchimento
O processo de preenchimento do Anexo III requer atenção e precisão. É imperativo que todas as informações relativas aos beneficiários estejam corretas e completas. O formulário inclui campos específicos, como:
- NIF: Número de Identificação Fiscal do beneficiário.
- Nome: Nome completo do beneficiário.
- Tipo de Beneficiário: Deve ser indicado se o beneficiário é uma pessoa singular ou coletiva.
- Relação de Parentesco: É fundamental especificar a relação com o autor da transmissão.
- Quota Ideal: Percentagem da propriedade que o beneficiário está a receber.
- Domicílio Fiscal: Endereço fiscal do beneficiário.
Passo a Passo para o Preenchimento
- Reúna todos os documentos necessários, como documentos de identidade e comprovativos de relação familiar.
- Preencha os campos do Anexo III com a informação solicitada.
- Revise o formulário para evitar omissões ou erros.
- Assine o documento e data-o antes de entrega.
Formas de Submissão: Onde e Como Entregar o Anexo III
A entrega do Anexo III pode ser realizada em várias modalidades, dependendo das preferências do declarante:
- Online: Através do portal e-factura, onde é possível submeter o formulário digitalmente. É imprescindível realizar a autenticação via Cartão de Cidadão ou Chave Móvel Digital.
- Papel: Se preferir a entrega física, deve dirigir-se ao Serviço de Finanças da sua área de residência e entregar o formulário impresso.
- Guichet: Para quem opta por esta via, é aconselhável marcar uma hora, evitando filas e esperas desnecessárias.
Comparativo dos Canais de Entrega
| Canal de Entrega | Vantagens | Desvantagens |
|---|---|---|
| Online | Praticidade; rapidez; menor risco de erro. | Necessidade de autenticação; dependência da internet. |
| Papel | Familiaridade com o processo tradicional. | Possibilidade de filas; tempo despendido. |
| Guichet | Assistência direta de funcionários. | Necessidade de marcação; potencial de espera prolongada. |
Implicações de uma Entrega Incorreta ou Incompleta
A entrega do Anexo III não é apenas uma formalidade; implica obrigações e direitos. Um erro ou uma falha na apresentação do formulário pode resultar em consequências significativas:
- Rejeição da Participação: Caso o formulário apresente informações incorretas, a DGCI pode optar por não aceitar a participação, exigindo a sua correção e reenvio.
- Multas e Penalizações: A não conformidade pode acarretar multas, que podem ser significativas, especialmente se a irregularidade for detectada após a verificação das contas.
- Implicações em Futuras Transações: A falta de um registo correto pode prejudicar a realização de futuras operações de transmissão envolvendo os mesmos bens.
O que Fazer em Caso de Erro
Se perceber que cometeu um erro após a entrega do Anexo III, deve:
- Contactar o Serviço de Finanças responsável pela sua área de residência.
- Submeter uma nova declaração com os dados corretos, indicando que se trata de uma correção.
- Aguardar a confirmação da aceitação da nova participação e verificar se há ajustamentos a realizar em termos de imposto.
O Impacto de Omissões e Seus Reflexos Fiscais
Uma omissão na entrega do Anexo III pode ter repercussões legais e financeiras. É crucial estar atento ao cumprimento das obrigações fiscais:
- Regularização Voluntária: Caso decida regularizar a situação, pode aproveitar a possibilidade de uma regularização voluntária, que pode mitigar penalizações.
- Ação Judicial: A omissão da participação pode levar a ações judiciais por parte das autoridades fiscais, se a situação não for resolvida.
Direitos do Cidadão em Caso de Conflito
Os cidadãos têm o direito de contestar decisões da DGCI. Em caso de discordância com as decisões tomadas em relação ao Anexo III, é possível:
- Apresentar uma reclamação por escrito no serviço de finanças.
- Requerer o apoio de um advogado para a defesa dos seus interesses.
O que é o Anexo III e a sua Importância na Declaração de IRS
O Anexo III do IRS é um dos documentos essenciais para a declaração de rendimentos em Portugal. Este anexo destina-se a reportar ganhos provenientes de rendimentos do trabalho dependente e pensões. É fundamental para os contribuintes que recebem salários, pensões ou outros rendimentos de trabalho, uma vez que permite a correta apuração do imposto a pagar ou a devolver.
Os rendimentos que devem ser incluídos no Anexo III são aqueles que foram pagos ao contribuinte durante o ano fiscal, englobando não apenas o salário base, mas também outras remunerações como subsídios, horas extraordinárias, gratificações e, em alguns casos, rendimentos de trabalho independente quando estes não são reportados em outros anexos. Assim, a correta inclusão desses valores é crucial para evitar problemas com a Autoridade Tributária (AT).
Como Preencher o Anexo III: Passo a Passo
O preenchimento do Anexo III pode parecer uma tarefa complicada, mas ao seguir um guia passo a passo, os contribuintes podem tornar este processo mais simples e menos intimidante. Abaixo, apresentamos um guia para a correta preenchimento deste anexo:
- Recolha de Dados: Antes de abrir o Formulário, reúna todos os recibos de salário, declarações de rendimentos e documentação necessária. É importante ter em mãos os valores brutos e líquidos, bem como os descontos para a Segurança Social e IRS.
- Acesso ao Portal das Finanças: Autentique-se no Portal das Finanças utilizando o seu Cartão de Cidadão, Chave Móvel Digital ou número de identificação fiscal (NIF).
- Selecionar o Modelo: Na área de declaração de IRS, escolha o modelo adequado. O Modelo 3 deve ser selecionado, seguido da escolha do Anexo III.
- Preenchimento dos Campos: Inicie o preenchimento dos campos do Anexo III. A primeira parte destina-se a identificar o contribuinte e o respetivo NIF. A seguir, deve inserir os rendimentos brutos do trabalho dependente e as pensões recebidas, organizados por categorias.
- Descontos e Retenções: Não se esqueça de incluir os descontos para a Segurança Social e os valores de IRS que já foram retidos na fonte. Esses dados são cruciais para calcular o imposto devido ou a devolver.
- Revisão: Após completar o formulário, revise cuidadosamente todas as informações inseridas. Qualquer erro pode resultar em penalizações ou uma avaliação fiscal incorreta.
- Submissão: Finalmente, submeta a declaração eletronicamente através do portal. Mantenha uma cópia da declaração submetida para efeitos de arquivo.
Este processo, quando realizado de forma metódica, pode não só garantir que o contribuinte cumpre com as suas obrigações fiscais, mas também maximizar possíveis devoluções de IRS.
Erros Comuns ao Preencher o Anexo III e Como Evitá-los
Ao preencher o Anexo III, é fácil cometer erros que podem ter repercussões significativas na avaliação fiscal. Aqui estão alguns dos erros mais comuns e dicas sobre como evitá-los:
- Omissão de Rendimentos: Muitos contribuintes esquecem-se de incluir rendimentos adicionais, como prémios ou subsídios. É importante fazer um levantamento completo de todos os rendimentos recebidos no ano fiscal.
- Informações Erradas: Inserir dados incorretos, como montantes ou números de identificação, pode levar a problemas com a AT. Sempre verifique todas as informações antes de submeter.
- Não Incluir Descontos: Ignorar os descontos obrigatórios (Segurança Social e IRS) pode resultar numa fatura fiscal muito elevada. Certifique-se de que todos os descontos foram correctamente contabilizados.
- Prazos de Submissão: A falta de atenção aos prazos de entrega do IRS pode resultar em penalizações. Lembre-se que o período para entrega da declaração normalmente decorre entre 1 de abril e 30 de junho de cada ano.
- Desconhecimento de Deduções: Muitos contribuintes não exploram todas as deduções disponíveis, como despesas com saúde ou educação. Informar-se sobre estas deduções pode levar a uma redução significativa do imposto a pagar.
Adotar um método cuidadoso e organizado ao preencher o Anexo III não só facilitará o processo, mas também assegurará que os direitos do contribuinte estão devidamente protegidos e utilizados.