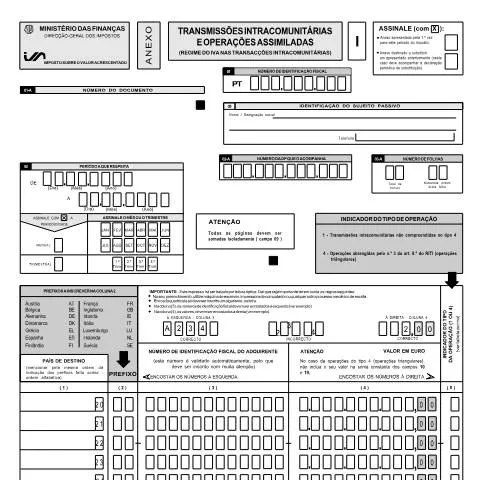
Desvendando o Anexo I: Um Guia Completo para Transmissões Intracomunitárias
A gestão das obrigações fiscais é um desafio que se intensifica, especialmente para as empresas que realizam negócios além-fronteiras. O Anexo I - Transmissões intracomunitárias e operações assimiladas é um documento essencial para a correta declaração do IVA referente a transações entre estados-membros da União Europeia. Neste artigo, vamos explorar em profundidade o funcionamento deste formulário e como cada passo deve ser seguido para evitar complicações.
Quando e Por Que Utilizar o Anexo I?
O uso do Anexo I é necessário sempre que uma empresa portuguesa realize transmissões intracomunitárias. Este formulário destina-se a reportar as vendas e operações realizadas com adquirentes situados noutros países da União Europeia. A sua correta utilização é fundamental, pois assegura a conformidade com as leis fiscais e evita penalidades.
Contexto e Importância
- Transmissões Intracomunitárias: Refere-se à venda de bens a clientes em outros estados-membros da UE, onde o IVA não é aplicado diretamente.
- Obrigações Fiscais: Este anexo deve acompanhar a declaração periódica de IVA, garantindo que as operações são reportadas de forma precisa e transparente.
Preparação e Justificativos: O Passo a Passo
Antes de iniciar o preenchimento do Anexo I, é crucial reunir a documentação necessária. A falta de qualquer documentação pode resultar em atrasos ou erros na declaração.
Documentos Necessários
- Faturas: Cada fatura emitida para um cliente intracomunitário deve estar organizada e pronta para ser utilizada.
- Declarações Anteriores: Se for uma substituição, tenha à mão as declarações anteriores que está a corrigir.
- Números de Identificação Fiscal (NIF): Confirme os NIF dos adquirentes que podem ser verificados online nas Direções de Finanças.
Completar o Anexo I: Um Olhar Detalhado sobre as Rubricas
O Anexo I possui diversas rubricas que devem ser preenchidas com precisão. Cada campo tem a sua importância e deve ser tratado com atenção. Vamos detalhar cada uma delas.
Decifrando os Campos do Formulário
| Código | Descrição | Instruções de Preenchimento |
|---|---|---|
| 01 | Número de Identificação Fiscal do Sujeito Passivo | Insira o NIF da empresa que realiza a operação. |
| 02 | Número da Declaração Periódica que o Acompanha | Indique o número da declaração que está a ser substituída. |
| 10 | Valor Total das Vendas | Preencha com o valor total das vendas realizadas para cada adquirente. |
| 19 | Total das Vendas Reportadas no Campo 10 | Este valor deve coincidir com a soma total das vendas reportadas. |
Nota: A formatação correta dos dados é crucial. Os números devem ser alinhados corretamente nas colunas para evitar erros de leitura óptica.
Processo de Entrega do Anexo I e Cronograma
O prazo para a entrega do Anexo I é alinhado com a periodicidade das declarações de IVA, que pode ser mensal ou trimestral. É essencial estar ciente destes prazos para evitar multas e juros.
Periodicidade de Entrega
- Mensal: Para empresas com um volume de negócios superior a 650.000 euros.
- Trimestral: Para empresas com um volume de negócios inferior a 650.000 euros.
Calendário de Entrega
As datas específicas de entrega variam, mas geralmente, a entrega deve ser feita até o dia 10 do mês seguinte ao período em questão. Os formulários devem ser apresentados sempre de forma conjugada com a declaração periódica de IVA.
O Que Fazer em Caso de Erros ou Omissões?
Erros podem ocorrer, e é vital saber como corrigi-los. Se durante a revisão perceber que cometeu um erro no Anexo I, deve realizar uma declaração de substituição.
Passos para Corrigir um Erro
- Identificar o Erro: Determine qual a informação que está incorreta.
- Preencher uma Nova Declaração: Utilize o Modelo C para preencher a declaração de substituição, que deve incluir todas as operações realizadas.
- Submeter a Declaração: Envie a nova declaração dentro do prazo estipulado para evitar penalidades.
Além disso, um erro na entrega do Anexo I pode levar a uma auditoria por parte da Autoridade Tributária (AT), portanto, manter um registo claro e organizado é imprescindível.
Desempenho do Anexo I na Cadeia de Obrigações Fiscais
O Anexo I não é um documento isolado; ele faz parte de um ecossistema maior de declarações fiscais. A sua correta utilização influencia diretamente outras obrigações, como o respectivo pagamento do IVA e a declaração de rendimentos.
Conexão com Outras Declarações
- Declaração Periódica de IVA: O Anexo I deve acompanhar a declaração periódica, devendo os valores apresentados serem coerentes entre si.
- Declaração de IRS e IRC: Os valores reportados no Anexo I podem também afetar os cálculos de lucros tributáveis nas declarações de IRS e IRC.
Acompanhamento e Resolução de Problemas com a AT
Se enfrentar dificuldades na aceitação do Anexo I pela Autoridade Tributária, existem canais de comunicação que podem ser utilizados para esclarecer dúvidas ou resolver problemas.
Contactar a AT
- Telefone: A linha de apoio ao contribuinte pode oferecer assistência e esclarecer dúvidas sobre o preenchimento do Anexo I.
- Visita Presencial: Dirigir-se à repartição de finanças local pode ser uma opção para resolver questões mais complexas.
Além disso, a Autoridade Tributária disponibiliza várias ferramentas online através do portal www.dgci.gov.pt onde pode consultar informações e verificar NIFs.
Considerações Finais: A Importância da Conformidade Fiscal
O cumprimento adequado das obrigações fiscais, incluindo a correta utilização do Anexo I, é fundamental para garantir a saúde financeira da empresa e evitar complicações legais. Manter-se informado e organizado, e procurar ajuda sempre que necessário, são passos essenciais para garantir uma gestão fiscal eficiente.
Ao adotar boas práticas na declaração de transmissões intracomunitárias, não apenas cumpre com a legislação, mas também fortalece a reputação da sua empresa no mercado, facilitando futuras transações e colaborações internacionais.
1. Introdução às Transmissões Intracomunitárias em Portugal
As transmissões intracomunitárias representam uma parte crucial do comércio entre Estados-Membros da União Europeia. Em Portugal, estas operações estão regulamentadas de acordo com o Código do IVA e têm particularidades que os contribuintes devem conhecer para assegurar o cumprimento das obrigações fiscais. O mecanismo do IVA aplicado a estas transmissões permite que os bens e serviços sejam comercializados entre os países da UE com um tratamento fiscal adequado, evitando a dupla tributação e promovendo a livre circulação de mercadorias.
É essencial que, ao realizar transmissões intracomunitárias, os contribuintes estejam cientes das condições que permitem a isenção de IVA e dos procedimentos a seguir para a correta declaração e reporte à Autoridade Tributária (AT). Além disso, as operações assimiladas a estas transmissões, como os serviços prestados a clientes em outros Estados-Membros, também devem ser observadas com atenção.
2. Condições para a Isenção de IVA nas Transmissões Intracomunitárias
Para que uma transmissão intracomunitária possa beneficiar da isenção de IVA, é necessário que sejam cumpridas certas condições. Primeiramente, o vendedor e o comprador devem estar registados para efeitos de IVA em seus respetivos países. O vendedor deve emitir uma fatura que especifique a isenção e incluir o número de identificação de IVA do comprador. Para tanto, é importante que o vendedor verifique a validade do NIF (Número de Identificação Fiscal) do destinatário, utilizando ferramentas disponíveis na plataforma da Comissão Europeia.
Além disso, a mercadoria deve ser efetivamente transportada de um Estado-Membro para outro. Esta condição pode ser comprovada por documentos de transporte, como guias de remessa ou conhecimento de embarque. A falta de prova do transporte pode resultar na obrigação de pagamento do IVA em Portugal, o que implica custos adicionais para o contribuinte.
Outras condições relevantes incluem a natureza das mercadorias envolvidas e o seu valor. Por exemplo, a venda de bens usados ou de ativos não sujeitos a IVA pode ter tratamento diferente, requerendo uma análise mais detalhada.
3. Obrigações Declarativas e os Formulários Relevantes
Os contribuintes que realizem transmissões intracomunitárias devem estar atentos às suas obrigações declarativas. Em Portugal, é necessário preencher o Modelo 3 IRS quando se trata de receitas obtidas por meio de transmissões intracomunitárias. Este modelo deve ser submetido nos prazos estabelecidos pela AT, normalmente entre abril e junho, seguido pelo processo de liquidação de contas.
Além do Modelo 3 IRS, os contribuintes também devem comunicar as suas operações intracomunitárias na Declaração de IVA. Neste caso, utiliza-se o Modelo 22, onde devem ser reportadas todas as vendas e aquisições realizadas no âmbito do IVA intracomunitário. Os prazos para a entrega deste modelo variam, sendo importante consultar o calendário fiscal da AT para evitar multas e penalizações.
Outro formulário relevante é o Modelo 10, que deve ser utilizado para reportar as operações de pagamento de rendimentos ou serviços prestados a não residentes na UE. A correta submissão desses documentos é fundamental para garantir a conformidade com a legislação fiscal e evitar problemas futuros com a administração tributária.
4. Tratamento de Operações Assimiladas: Serviços e Outros Bens
Além das transmissões de bens, as operações assimiladas incluem a prestação de serviços a clientes localizados em outros Estados-Membros. Tal como nas transmissões intracomunitárias, estas operações também podem ser isentas de IVA, desde que cumpram determinadas condições. A localização do prestador e do cliente, bem como o tipo de serviço prestado, desempenham um papel essencial na determinação da aplicação do IVA.
Por exemplo, os serviços fornecidos a empresas localizadas na UE, que estejam registadas para efeitos de IVA, podem ser isentos de IVA em Portugal. Para tal, o prestador deve garantir que o cliente possui um número de IVA válido, realizando a devida verificação antes da emissão da fatura.
Os serviços que envolvem a utilização de bens tangíveis, como aluguer de equipamentos ou prestação de serviços de consultoria com deslocação a outro país, também devem ser considerados. A tributação pode variar dependendo do local em que o serviço é considerado prestado, sendo essencial que os contribuintes se informem sobre as regras específicas que regem cada tipo de operação.
5. Consequências da Não Conformidade nas Transmissões Intracomunitárias
A não conformidade com as obrigações relacionadas com transmissões intracomunitárias pode levar a consequências significativas para o contribuinte. As penalizações podem incluir multas e juros sobre valores em falta, além da possível exigência de pagamento do IVA que deveria ter sido liquidado no momento da operação. É importante notar que, em casos de auditoria, a AT pode exigir a apresentação de toda a documentação relacionada com as mercadorias e os serviços prestados, como faturas, contratos e comprovativos de transporte.
Além das implicações financeiras, a reputação do contribuinte pode ser afetada, especialmente se forem identificadas práticas reiteradas de não conformidade. Por isso, recomenda-se que todos os agentes económicos estejam devidamente informados e atualizados sobre as exigências legais, evitando que a falta de conhecimento possa resultar em complicações futuras.
6. Recursos para Contribuintes e Apoio da AT
Para ajudar os contribuintes a navegar no complexo sistema das transmissões intracomunitárias, a AT disponibiliza uma série de recursos e orientações. O portal da AT contém manuais, guias e informações detalhadas sobre as obrigações fiscais relacionadas com o IVA e as transmissões intracomunitárias. Além disso, a AT realiza sessões de esclarecimento e webinars que podem ser úteis para empresários e contadores.
Os contribuintes também podem entrar em contato com o apoio ao cliente da AT para esclarecer dúvidas específicas ou obter informações adicionais sobre casos concretos. É aconselhável que as empresas mantenham um diálogo aberto com a AT, especialmente em situações que envolvam interpretação de normas ou quando se deparam com cenários não usual.
Além do suporte da AT, existem associações empresariais e consultores fiscais que podem prestar assistência em questões relacionadas com IVA e operações intracomunitárias. Contar com o apoio de profissionais experientes pode facilitar a compreensão das obrigações e a execução correta das operações, minimizando riscos e maximização de benefícios fiscais.