Contexte et enjeu du transfert de plus-value immobilière au Luxembourg
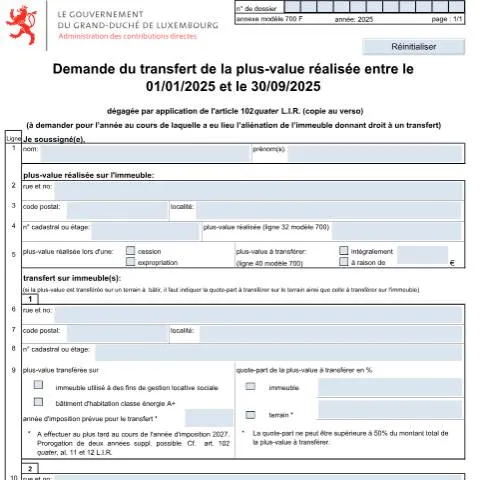
Lors de la cession d'un bien immobilier, il est fréquent que des plus-values soient réalisées. Ces gains peuvent être significatifs, mais leur imposition peut être un obstacle pour de nombreux contribuables. C'est dans ce cadre que se positionne le formulaire référencé 700, intitulé "Demande du transfert de la plus-value". Ce document s'adresse à ceux qui souhaitent transférer une plus-value réalisée sur un bien immobilier à un ou plusieurs immeubles de remplacement, sous certaines conditions de législation luxembourgeoise. La loi modifiée du 5 août 1993, ainsi que l'article 102quater de la Loi de l'Impôt sur le Revenu (L.I.R.), offrent aux contribuables la possibilité de réduire leur charge fiscale en réinvestissant leur plus-value dans des biens immobiliers répondant à des critères spécifiques, notamment en faveur de la gestion locative sociale ou de la performance énergétique. La bonne utilisation de ce formulaire est donc cruciale pour bénéficier de ces avantages fiscaux.Les éléments clés à renseigner sur le formulaire 700
Le formulaire 700 est structuré de manière à recueillir des informations précises sur la plus-value réalisée, les biens concernés, ainsi que l'année d'imposition prévue. Chaque champ de ce formulaire doit être rempli avec soin pour éviter toute complication lors de l'instruction du dossier.Détails sur la plus-value réalisée
La première section demande des informations sur la plus-value réalisée, incluant des éléments tels que :- Nom et prénom du contribuable: Ces informations doivent correspondre aux données officielles disponibles dans le registre national.
- Plus-value réalisée: Montant à indiquer clairement, en se basant sur les calculs effectués lors de la cession.
- Adresse de l'immeuble cédé: Il est impératif d'indiquer la rue, le numéro, le code postal et la localité avec précision.
- Numéro cadastral: Ce numéro est essentiel pour identifier l'immeuble dans les registres fonciers.
Transfert sur un ou plusieurs nouveaux biens
Un des aspects marquants de ce formulaire est la possibilité de transférer la plus-value sur un ou plusieurs nouveaux immeubles. Il est nécessaire de spécifier :- La quote-part à transférer: Ne peut dépasser 50 % de la plus-value totale.
- Les informations sur les nouveaux immeubles: Il faudra également remplir des informations relatives à ces biens, similaires à celles fournies pour l'immeuble cédé.
Engagement à réinvestir
Au regard des exigences légales, le contribuable doit s'engager à réinvestir la plus-value dans des délais impartis, en mentionnant le montant en toutes lettres pour une meilleure clarté.Justificatifs à préparer pour un transfert réussi
La réussite de la demande de transfert de la plus-value repose également sur la préparation adéquate des documents justificatifs. Voici une liste de pièces à rassembler :Cas général
- Copie de l’acte de cession: Document prouvant la vente du bien immobilier.
- Documentation sur le nouvel immeuble: Preuve de l'acquisition des biens sur lesquels la plus-value sera transférée.
Cas particuliers
Le cas des contribuables ayant des situations spécifiques peut nécessiter des documents supplémentaires :
- Succession: Dans le cas où le contribuable est décédé avant le transfert, les héritiers doivent fournir des pièces justificatives de leur statut.
- Imposition collective: Pour les couples soumis à une imposition commune, des preuves de la répartition de la plus-value devront être mises à disposition.
Calendrier du transfert de la plus-value
Les délais sont essentiels lors de la déclaration du transfert de la plus-value. Il est donc primordial de respecter les échéances fixées pour éviter des pénalités ou des refus de demande.Dates clés à retenir
| Type d'événement | Date limite |
|---|---|
| Réalisation de la plus-value | 01/01/2025 - 30/09/2025 |
| Demande de transfert | Au moment de la déclaration d'impôt pour l'année de cession |
| Transfert à réaliser | Avant la fin de l'année d'imposition 2027 (avec possibilité de prorogation) |
Différents canaux de dépôt pour la demande de transfert
Les usagers du service public luxembourgeois disposent de plusieurs options pour déposer leur demande de transfert de plus-value. Le choix du canal est déterminant, tant en termes de rapidité que d'efficacité.Dépôt en ligne via MyGuichet.lu
L'interface électronique MyGuichet.lu permet un dépôt rapide et sécurisé, accessible avec une authentification eID ou LuxTrust. Voici les avantages :- Rapidité: Le traitement de la demande se fait plus rapidement.
- Suivi de dossier: Les usagers peuvent suivre l'évolution de leur demande en temps réel.
Envoi postal
Pour ceux qui préfèrent le traditionnel, l'envoi postal reste une option. Toutefois, il est conseillé de privilégier un envoi recommandé pour conserver une preuve de dépôt. Ce mode de dépôt pourrait allonger les délais de traitement.Dépôt au guichet
Les citoyens peuvent également se rendre directement dans les bureaux de l’administration des contributions directes. Ce mode permet d'obtenir des conseils et d’éventuels clarifications sur des points spécifiques directement auprès des agents.Que faire en cas de refus ou d'erreur lors du dépôt
La gestion des refus ou des erreurs lors de la demande de transfert peut être délicate. Voici quelques étapes à suivre pour résoudre ces situations :Refus de la demande
En cas de refus, il est essentiel de bien comprendre les motifs. L'administration des contributions directes envoie généralement une notification mentionnant les raisons. Les options suivantes peuvent être envisagées :- Demander des précisions: Contacter l'administration pour comprendre les points de blocage.
- Présenter un recours: Si le refus semble injustifié, il est possible de faire appel de la décision dans les délais impartis.
Erreur dans le remplissage
Si un oubli ou une erreur a été commise, il est préférable d'agir rapidement :- Informer l'administration: Cela peut être fait par téléphone ou par mail, selon les préférences de l'administration.
- Soumettre un nouveau formulaire: Dans certains cas, il peut être nécessaire de remplir à nouveau le formulaire 700 en tenant compte des corrections.
Profil des personnes concernées par le transfert de plus-value
Il est également important de considérer les différents profils de contribuables qui peuvent bénéficier de ce transfert. Chacun peut avoir des spécificités qui impactent leur demande.Particuliers
- Propriétaires d'un bien immobilier: Ceux qui ont vendu un bien et souhaitent réinvestir dans un autre.
- Petits investisseurs: Ceux qui vendent des biens pour acquérir des logements à faible consommation énergétique.
Couples soumis à imposition collective
Pour les couples mariés ou pacsés, les deux partenaires peuvent opérer le transfert, sous réserve de bien justifier la part de plus-value qui appartient à chacun.Successeurs
Dans le cadre d'une succession, les héritiers peuvent également demander le transfert si le contribuable initial est décédé avant la réalisation de la demande.Distinction avec les autres démarches administratives
Il est essentiel de ne pas confondre le formulaire 700 avec d'autres formulaires administratifs, tels que ceux relatifs à l'impôt sur le revenu ou des déclarations d’impôts plus générales.Formulaires connexes
| Formulaire | Objectif |
|---|---|
| Formulaire 901bis | Déclaration d'impôt sur le revenu annuelle |
| Formulaire 900 | Déclaration pour l'impôt sur les plus-values immobilières sans transfert |
Conclusion utile sur la préparation à la demande de transfert
Avant de déposer votre demande de transfert de plus-value via le formulaire 700, assurez-vous d'être en possession de toutes les informations et justificatifs requis. La précision dans le remplissage du formulaire peut garantir une instruction rapide et efficace de votre dossier. En cas de doutes ou de questions, n'hésitez pas à contacter directement l'administration des contributions directes ou à consulter les ressources disponibles en ligne sur MyGuichet.lu. La rigueur dans la préparation de votre dossier déterminera en grande partie le succès de votre demande.Comprendre la plus-value d’immeubles du patrimoine privé
La plus-value d’immeubles du patrimoine privé est un sujet essentiel pour les propriétaires immobiliers au Luxembourg. Lorsqu'un bien immobilier est vendu à un prix supérieur à son prix d'acquisition, la différence constitue la plus-value. Ce type de plus-value est généralement imposable dans le cadre de la fiscalité luxembourgeoise. Toutefois, il existe plusieurs exonérations et régimes spécifiques, en fonction de la durée de détention du bien, de son utilisation, et même de la nature des travaux réalisés dessus.
Par exemple, si une propriété a été détenue pendant plus de 2 ans, certaines exonérations peuvent s’appliquer, notamment si le bien a été occupé à titre de résidence principale durant cette période. Il est crucial pour les propriétaires de bien saisir ces subtilités afin de maximiser leur situation fiscale lors de la vente de biens immobiliers.
Les étapes pour effectuer une demande de transfert de plus-value
Le processus pour demander un transfert de la plus-value doit être méticuleusement suivi afin d’éviter des erreurs qui pourraient entraîner des retards ou des complications. Voici les étapes détaillées à suivre:
- Évaluation de la plus-value: Avant toute chose, il est impératif de calculer la plus-value réalisée sur la vente. Ce calcul doit inclure non seulement le prix d'achat initial, mais également tous les frais annexes comme les notaires, les droits d'enregistrement et les coûts des travaux d'amélioration effectués sur le bien.
- Préparation du dossier: Constituez un dossier complet comprenant tous les documents nécessaires. Cela inclut les contrats de vente, les justificatifs de dépenses liées à l'immeuble, les attestations d'occupation, et toute autre documentation pertinente. Assurez-vous que chaque document est à jour et correct pour faciliter l'examen de votre demande.
- Remplissage du formulaire approprié: Rendez-vous sur MyGuichet.lu pour accéder au formulaire ad hoc pour la déclaration de transfert de plus-value. Ce formulaire est généralement désigné sous le numéro 901bis. L'utilisation de ce service en ligne permet de garantir une transmission sécurisée et rapide de votre demande.
- Soumission de la demande: Une fois le formulaire dûment rempli et les pièces jointes ajoutées, soumettez votre demande via MyGuichet.lu. Pensez à sauvegarder une copie de votre soumission pour vos archives personnelles.
- Suivi de la demande: Après avoir soumis votre demande, il est recommandé de suivre son avancement. Vous pouvez généralement consulter l'état de votre demande sur MyGuichet.lu. En cas de besoin, n'hésitez pas à contacter l'Administration des Contributions Directes (ACD) pour obtenir des précisions sur votre situation.
Les conséquences fiscales du transfert de la plus-value
Effectuer un transfert de la plus-value a des implications fiscales importantes qu'il convient de bien comprendre. Tout d'abord, il faut savoir que la taxation de la plus-value dépend du montant réalisé ainsi que des exonérations dont le vendeur pourrait bénéficier. La plus-value est intégrée dans le revenu imposable du vendeur pour l'année fiscale en cours, et peut donc augmenter le taux d'imposition global.
Il est également important de noter que certaines transactions, telles que les ventes entre membres d’une même famille ou les donations, peuvent avoir des traitements fiscaux différents. Par ailleurs, si la propriété a été détenue pendant une période prolongée, une exonération partielle ou totale peut être applicable, réduisant ainsi l'assiette taxable.
En raison de la complexité de la législation fiscale, il pourrait être avisé de consulter un fiscaliste ou un notaire spécialisé dans la fiscalité immobilière luxembourgeoise afin d’optimiser la situation fiscale et de comprendre toutes les nuances applicables à votre cas particulier.