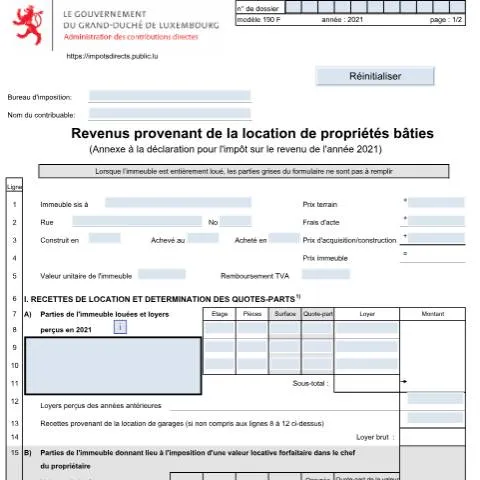
La déclaration des revenus locatifs : un enjeu crucial pour les propriétaires
Dans le cadre de la fiscalité luxembourgeoise, la déclaration des revenus de la location de propriétés bâties revêt une importance particulière. En effet, ce processus n’est pas seulement une obligation administrative, mais c’est aussi un facteur déterminant pour le calcul de l'impôt à acquitter. Le formulaire Annexe 190 F, intitulé « Revenus de la location de propriétés bâties », est essentiel pour tout propriétaire bailleur. Que vous soyez un investisseur aguerri ou simplement une personne ayant loué un bien immobilier, la précision dans le remplissage de ce document est primordiale.
À qui s’adresse le formulaire 190 F ?
Le formulaire 190 F cible principalement les propriétaires d'immeubles qui perçoivent des loyers. Cela inclut :
- Les particuliers ayant des biens immobiliers loués.
- Les investisseurs immobiliers possédant plusieurs propriétés.
- Les sociétés qui gèrent des biens immobiliers à des fins locatives.
Il est important de noter que même si une partie de l'immeuble est occupée à des fins personnelles, le formulaire doit être rempli si elle génère des revenus locatifs. Les spécificités de chaque situation peuvent influencer la déclaration effective des loyers perçus.
Calendrier de déclaration : les étapes clés
La déclaration des revenus locatifs s’effectue dans un cadre temporel bien défini :
- A partir du 1er janvier de l'année fiscale : Début de la période de déclaration des revenus locatifs.
- Date limite de dépôt : Généralement, le 31 mars de l'année suivant celle des revenus déclarés. Par exemple, pour les revenus de 2021, la déclaration doit être effectuée au plus tard le 31 mars 2022.
- Traitement des déclarations : L’administration fiscale dispose d’un délai de plusieurs mois pour traiter les déclarations et informer le contribuable des éventuelles erreurs ou omissions.
Respecter ce calendrier est essentiel, car un retard dans la déclaration peut entraîner des pénalités financières. De plus, le traitement rapide de votre dossier peut éviter des frais supplémentaires liés à la régularisation.
Complétude et exactitude : comment remplir le 190 F
Remplir le formulaire 190 F nécessite rigueur et attention. Voici un guide pas à pas pour éviter les erreurs fréquentes :
- Identification du bien : Indiquez l’adresse complète de l’immeuble, ainsi que les détails d’acquisition (prix d’achat, année d'achèvement, etc.).
- Recettes perçues : Déclarez tous les loyers perçus au cours de l’année. Assurez-vous d’inclure les loyers des années antérieures si pertinent.
- Dépenses déductibles : Rendez compte des frais d’entretien, des réparations et autres coûts engagés pour le bien loué. Cela inclut des détails comme l’assurance, les services publics, etc.
- Calcul des revenus nets : Une fois les recettes et les dépenses déclarées, déterminez vos revenus locatifs nets en soustrayant les coûts des recettes.
- Déductions : Vérifiez les possibilités d’abattement. Par exemple, une exonération de 50 % des revenus locatifs nets peut être applicable sous certaines conditions.
Un accompagnement d'un expert-comptable ou d'un fiscaliste est fortement recommandé pour éviter les erreurs pouvant entraîner des redressements ou des pénalités.
Les spécificités de la déclaration pour les étrangers
Les propriétaires non résidents au Luxembourg doivent se conformer à des règles particulières en matière de déclaration des revenus locatifs. En effet :
- Résidence fiscale : Les non-résidents doivent s'assurer d'avoir une adresse fiscale en Luxembourg pour effectuer leur déclaration.
- Double imposition : Les conventions fiscales existantes entre le Luxembourg et d'autres pays peuvent influer sur la déclaration des loyers.
- Assistance locale : Il est souvent conseillé de faire appel à un professionnel fiscal local pour naviguer dans les complexités administratives.
La méconnaissance des lois fiscales peut entraîner des erreurs significatives et des complications administratives.
Délais et conséquences en cas d’omission
La négligence dans la déclaration des revenus locatifs peut s'accompagner de conséquences graves. En cas de non-dépôt ou d'omission dans le formulaire 190 F :
- Pénalités financières : Des amendes peuvent être appliquées, augmentant avec le temps d'attente.
- Intérêts sur les impôts dus : En cas de retard dans le paiement des impôts, des intérêts peuvent être appliqués.
- Risque de redressement fiscal : L'administration fiscale peut décider d'un contrôle plus approfondi de votre situation fiscale.
Il est donc crucial de veiller à la bonne complétude et au respect des délais.
Les canaux de dépôt : choisir son option
Il existe plusieurs méthodes pour déposer le formulaire 190 F :
| Méthode de dépôt | Caractéristiques | Conseils |
|---|---|---|
| En ligne via MyGuichet.lu | Sécurisé, rapide, possibilité de conserver une trace de la soumission. | Accessible avec eID ou LuxTrust. |
| Par courrier postal | Option traditionnelle, nécessite une vérification des délais d’envoi. | Envoyer en recommandé pour assurer la réception. |
| Au guichet de l'administration fiscale | Possibilité de poser des questions sur place, interaction directe. | Pensez à prendre rendez-vous pour éviter une longue attente. |
Chaque méthode a ses avantages et inconvénients, mais le dépôt en ligne via MyGuichet.lu est souvent privilégié pour sa rapidité et sa sécurité.
Suivi du dossier : comment relancer son administration ?
Après le dépôt de votre déclaration, il est essentiel de suivre l'avancement de votre dossier. Voici comment procéder :
- Accéder à MyGuichet.lu : Connectez-vous à votre compte pour voir l’état de votre déclaration et toute communication de l’administration fiscale.
- Relance téléphonique : En cas de retard anormal, vous pouvez contacter le bureau d'imposition par téléphone pour obtenir des informations.
- Adressez un courriel : Si vous avez besoin de précisions, il peut être utile d’envoyer un courriel à l’adresse officielle de l’administration fiscale.
Un suivi proactif peut non seulement accélérer le traitement de votre dossier, mais aussi montrer votre volonté d'être en règle avec l'administration fiscale.
En cas de difficultés : recours et assistance
Il se peut que des complications surgissent lors du remplissage ou du dépôt du formulaire 190 F. Voici les recours possibles :
- Demande de rectification : Si vous constatez une erreur dans votre déclaration, vous pouvez demander une rectification dans les délais impartis.
- Recours en cas de refus : En cas d’opposition par l’administration, un recours formel peut être introduit auprès de la Commission de recours.
- Assistance professionnelle : Faire appel à un expert-comptable ou un avocat fiscaliste peut s’avérer utile pour naviguer dans des situations complexes.
Être bien informé et préparé peut considérablement faciliter le processus de déclaration et atténuer les risques d'erreurs coûteuses.
L'importance de la transparence et de la conformité
La déclaration correcte des revenus locatifs est non seulement une obligation légale, mais aussi un pilier fondamental de la transparence fiscale. L'adhésion au cadre réglementaire luxembourgeois favorise la confiance entre l'administration fiscale et les contribuables. En mettant l'accent sur la conformité et la transparence, les propriétaires et investisseurs peuvent ainsi bénéficier d'un climat fiscal plus serein.
Investir du temps et des efforts dans la compréhension et le respect des obligations fiscales est essentiel. Cela évite non seulement les pénalités, mais contribue également à un système fiscal juste et équitable pour tous.
Les Obligations Comptables Liées aux Revenus Locatifs
Lorsque vous générez des revenus à partir de la location de propriétés bâties, il est essentiel de respecter certaines obligations comptables. Selon le Code fiscal luxembourgeois, tout revenu locatif doit être documenté avec précision. Cela implique de conserver tous les justificatifs relatifs aux dépenses engagées pour l'entretien et la gestion du bien loué. Ces dépenses peuvent inclure des travaux de rénovation, les frais d’administration, ainsi que les charges liées aux services publics.
En outre, il est recommandé de tenir un registre des loyers perçus, qui peut être sous forme de tableau récapitulatif, afin de simplifier le processus de déclaration fiscale. Ce tableau doit mentionner le nom du locataire, le montant du loyer, la période de location et toute autre information pertinente, comme les retards éventuels de paiement. La rigueur dans la tenue des comptes permet non seulement de se conformer aux exigences légales, mais aussi d’optimiser sa situation fiscale en évitant d’éventuelles pénalités.
Pour faciliter cette gestion, plusieurs outils informatiques sont disponibles, que ce soit des logiciels de comptabilité ou des applications spécifiques à la gestion locative. Certains de ces outils permettent également de générer des rapports financiers qui pourront être utiles lors de la déclaration des revenus locatifs.
Les Exonérations Possibles sur les Revenus Locatifs
Il est important de connaître les exonérations fiscales qui peuvent s'appliquer aux revenus générés par la location de propriétés bâties. Selon la législation luxembourgeoise, certaines situations permettent de bénéficier d'une exonération totale ou partielle. Par exemple, les revenus obtenus par la location d’un bien immobilier familial à un membre de la famille peuvent être exonérés dans certaines limites, sous condition que le loyer soit modéré.
De plus, les propriétés destinées à des fins sociales ou d’intérêt général peuvent également bénéficier d'un traitement fiscal favorable. Par exemple, les logements destinés à être loués à des ménages à revenus modestes peuvent faire l'objet d'une exonération ou d'une réduction d'impôts. Ces mesures visent à encourager la mise à disposition de logements abordables sur le marché.
Cependant, il est primordial de se référer aux circulaires de l'Administration de l'Enregistrement et des Domaines, qui précisent les critères d'éligibilité pour ces exonérations. Un conseil avisé serait également de consulter un conseiller fiscal pour s'assurer que toutes les conditions sont remplies et pour optimiser sa déclaration de revenus.
Les Conséquences Fiscales en Cas de Vente de Propriétés Louées
La vente d'une propriété bâtie louée peut avoir des implications fiscales significatives qu'il est crucial de connaître. En principe, la plus-value réalisée lors de la vente d'un bien immobilier est soumise à l'impôt sur les plus-values. Toutefois, des exonérations peuvent s'appliquer, notamment si le bien est détenu depuis plus de deux ans, ou si certaines conditions liées à sa destination sont respectées.
Lorsque vous disposez d'un bien immobilier que vous avez loué pendant plusieurs années, il est sage de prendre en compte la valeur actuelle du marché. La détermination de la plus-value imposable repose sur la différence entre le prix de cession et le prix d'acquisition, ce dernier pouvant inclure des frais d'acquisition, des travaux réalisés, et d'autres coûts associés à la mise en location du bien.
Il est également essentiel de signaler la vente aux autorités fiscales via le Formulaire 901bis, qui permet d’indiquer les détails de la transaction. En cas de non-déclaration, les conséquences peuvent être lourdes, pouvant aller jusqu'à des amendes substantielles ou des requalifications des revenus locatifs en revenus professionnels si l'administration considère que la location est exercée à titre habituel. En somme, une attention particulière doit être portée à la gestion de ces transactions pour éviter d'éventuels litiges avec l'Administration des contributions directes.