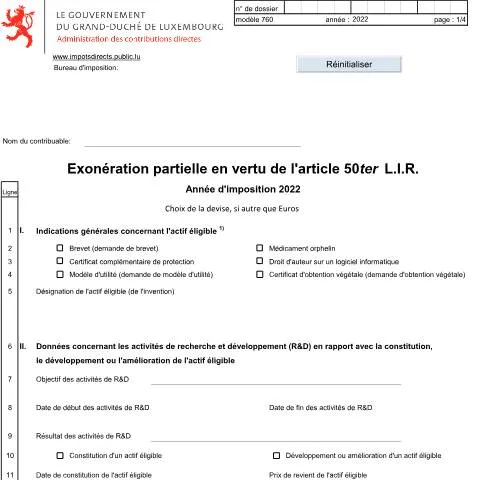
Plongée au cœur du formulaire 760 F : enjeux et modalités
Dans le cadre de l'optimisation fiscale et du soutien à l'innovation, le formulaire 760 F, relatif aux droits de propriété intellectuelle visés à l'article 50ter, joue un rôle prépondérant pour les entreprises luxembourgeoises. Loin d'être un simple document à remplir, il représente une opportunité stratégique pour les acteurs du secteur innovant. Démarche complexe, il est essentiel d'en comprendre les tenants et aboutissants pour en tirer le meilleur parti.
Un calendrier précis : du dépôt à l'examen
Il est impératif de respecter les délais associés à la déclaration des droits de propriété intellectuelle. La période de dépôt du formulaire 760 F est généralement alignée sur l'année fiscale calendaire, ce qui signifie que les contribuables doivent le soumettre au plus tard le 31 mars de l'année suivant celle au titre de laquelle les exonérations sont demandées.
- Date limite de dépôt : 31 mars de l'année suivant l'imposition.
- Examen de la demande : L'administration fiscale dispose d'un délai de 4 mois à compter de la réception du formulaire pour en traiter la demande.
- Notification des résultats : Les contribuables sont informés de la décision par courrier, indiquant l'éventuelle exonération accordée.
Articulation avec d'autres démarches administratives
Le formulaire 760 F ne se dépose pas dans un vide administratif. Son rôle s'inscrit dans un processus plus large de déclaration fiscale qui prend en compte diverses autres obligations. En effet, il est souvent nécessaire de faire appel à d'autres documents, notamment ceux relatifs à la déclaration de l'imposition des entreprises (déclaration fiscale annuelle). Voici quelques étapes connexes :
- Préparation des documents : S'assurer que tous les justificatifs relatifs aux droits de propriété intellectuelle soient en ordre.
- Dépôt du formulaire 760 F : Soumettre le formulaire pour se voir appliquer l'exonération.
- Vérification par l'administration : L'Administration des contributions directes (ACD) examine la demande dans les délais impartis.
- Intégration dans la déclaration annuelle : Les exonérations accordées doivent être intégrées dans la déclaration fiscale annuelle de l'entreprise.
Comprendre le cadre réglementaire du formulaire 760 F
Le cadre légal qui entoure le formulaire 760 F est encadré par l'article 50ter du Code des impôts luxembourgeois. Cet article vise à encourager l'investissement en recherche et développement au travers d'exonérations fiscales. Les entreprises qui détiennent des droits de propriété intellectuelle, tels que des brevets ou des droits d'auteur, peuvent ainsi bénéficier d'une exonération partielle sur les revenus nets générés par ces actifs.
Les dispositions légales sont régulièrement mises à jour, et il est essentiel pour les entreprises de rester informées de toute modification pouvant impacter leur situation fiscale. Le Mémorial A, disponible sur Legilux.lu, constitue la référence incontournable pour toute mise à jour réglementaire.
Étape par étape : le processus de dépôt et d’examen
Le dépôt du formulaire 760 F s'effectue selon une procédure bien déterminée. Chaque étape nécessite une attention particulière pour éviter les erreurs qui pourraient compromettre l'obtention de l'exonération fiscale. Voici une description des différentes étapes à suivre :
- Identification des actifs éligibles : Il convient d'établir clairement quels droits de propriété intellectuelle (brevets, modèles d'utilité, droits d'auteur) sont concernés par la demande.
- Collecte des données de recherche et développement : Rassembler les informations concernant les activités de R&D ayant mené à la constitution des actifs, incluant les dates clés, les résultats obtenus et les dépenses engagées.
- Complétion du formulaire : Remplir soigneusement chaque section du formulaire 760 F, en évitant les lacunes et les inexactitudes.
- Dépôt du formulaire : Envoyer le formulaire rempli à l'ACD via MyGuichet.lu, en s'assurant de respecter les modalités de transmission sécurisée.
- Suivi de l’examen administratif : Une fois déposé, le formulaire sera examiné par l'administration. Il est recommandé de garder un œil sur le suivi afin d'éventuellement relancer en cas de non-recevoir.
Décodage des rubriques : une attention particulière aux détails
Chacune des sections du formulaire 760 F nécessite une attention particulière pour éviter des erreurs ou omissions. Voici un aperçu des rubriques clés et des éléments à ne pas négliger :
| Rubrique | Description | Point à vérifier |
|---|---|---|
| Indications générales concernant l'actif éligible | Identification des droits de propriété intellectuelle. | Assurez-vous de cocher tous les types d'actifs concernés. |
| Données R&D | Informations sur les activités de recherche menées. | Vérifiez les dates de début et de fin des projets de R&D. |
| Indications concernant l'office d'enregistrement | Éléments liés à l'enregistrement des droits. | Contrôlez les numéros d'enregistrement et les dates. |
| Dépenses de R&D | Montant et nature des dépenses engagées. | Rassemblez toutes les factures et justificatifs. |
| Revenu éligible de l'exercice | Calcul du revenu généré par les actifs éligibles. | Assurez-vous d'inclure toutes les sources de revenus. |
En examinant chaque rubrique, il est essentiel de ne pas négliger l'importance de la précision. Des erreurs dans les montants ou des omissions de données peuvent entraîner un refus de l'exonération demandée.
Justificatifs : une préparation minutieuse pour chaque situation
La constitution d'un dossier solide est cruciale pour maximiser les chances d'obtenir l'exonération souhaitée. En fonction des cas, différents justificatifs sont nécessaires :
- Brevets : Copies des demandes de brevets et des certificats d'enregistrement.
- Droits d'auteur : Preuves d'enregistrement auprès des organismes compétents.
- Dépenses de R&D : Factures détaillées prouvant les dépenses engagées.
- Rapports de recherche : Documentation des activités de recherche et de développement réalisées.
Il est recommandé de conserver une trace de tous les documents envoyés et de s'assurer qu'ils sont bien lisibles et complets. En cas de doute sur les justificatifs à fournir, l'ACD peut être contactée pour des précisions.
Profils des usagers : scinder les cas pour mieux répondre
Le formulaire 760 F s'adresse principalement aux entreprises qui développent des actifs à travers des recherches et des innovations. Toutefois, il est nécessaire de comprendre que tous les profils d'entreprises ne sont pas traités de la même manière. Voici quelques situations types :
- Start-ups innovantes : Ces entreprises, souvent à la recherche de financements, doivent démontrer un lien fort entre leurs activités de R&D et les actifs demandant une exonération.
- PME établies : Proposant des produits basés sur la propriété intellectuelle, elles doivent veiller à fournir des justificatifs solides pour étayer leur demande.
- Groupes d'entreprises : Les sociétés liées doivent prêter une attention particulière aux relations financières entre elles, surtout en matière de dépenses de R&D.
Chaque profil d'usager devra également évaluer les spécificités des actifs de propriété intellectuelle détenus et leur potentiel d'exonération. Des conseils personnalisés peuvent être sollicités auprès de conseillers fiscaux pour optimiser la demande.
Il est donc essentiel d'aborder la démarche de manière proactive et informée. Chaque étape, du dépôt à la réception des résultats, requiert une préparation minutieuse et une attention constante aux détails, garantissant ainsi le succès de la demande d'exonération liée aux droits de propriété intellectuelle.
Les enjeux de l’optimisation fiscale : une réflexion stratégique
Au-delà de l'aspect procédural, la stratégie de demande d'exonération via le formulaire 760 F doit s'inscrire dans une réflexion plus large sur la gestion fiscale de l'entreprise. Les exonérations offertes constituent un levier de compétitivité pour les entreprises innovantes, surtout dans un contexte économique en constante évolution.
Il est donc conseillé aux entreprises d'intégrer cette démarche dans un plan fiscal bien pensé, en tenant compte des opportunités offertes par la législation luxembourgeoise et en restant à l'affût des évolutions réglementaires.
En somme, la compréhension approfondie du formulaire 760 F, ainsi que la préparation minutieuse des documents et justificatifs requis, représentent des étapes cruciales pour toute entreprise souhaitant bénéficier d'une exonération sur les droits de propriété intellectuelle. En naviguant avec soin à travers ce processus, les entreprises pourront non seulement optimiser leur situation fiscale, mais également renforcer leur position sur le marché.