Contexte et enjeux de la déclaration des revenus nets pour les organismes à caractère collectif
Les organismes à caractère collectif non domiciliés au Luxembourg doivent soumettre un formulaire spécifique pour déclarer leurs revenus nets. Ce processus, encadré par la législation fiscale luxembourgeoise, est crucial pour assurer la transparence financière et le respect des obligations fiscales. En effet, les autorités luxembourgeoises s’assurent que même les entités étrangères qui exercent des activités dans le pays contribuent équitablement au système fiscal.
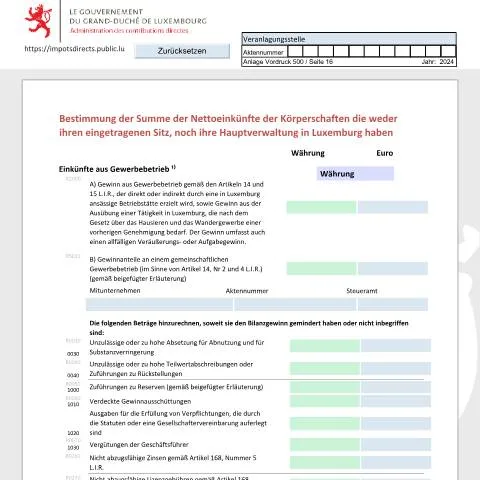
Cette formalité est réalisée via le formulaire intitulé « Détermination du total des revenus nets des organismes à caractère collectif qui n'ont ni leur siège social, ni leur administration centrale au Luxembourg » (référence NRR_D). L'importance de ce document réside dans son rôle de collecte d'informations fiscales essentielles, influençant notamment le montant d'impôts dus par ces organismes.
Qui est concerné par la déclaration et les modalités de soumission?
La déclaration concerne principalement les organismes à caractère collectif qui exercent une activité au Luxembourg sans y avoir leur siège social ou leur administration centrale. Cela inclut des sociétés étrangères, des associations, des fondations et d'autres entités similaires. En pratique, cela signifie que toute organisation qui génère des revenus sur le territoire luxembourgeois doit s'assurer qu'elle est en conformité avec les obligations de déclaration.
Le dépôt de ce formulaire doit se faire en ligne via la plateforme sécurisée MyGuichet.lu, où l'authentification est requise à l'aide d'une eID ou d'un certificat LuxTrust. Les utilisateurs doivent donc disposer des accès nécessaires pour naviguer sur cette interface et soumettre leur déclaration.
Processus détaillé de déclaration des revenus nets
Le processus de déclaration des revenus nets commence par la collecte des informations financières pertinentes. Voici les étapes à suivre :
- Collecte des données financières : Rassemblez toutes les informations relatives aux revenus générés par l'organisme, y compris les différentes sources de revenus, les dépenses et les charges applicables.
- Accéder à MyGuichet.lu : Connectez-vous à la plateforme avec votre eID ou votre certificat LuxTrust. Assurez-vous que vos identifiants sont à jour.
- Télécharger le formulaire NRR_D : Ce formulaire est disponible en format PDF pour les années fiscales allant de 2021 à 2025. Vérifiez que vous utilisez la version correcte.
- Compléter le formulaire : Remplissez le formulaire avec les données collectées. Il est crucial d'être précis, car toute inexactitude pourrait entraîner des complications.
- Soumission en ligne : Une fois le formulaire complété, soumettez-le via MyGuichet.lu. Conservez une copie de la soumission pour vos dossiers.
Visibilité des résultats et gestion des suites
Après la soumission du formulaire, les organismes doivent rester vigilants concernant les communications des administrations fiscales. En effet, toute décision prise par l’Administration des contributions directes (ACD) sera notifiée via cette plateforme.
Il est possible qu'une vérification supplémentaire soit nécessaire. Dans ce cas, l'ACD peut demander des documents supplémentaires ou des clarifications. Par conséquent, il est recommandé de garder une documentation organisée et accessible en tout temps.
Erreurs, refus et rectifications : Comment réagir efficacement?
Dans le cadre de la déclaration de revenus, des erreurs peuvent survenir. Si l’ACD constate une inexactitude dans le formulaire soumis, elle peut refuser la déclaration ou demander des corrections. Il est donc essentiel de connaître les étapes à suivre en cas de refus.
Traitement des erreurs et des refus
Voici les mesures à adopter :
- Réception d'un avis de refus : En cas de refus, prenez connaissance des motifs spécifiés dans l'avis. Comprendre la cause du refus est crucial pour corriger l'erreur.
- Rectification du formulaire : Apportez les modifications nécessaires au formulaire. Assurez-vous que toutes les données soient exactes et complètes cette fois-ci.
- Soumission d'une nouvelle déclaration : Une fois le formulaire rectifié, soumettez-le à nouveau via MyGuichet.lu. Il est conseillé de le faire le plus rapidement possible pour éviter des pénalités.
- Suivi avec l'ACD : N'hésitez pas à contacter l'ACD pour confirmer que votre nouvelle déclaration a bien été reçue et acceptée.
Préparation des justificatifs : Un rôle capital
La déclaration des revenus nets implique souvent la fourniture de plusieurs justificatifs. Ces documents sont nécessaires pour prouver la véracité des informations fournies dans le formulaire. La préparation en amont des justificatifs peut faciliter le processus et réduire les risques de refus.
Documentation requise selon les situations
Les documents suivants sont généralement nécessaires :
| Type de justificatif | Description |
|---|---|
| Bilans financiers | Documents attestant des revenus, des charges et des dépenses de l'organisme pour la période concernée. |
| Contrats et accords | Tout document stipulant les accords financiers ou commerciaux pertinents. |
| Relevés bancaires | Documents bancaires montrant les flux de trésorerie de l'organisme. |
| Déclarations antérieures | Si disponible, fournir des déclarations précédentes pour mieux justifier les informations fournies. |
Il est crucial de conserver ces pièces justificatives avec soin, car elles peuvent être requises à tout moment par l'ACD, que ce soit pour une vérification ou un contrôle fiscal. Une bonne organisation permet d'éviter des complications inutiles.
Cas particuliers et situations complexes : Précautions à prendre
Certaines situations peuvent rendre la déclaration des revenus nets plus complexe. Cela inclut, par exemple, les organismes composés de membres étrangers, ceux ayant des revenus provenant de diverses juridictions ou encore ceux ayant des structures organisationnelles particulières.
Conseils pour des situations spécifiques
Pour les organismes ayant des cas particuliers, voici quelques considérations à garder à l’esprit :
- Consultation d’un expert fiscal : Dans le cas de situations complexes, il peut être judicieux de faire appel à un conseiller fiscal ayant une expérience des réglementations luxembourgeoises.
- Préparation de documents supplémentaires : Les structures complexes peuvent nécessiter des documents supplémentaires pour justifier les revenus et les dépenses.
- Compréhension des conventions fiscales : Les organismes ayant des activités à l’international devront se familiariser avec les conventions fiscales entre le Luxembourg et d’autres pays pour éviter la double imposition.
- Anticipation des délais : Les cas particuliers peuvent nécessiter des délais supplémentaires pour le traitement des déclarations. Il est donc prudent de préparer la déclaration bien à l’avance.
Obligations, droits et conséquences d'un dépôt manqué
La déclaration des revenus nets est une obligation légale pour les organismes concernés. Ne pas respecter cette obligation peut avoir des conséquences financières et juridiques significatives.
Impacts d'un oubli ou d'un retard dans le dépôt
En cas de non-dépôt ou de retard dans la soumission du formulaire :
- Pénalités financières : Des amendes peuvent être appliquées en fonction de la durée du retard et de la somme d’argent concernée.
- Contrôles accrus : Les organismes qui ne respectent pas leurs obligations fiscales peuvent faire l’objet de contrôles plus fréquents de la part de l’ACD.
- Impact sur la réputation : Un manquement aux obligations déclaratives peut nuire à la réputation de l’organisme, affectant ses relations avec les partenaires et clients.
- Répercussions sur les droits : En cas de non-dépôt, l'organisme pourrait ne pas bénéficier de crédits d'impôt ou d'autres incitations fiscales disponibles.
Il est donc primordial pour les organismes de bien comprendre leurs obligations, de se conformer aux délais et de s'assurer que toutes les informations déclarées sont exactes et complètes. Cela garantit non seulement le respect des lois fiscales, mais également une gestion saine et transparente des opérations financières.
Conclusion : L'importance d'une déclaration rigoureuse et proactive
La déclaration des revenus nets des organismes à caractère collectif n’ayant pas leur siège au Luxembourg est un processus essentiel qui doit être géré avec rigueur. En suivant les étapes décrites, en étant attentif aux détails et en se préparant adéquatement, les organismes peuvent naviguer efficacement dans leurs obligations fiscales.
Rester informé des évolutions législatives et des bonnes pratiques en matière de déclaration fiscale est également crucial pour éviter les erreurs et garantir la conformité. Les ressources disponibles sur MyGuichet.lu et la possibilité de consulter des experts peuvent grandement faciliter cette démarche.