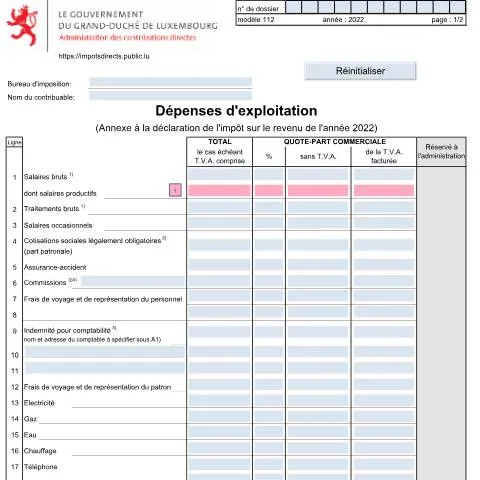
Un outil clé pour les entrepreneurs : le Formulaire 112
Dans le paysage économique luxembourgeois, la bonne gestion des dépenses d'exploitation est cruciale pour optimiser sa fiscalité. Le formulaire 112, dédié aux dépenses d'exploitation, représente un outil indispensable pour les contribuables, qu'ils soient indépendants ou entreprises. En effet, ce document permet de déclarer les frais engagés dans le cadre de l'activité professionnelle, et ainsi de bénéficier d'une réduction d'impôt significative. Comprendre son rôle et son fonctionnement est essentiel pour éviter les erreurs et maximiser les avantages fiscaux.
Contexte réglementaire et historique
Le formulaire 112 s'inscrit dans un cadre réglementaire établi par les lois fiscales du Luxembourg, publiées au Mémorial A sur Legilux.lu. La gestion des dépenses d'exploitation est encadrée par un ensemble de législations qui visent à assurer un traitement équitable des contribuables. Au cours des dernières décennies, des ajustements ont été apportés pour s'adapter aux évolutions économiques et aux besoins des entrepreneurs.
Les modifications apportées à la loi sur l'impôt sur le revenu ont introduit des mesures favorisant la transparence et la traçabilité des dépenses professionnelles. Chaque année, l'administration fiscale luxembourgeoise, via l'Administration des contributions directes (ACD), publie des instructions détaillées relatives à ce formulaire. Il est donc indispensable de s’y référer au moment de la déclaration.
Échéancier pour le dépôt : un temps limité
Pour l'année fiscale en cours, le formulaire 112 doit être déposé dans les délais impartis afin d'assurer une prise en compte dans le calcul de l'impôt. En règle générale, les contribuables doivent soumettre leur déclaration d'impôt avant le 31 mars de l'année suivant celle durant laquelle les dépenses ont été engagées.
- Exemple pratique : Pour les dépenses engagées en 2022, la date limite de dépôt est fixée au 31 mars 2023.
Il est crucial de garder à l'esprit que toute soumission tardive pourrait entraîner des pénalités ou un refus partiel ou total de déduction des frais. Ainsi, anticiper cette échéance par une préparation rigoureuse des documents est une étape clé du processus.
Décomposition des rubriques du formulaire
Le formulaire 112 est structuré en plusieurs lignes, chacune correspondant à un type spécifique de dépense. Comprendre chaque rubrique permet d'éviter les erreurs et d'assurer une déclaration complète. Voici un aperçu détaillé des principales catégories :
| Rubrique | Description | Attention particulière |
|---|---|---|
| 1. Salaires bruts | Inclut les salaires versés aux employés. | Ne pas inclure les versements pour compte de tiers. |
| 4. Cotisations sociales | Comprend les cotisations patronales obligatoires. | Vérifiez la bonne ventilation entre les différentes catégories. |
| 9. Indemnité pour comptabilité | Frais liés aux services d'un comptable. | Nom et adresse du comptable doivent être précisés. |
| 18. Location de bâtiments | Frais de location incluant T.V.A. ou non. | Indiquer le nom et l'adresse du bailleur. |
| 56. Frais d'auto déductibles | Dépenses liées à l'utilisation d'un véhicule personnel pour le travail. | Documenter le nombre de kilomètres parcourus. |
Étapes du dépôt : un processus méthodique
Compléter et soumettre le formulaire 112 ne se fait pas à la légère. Voici les étapes à suivre pour garantir un dépôt réussi :
- Préparation des documents : Rassembler tous les justificatifs de dépenses, tels que factures, relevés bancaires et attestations.
- Remplissage du formulaire : Procéder à la saisie des données sur le formulaire 112. Vérifier chaque ligne attentivement.
- Contrôle des erreurs : Relire le formulaire pour détecter d'éventuelles incohérences ou erreurs de saisie.
- Dépôt du formulaire : Soumettre le document via MyGuichet.lu avec une authentification eID ou LuxTrust.
- Suivi de la demande : Conserver une copie du formulaire soumis et suivre l'état à travers les canaux de l'ACD.
Traitement par l’administration : que se passe-t-il ensuite ?
Une fois le formulaire 112 soumis, il est traité par l'ACD. Cette étape cruciale comprend plusieurs phases :
- Vérification des données : Les agents de l'ACD examinent les dépenses déclarées pour s'assurer de leur conformité avec les régulations fiscales.
- Demande d’informations complémentaires : Si nécessaire, l'administration peut solliciter des documents ou des précisions supplémentaires, notamment en cas d'irrégularités détectées.
- Notification de la décision : À l'issue de l'examen, le contribuable reçoit un avis sur l'acceptation ou le refus des déductions demandées.
Il est conseillé de rester vigilant et de garder une trace de toutes les communications avec l'administration, afin de faciliter d'éventuels recours en cas de désaccord.
Le suivi de votre dossier : comment procéder ?
Après le dépôt, un suivi proactif est recommandé pour assurer la bonne marche de votre dossier. Voici quelques conseils pratiques :
- Consulter votre dossier en ligne : Utiliser MyGuichet.lu pour vérifier l'état de votre déclaration et la communication de l'ACD.
- Prendre contact avec l'administration : En cas de questions ou de délais de réponse trop longs, n'hésitez pas à interroger directement l'ACD.
- Préparer des pièces justificatives : Garder à portée de main tous les documents qui pourraient être nécessaires pour répondre à une demande de l'administration.
Un suivi correct peut non seulement éviter des retards, mais également garantir que toutes les déductions auxquelles vous avez droit sont bien prises en compte.
Exemples concrets et études de cas
Pour illustrer l'importance du formulaire 112, voici quelques cas pratiques :
- Cas d'un consultant indépendant : Un consultant a déclaré 15 000 euros en frais de fonctionnement, dont 3 000 euros de cotisations sociales et 2 000 euros de frais de comptabilité. Grâce à une bonne gestion des dépenses, il a pu réduire son impôt sur le revenu de manière significative.
- Cas d'une start-up : Une jeune société a fait face à des difficultés pour justifier certaines dépenses. En suivant les instructions précises sur le formulaire 112, elle a réussi à prouver la légitimité de ses frais, évitant ainsi un redressement fiscal.
Ces exemples témoignent de l'importance d'une déclaration précise et complète pour optimiser sa situation fiscale et éviter des complications ultérieures.
Les Déductions Fiscales Relatives aux Dépenses d'Exploitation
Les dépenses d'exploitation peuvent constituer un levier fiscal intéressant pour les entreprises et les travailleurs indépendants au Luxembourg. En effet, un certain nombre de frais engagés dans le cadre de l'activité professionnelle peuvent être déduits du revenu imposable, ce qui permet de réduire la charge fiscale. Parmi les dépenses d'exploitation couramment déductibles, on trouve les frais de personnel, les charges sociales, les loyers, les honoraires versés à des consultants, ainsi que les frais de matériel et d'équipement.
Pour bénéficier de ces déductions, il est impératif de conserver toutes les pièces justificatives, telles que les factures et les reçus. Ces documents doivent être présentés à l'administration fiscale lors de la déclaration annuelle, généralement à travers le Formulaire 100, qui recense l'ensemble des revenus et des dépenses de l'année écoulée. Les entreprises doivent aussi prêter attention aux règles spécifiques entourant certains types de dépenses, telles que les frais de déplacement ou les frais de représentation, qui peuvent avoir des conditions particulières pour leur déductibilité.
Il convient également de noter que les dépenses d'exploitation doivent être engagées dans l'intérêt de l'activité professionnelle et doivent être considérées comme « normales et raisonnables » par l'administration fiscale. Cela signifie que des sommes excessives ou injustifiées pourraient être systématiquement rejetées lors de la validation des déclarations fiscales.
Dépenses d'Exploitation et TVA : Quelles Obligations ?
La question de la TVA sur les dépenses d'exploitation est une thématique cruciale pour les entreprises luxembourgeoises. En tant qu'assujetties à la TVA, les entreprises ont le droit de récupérer la TVA sur les dépenses professionnelles, à condition que celles-ci soient pertinentes pour leur activité. Cela s'applique à de nombreux secteurs d'activité, qu'il s'agisse de biens ou de services.
Pour que la récupération de la TVA soit valide, il est nécessaire que les dépenses soient justifiées par des factures conformes aux exigences légales. Ces factures doivent contenir certaines mentions obligatoires, telles que le nom de l'émetteur, le montant de la TVA appliquée et la date d'émission. En cas de contrôle, l'administration fiscale exige que ces documents soient conservés pendant une période de 10 ans.
Il existe également des situations spécifiques où la récupération de la TVA peut être partielle ou même exclue. Par exemple, pour les dépenses liées à des véhicules de tourisme ou à des frais de représentation, un pourcentage de récupération est souvent appliqué. Les entreprises doivent donc être vigilantes et se renseigner sur les règles en vigueur concernant la TVA pour éviter des erreurs potentiellement coûteuses.
Les Impacts des Dépenses d'Exploitation sur le Bilan et le Compte de Résultat
Les dépenses d'exploitation ont un impact direct sur la santé financière d'une entreprise, tant au niveau du bilan que du compte de résultat. Une gestion efficace de ces dépenses peut non seulement améliorer la rentabilité de l'entreprise, mais également sa solvabilité. Dans le compte de résultat, les dépenses d'exploitation sont généralement inscrites dans la section des charges et peuvent influencer le résultat net de l'entreprise, et donc le montant d'impôt à payer. Une diminution des dépenses d'exploitation, tout en maintenant la qualité des services ou des produits offerts, peut considérablement améliorer la performance financière.
En ce qui concerne le bilan, les dépenses d'exploitation peuvent affecter la valeur des actifs et des passifs. Par exemple, des investissements dans de nouveaux équipements ou des technologies peuvent être considérés comme des actifs à long terme sur le bilan, tandis que les frais courants peuvent être classés comme des passifs à court terme si des paiements en retard sont présents. La gestion de la liquidité devient alors primordiale, car un déséquilibre entre les dépenses courantes et les entrées de fonds peut conduire à des problèmes de trésorerie.
Enfin, la prise de décision stratégique concernant les dépenses d'exploitation doit être basée sur une analyse régulière des coûts et une évaluation des retours sur investissement. Les dirigeants d'entreprise doivent continuellement surveiller et ajuster leurs dépenses pour maximiser la rentabilité tout en assurant la pérennité de l'activité à long terme.