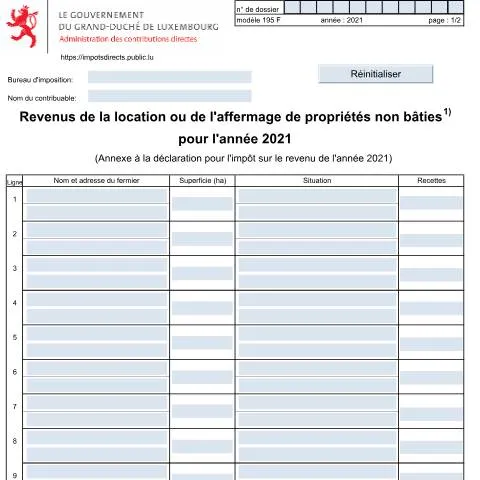
Plongée dans le formulaire 195 F : Revenus de la location ou de l'affermage de propriétés non bâties
Le formulaire 195 F est une pièce essentielle dans la déclaration des revenus issus de la location ou de l'affermage de propriétés non bâties au Luxembourg. Pourtant, nombreux sont ceux qui hésitent à se lancer dans son remplissage. Pourquoi ? En raison des subtilités et des implications financières qui en découlent. Découvrons ensemble les aspects cruciaux de ce formulaire pour naviguer sereinement dans cette démarche administrative.Contexte et historique : Pourquoi ce formulaire existe-t-il ?
La nécessité de déclarer les revenus locatifs de propriétés non bâties est ancrée dans le cadre légal luxembourgeois. En effet, ce formulaire s'inscrit dans une logique de transparence fiscale et permet à l'État de récolter les impôts nécessaires au bon fonctionnement des services publics. Au Luxembourg, les revenus générés par la location ou l'affermage de terrains ne sont pas négligés. Les lois sectorielles et les règlements grand-ducaux stipulent que ces revenus doivent être formellement déclarés pour assurer une équité entre tous les contribuables. Le formulaire 195 F répond précisément à cette obligation en détaillant les recettes perçues et les frais associés.Les informations fondamentales à fournir : Une analyse ligne par ligne
Le formulaire est structuré en deux pages, chaque ligne portant une signification précise. Voici un aperçu de ses principales sections :- Ligne 1 à 5 : Identification du contribuable et du fermier; il est crucial de bien indiquer le nom et l'adresse, car toute erreur pourrait entraîner des complications dans les échanges avec l'administration.
- Ligne 16 : Recettes de fermage; notez ici les revenus perçus pour la location de terrains. Un montant erroné peut engendrer des redressements fiscaux.
- Ligne 17 : Droits de chasse et de pêche; ces sommes doivent être clairement distinguées pour ne pas être confondues avec les revenus de fermage.
- Ligne 20 : Total des recettes; ce montant doit refléter toutes les recettes perçues pour l'année fiscale. Une vérification croisée avec vos documents comptables s'avère judicieuse.
Les pièges de saisie : Attention aux détails
Prendre connaissance des spécificités de chaque ligne est essentiel pour éviter des erreurs de saisie. Par exemple, pour les droits de chasse et de pêche, assurez-vous de ne déclarer que les sommes effectivement perçues durant l'année concernée. Assurer la cohérence entre les montants déclarés et les relevés bancaires permet d'anticiper d'éventuelles vérifications de l'Administration.Choix du mode de dépôt : En ligne ou sur papier ?
La déclaration par le biais du formulaire 195 F peut se faire de plusieurs manières. Chaque canal présente ses propres caractéristiques :| Méthode de dépôt | Avantages | Inconvénients |
|---|---|---|
| En ligne (via MyGuichet.lu) |
|
|
| Papier (déposé au bureau d'imposition) |
|
|
Les justificatifs nécessaires : Préparer son dossier
Avant de soumettre votre déclaration, il est prudent de rassembler tous les justificatifs requis. La liste peut varier selon votre situation, mais voici quelques pièces habituelles à préparer :- Contrats de location ou d'affermage
- Relevés bancaires prouvant les recettes perçues
- Documents liés aux frais déclarés (factures d'assurance, impôt foncier, etc.)
Cas particuliers : Quid des situations complexes ?
Il existe des situations spécifiques qui peuvent influencer la manière dont le formulaire 195 F doit être complété. Cela inclut notamment :- Contribuables étrangers : Les non-résidents doivent prêter attention à des règles particulières concernant la déclaration de leurs revenus locatifs au Luxembourg.
- Professionnels libéraux : Les revenus générés par la location de propriétés utilisées dans le cadre d'une activité professionnelle peuvent devoir être déclarés différemment.
- Mineurs ou incapables : Les revenus générés par des propriétés appartenant à des mineurs doivent être déclarés par un représentant légal.
Les répercussions fiscales : Droits ouverts et obligations
La soumission du formulaire 195 F a des conséquences directes sur la situation fiscale du contribuable. En remplissant ce formulaire, vous vous engagez à payer les impôts correspondants sur les revenus déclarés. En cas d’oubli ou de non-déclaration, plusieurs conséquences peuvent survenir :- Redressements fiscaux : En cas de vérification, un déficit d'information peut entraîner des redressements qui peuvent être significatifs.
- Amendes : Des pénalités financières peuvent être appliquées en cas de retards ou de non-respect des délais de déclaration.
- Perte de droits : En ne déclarant pas vos revenus, vous risquez de ne pas bénéficier de certaines aides ou réductions fiscales.
Le formulaire dans la chaîne des démarches administratives
Le formulaire 195 F ne se limite pas à une simple déclaration de revenus. Il s'inscrit dans un ensemble de démarches administratives plus larges. Lorsqu'il est correctement rempli et soumis, il conditionne l'intégralité de votre dossier fiscal. Exemple de démarches connexes :- Déclaration de l'impôt sur le revenu via le modèle 100, où les revenus nets issus du 195 F sont à reporter.
- Éventuelles demandes de déductions fiscales qui peuvent être influencées par les revenus déclarés.
Finalisation et suivi : Que se passe-t-il après le dépôt ?
Une fois le formulaire 195 F déposé, il est conseillé de suivre l'évolution de votre dossier auprès de l'Administration des contributions directes. Que ce soit en ligne ou par contact direct, avoir un suivi permet de résoudre d'éventuels litiges ou questions qui pourraient surgir. Il est également judicieux de conserver une copie de votre déclaration et des justificatifs pour vos propres archives. En cas de contrôle, ces documents pourraient faire toute la différence.Conseils pratiques pour réussir votre déclaration
Avant de finaliser votre déclaration, voici quelques recommandations utiles :- Vérifiez vos chiffres : Procédez à une nouvelle vérification des montants avant le dépôt.
- Assurez-vous que tous les documents justificatifs soient en ordre et facilement accessibles.
- Respectez les délais : Notez les dates limites de dépôt pour éviter des pénalités.
- En cas de doute, n’hésitez pas à solliciter un professionnel pour vous accompagner dans cette démarche.
Conditions d'éligibilité pour la déclaration des revenus de la location de propriétés non bâties
Pour déclarer des revenus provenant de la location ou de l'affermage de propriétés non bâties, il est crucial de respecter certaines conditions spécifiques. Tout d'abord, le propriétaire doit être en règle avec son statut fiscal, et il doit avoir un matricule national d'identification valide. De plus, il est nécessaire que la location soit effectuée dans le cadre d'un contrat écrit, stipulant les termes et conditions de la location. Le contrat doit être signé par les deux parties et il est recommandé d’y inclure des éléments tels que la durée de la location, le montant du loyer, et les obligations respectives des parties.
Les surfaces concernées incluent, mais ne se limitent pas, aux terrains agricoles, forestiers ou autres terrains non bâtis. Il est à noter que pour bénéficier d'un traitement fiscal favorable, le propriétaire doit prouver que l'usage de la propriété est réalisé dans un cadre commercial ou productif et non pour un usage personnel. Les revenus locatifs générés par des terrains utilisés à des fins de loisirs, sans activité économique, peuvent ne pas être éligibles à un régime d'imposition avantageux.
Les déductions et charges déductibles liées à la location de propriétés non bâties
Lorsque vous déclarez vos revenus de location de propriétés non bâties, il est important de comprendre quelles charges peuvent être déduites pour réduire votre base imposable. Selon la loi, plusieurs catégories de dépenses peuvent être prises en compte. D'abord, les frais liés à l'entretien et à l'amélioration des terrains loués sont généralement déductibles. Cela inclut les travaux de défrichement, d'aménagement paysager, et d'installation de clôtures, entre autres.
Ensuite, les taxes et impôts liés à la propriété, tels que la taxe foncière (ou d'autres impositions locales) peuvent également être déduits. Il convient de conserver toutes les factures et justificatifs de paiement pour les soumettre en cas de contrôle fiscal. Par ailleurs, si vous devez payer des frais de gestion ou de conseil pour la location de votre propriété, ces frais peuvent aussi être déduits, à condition qu’ils soient justifiés par des documents adéquats.
Afin de maximiser les déductions, il est conseillé de conserver un registre détaillé de toutes les activités liées à la location, y compris les dates, les montants des loyers perçus, et toutes les dépenses engagées. Cela facilitera non seulement votre déclaration fiscale, mais également toute éventuelle demande de contrôle par l’Administration des contributions directes (ACD).
Les considérations environnementales et réglementaires pour les propriétés non bâties
La location de propriétés non bâties au Luxembourg est également soumise à diverses considérations environnementales et réglementaires. Les autorités locales, notamment les communes, imposent souvent des restrictions concernant l'utilisation des terrains en fonction de leur classification (agricole, forestier, etc.). Il est donc essentiel de se renseigner auprès de la commune concernée pour connaître les règles applicables, notamment en matière d'aménagement du territoire et de protection de l'environnement.
Dans certains cas, des permis peuvent être nécessaires avant d'initier une location, surtout s'il s'agit de terrains destinés à des activités spécifiques comme l'agriculture ou la sylviculture. Le respect des normes environnementales est également crucial ; par exemple, l'utilisation de pesticides ou l'extraction de matériaux peuvent être soumis à des réglementations strictes. Il est recommandé de consulter le site du Ministère de l’Environnement, du Climat et du Développement durable pour obtenir des informations actualisées.
Les propriétaires doivent également être conscients des impacts potentiels de leur activité sur l'environnement local, comme l'érosion des sols ou la contamination des eaux. En cas de non-respect des règlements environnementaux, des sanctions peuvent être appliquées, ce qui pourrait nuire non seulement à l'activité locative mais également à la réputation du propriétaire. Par conséquent, une bonne pratique du développement durable, tout en respectant les règles en vigueur, est à la fois bénéfique pour l'environnement et pour la rentabilité de l’activité.