Comprendre la Steuerabzugserklärung : Un enjeu essentiel pour les non-résidents
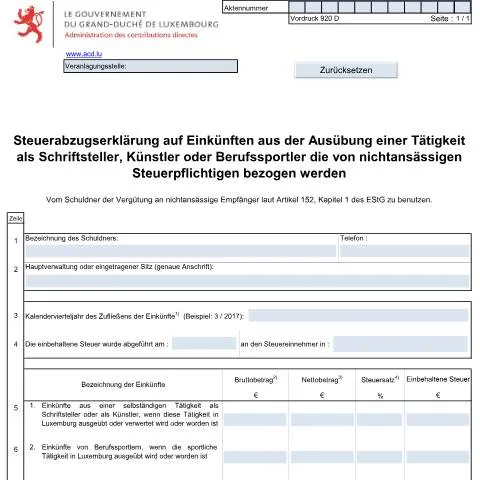
La Steuerabzugserklärung auf Einkünften aus der Ausübung einer Tätigkeit als Schriftsteller, Künstler oder Berufssportler die von nichtansässigen Steuerpflichtigen bezogen werden, communément désignée par le formulaire 920 D, revêt une importance capitale pour les professionnels non-résidents exerçant une activité littéraire, artistique ou sportive au Luxembourg. Ce document est indispensable pour se conformer aux obligations fiscales en matière de retenue d'impôt, garantissant ainsi une transition fluide dans la gestion des revenus perçus.
Qui doit soumettre la déclaration 920 D ?
Sont concernés par ce formulaire les non-résidents qui perçoivent des revenus générés par des activités exercées ou exploitées au Grand-Duché. Les situations peuvent varier, et il est crucial de bien identifier les profils d'usagers : les écrivains, artistes plasticiens, musiciens, ainsi que les athlètes de haut niveau. Chacun de ces professionnels doit être en mesure de prouver que ses activités ont bien été réalisées sur le territoire luxembourgeois, ce qui nécessite souvent une documentation rigoureuse.
Les situations spécifiques à considérer
- Activités sporadiques : Si un artiste ou un sportif effectue un passage temporaire au Luxembourg, il doit également se conformer à cette déclaration.
- Artistes multidisciplinaires : Un artiste exerçant plusieurs formes d’art (musique, théâtre, arts visuels) doit veiller à déclarer tous les revenus générés.
- Revenus perçus par le biais d’un intermédiaire : Dans ce cas, la responsabilité de la déclaration peut incomber à l’intermédiaire, mais il est dans l’intérêt de l’artiste d’en vérifier le bon traitement.
La nature de la déclaration : un outil essentiel pour la conformité fiscale
Ce formulaire 920 D a pour but principal d'assurer que l'impôt sur les revenus est correctement retenu avant leur versement. En effet, le Luxembourg applique un taux de retenue à la source de 10% sur les revenus des artistes et sportifs non-résidents, qui peut être porté à 11,11% si la charge de la retenue incombe au débiteur de rémunération.
Les implications fiscales pour les non-résidents
Le respect des obligations fiscales est d'autant plus important pour les artistes et sportifs qui souhaitent poursuivre leurs carrières au Luxembourg ou afficher des revenus en toute légalité. Un manquement dans cette déclaration pourrait entraîner des répercussions financières et juridiques. Il est donc conseillé de consulter un expert fiscal local pour s’assurer que toutes les particularités de chaque situation soient prises en compte.
Comment remplir le formulaire 920 D : étapes et précisions
Le remplissage de la déclaration 920 D doit être effectué avec rigueur. Voici un guide en étapes pour éviter les erreurs :
- Identité du débiteur : Indiquer le nom et les coordonnées du débiteur. Cela inclut la raison sociale et l’adresse complète.
- Date de perception des revenus : Spécifiez le calendrier de versement des revenus, en utilisant le format approprié (mois/année).
- Montants concernés : Remplissez les colonnes détaillant les montants bruts, nets et les taxes retenues. Ne pas omettre d'indiquer les montants en euros (€).
- Authentification : Assurez-vous que la déclaration soit signée par le débiteur, validant ainsi l'exactitude des informations fournies.
Une attention particulière aux justificatifs
Il est essentiel de préparer la documentation appropriée pour accompagner la déclaration. Cela peut comprendre :
- Des contrats de prestation de services ou de droits d'auteur.
- Des factures détaillées.
- Des relevés bancaires mentionnant les versements effectués.
Canaux de dépôt : en ligne ou papier ?
La soumission de la déclaration 920 D peut se faire par différents canaux, et le choix de l'un ou de l'autre peut avoir des implications sur le traitement de votre dossier :
Dépot en ligne via MyGuichet.lu
Le dépôt électronique est recommandé pour sa rapidité et sa traçabilité. En utilisant le portail MyGuichet.lu, les non-résidents peuvent soumettre leur déclaration en toute sécurité, à condition de posséder une authentification valide (eID ou LuxTrust). Ce procédé permet également d'accéder à un suivi en temps réel de l'état de la déclaration.
Dépot papier : quand et pourquoi ?
Dans certains cas, le dépôt papier reste une option valide, notamment si le professionnel ne dispose pas des moyens nécessaires pour effectuer une soumission en ligne. Cependant, cette méthode pourrait allonger le délai de traitement. Le formulaire doit être envoyé directement à l'Administration des contributions directes (ACD) avec toutes les pièces justificatives requises.
Suivi et traitement par l'administration : une démarche proactive
Une fois la déclaration soumise, il est crucial d'être vigilant quant à son traitement par l'ACD. Voici quelques repères pour suivre l'évolution de votre dossier :
Les différentes étapes de traitement
- Accusé de réception : Un accusé de réception électronique sera généralement envoyé en cas de soumission en ligne.
- Vérification des données : L’administration procède à un examen minutieux des informations fournies.
- Notification en cas de problème : Si des incohérences sont détectées, l’ACD contactera le débiteur pour obtenir des précisions.
Relances et suivi
Il est possible de relancer l’ACD si aucune réponse n'est obtenue dans un délai raisonnable. Cela peut être fait par courrier ou via les canaux digitaux. Gardez à l’esprit que toute communication doit être claire et contenir toutes les informations relatives à votre dossier.
Les implications en cas de non-conformité
Les conséquences d'un non-respect des obligations fiscales peuvent être sévères. Les autorités luxembourgeoises se montrent strictes à l'égard des déclarations incomplètes ou erronées. Les pénalités peuvent inclure :
- Des amendes financières proportionnelles aux montants non déclarés.
- Des poursuites judiciaires pour fraude fiscale dans les cas les plus graves.
Il est donc impératif de s’assurer que chaque aspect de la déclaration soit scrupuleusement respecté afin d’éviter de telles complications.
Les ressources à disposition des non-résidents
Le Luxembourg offre plusieurs ressources aux non-résidents pour les accompagner dans leurs démarches administratives. Parmi les outils disponibles, on retrouve :
- Le Guichet unique : Un point d'accès centralisé pour toutes les questions administratives.
- Le site de l'ACD : Proposant des guides et des contacts pour les questions fiscales.
- Des conseillers fiscaux : Recommandés pour ceux qui éprouvent des difficultés ou qui ont des situations fiscales complexes.
Cas particuliers à envisager : les complexités du statut de non-résident
Les non-résidents peuvent rencontrer diverses situations complexes dans la déclaration de leurs revenus. Voici quelques scénarios à considérer :
Résidence mixte
Un professionnel qui a des activités dans plusieurs pays peut avoir des obligations fiscales dans chacun de ces États. Il est crucial de comprendre les conventions fiscales internationales pour éviter la double imposition.
Mineurs et héritage artistique
Les mineurs exerçant une activité artistique doivent être représentés par un adulte légal, et il est nécessaire de vérifier le cadre légal qui s'applique en matière de revenus perçus.
Perspectives d’avenir : la transition vers le numérique dans les démarches fiscales
Le Luxembourg s'engage résolument dans la digitalisation de ses services publics, y compris en matière fiscale. La transition vers le traitement des déclarations par voie numérique est une avancée significative qui offre des avantages en termes de rapidité et de transparence. Les non-résidents sont encouragés à se familiariser avec ces nouveaux outils pour faciliter leurs démarches administratives.
Le formulaire 920 D représente plus qu’une simple obligation : il est une clé d’accès pour les non-résidents souhaitant exercer leur activité au Luxembourg, permettant ainsi un cadre fiscal clair et respectueux des lois en vigueur.
Conditions spécifiques pour la déclaration fiscale
La déclaration fiscale pour les revenus provenant de l'exercice d'activités en tant qu'écrivain, artiste ou sportif professionnel par des contribuables non résidents au Luxembourg impose certaines conditions spécifiques. En effet, ces conditions sont essentielles pour déterminer le montant du revenu imposable et les déductions possibles. Pour être considérés comme non résidents, les contribuables doivent avoir leur domicile fiscal principal en dehors du Luxembourg et ne pas passer plus de 183 jours dans le pays au cours de l'année fiscale.
Il est aussi important de noter que la nature de l'activité exercée peut influencer l'application des conventions fiscales entre le Luxembourg et le pays de résidence du contribuable. Par exemple, les revenus artistiques peuvent bénéficier d'un traitement fiscal différent s'ils proviennent d'une activité exercée dans un cadre culturel ou éducatif, par rapport à des prestations commerciales. Pour vérifier les règles applicables, il est recommandé de consulter le site de l'Administration des contributions directes (ACD) et de se référer aux conventions fiscales en vigueur.
Déductions fiscales possibles pour les non-résidents
Les non-résidents ayant des revenus d'activités artistiques, littéraires ou sportives peuvent également bénéficier de certaines déductions fiscales. Parmi celles-ci, on trouve les frais professionnels engagés dans le cadre de leur activité. Ces frais peuvent comprendre, entre autres, les dépenses liées à la production d'œuvres (matériel, studio, frais de promotion) ou les frais de déplacement pour participer à des événements ou compétitions.
Il est crucial de garder une trace rigoureuse de toutes les dépenses afin de pouvoir les justifier lors de la déclaration. Des documents tels que des factures, des reçus, ou des contrats peuvent être requis pour appuyer les demandes de déduction. De plus, certaines dépenses spécifiques, comme les frais de formation continue ou d'adhésion à des associations professionnelles, peuvent également être déductibles sous certaines conditions. Les contribuables sont donc encouragés à se renseigner en détail sur les possibilités de déduction qui leur sont offertes.
Procédure de recours en cas de litige fiscal
Dans le cas où un contributeur non résident contesterait une décision fiscale ou un avis d'imposition émis par l'Administration des contributions directes (ACD), il existe une procédure de recours à suivre. Ce processus, bien que systématique, nécessite de respecter des délais précis et des étapes formelles. Premièrement, le contribuable doit adresser une réclamation écrite à l'ACD dans un délai de trois mois à compter de la date de réception de la décision contestée.
Dans cette réclamation, il est conseillé de présenter des arguments clairs, accompagnés de toute documentation pertinente. L'ACD est tenue de répondre à cette réclamation dans un délai de trois mois. Si la réponse de l'ACD ne satisfait pas le contribuable, celui-ci peut alors saisir le tribunal administratif. Il est recommandé de consulter un conseiller fiscal ou un avocat spécialisé en droit fiscal pour obtenir des conseils personnalisés sur cette procédure, afin d'optimiser les chances de succès du recours.