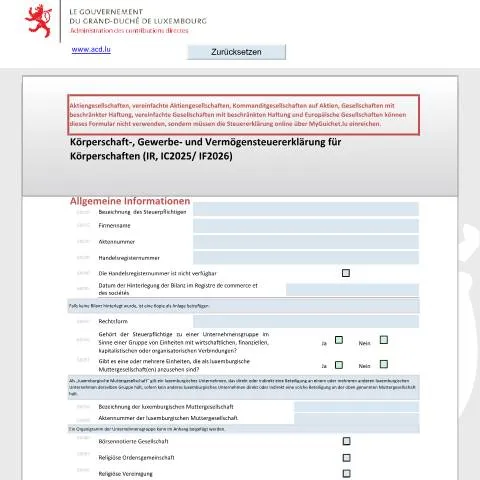
Les enjeux fondamentaux de la déclaration des sociétés : le formulaire 500 D
La déclaration des impôts pour les sociétés est un acte crucial qui peut avoir des implications significatives sur la santé financière et la planification fiscale d'une entreprise. Au Luxembourg, le formulaire 500 D, intitulé Körperschaft- und Gewerbesteuererklärung des Steuerjahres und Vermögensteuererklärung des Steuerjahres N+1, constitue le document central pour cette démarche administrative. En effet, ce formulaire ne se limite pas à un simple ensemble de déclarations – il représente le point d'entrée dans le système fiscal luxembourgeois pour de nombreuses entreprises.
Mais qui est véritablement concerné par ce formulaire et quelles sont les étapes clés à suivre pour le remplir correctement ? Cet article détaillera chaque aspect de la procédure en s'appuyant sur des exemples concrets et des explications claires.
Qui doit s'en préoccuper ? Une attention particulière pour les contribuables
Dans le cadre de la déclaration des impôts, toutes les sociétés établies au Luxembourg doivent soumettre le formulaire 500 D. Cela inclut une variété de structures juridiques, parmi lesquelles :
- Sociétés anonymes (SA)
- Sociétés à responsabilité limitée (SARL)
- Coopératives
- Groupements d'intérêt économique (GIE)
Il est essentiel de noter que certaines entités, comme les sociétés cotées en bourse et les sociétés holding intégrées, sont soumises à des règles spécifiques et doivent remplir le formulaire en ligne via MyGuichet.lu, plutôt que d'utiliser le formulaire papier. Par conséquent, il est capital de bien comprendre la structure juridique de son entreprise afin de choisir la bonne démarche.
Des cas particuliers à ne pas ignorer
Dans certains scénarios, des entreprises peuvent être exonérées de certaines obligations de déclaration. Par exemple :
- Les personnes morales qui n'ont pas réalisé de chiffre d'affaires au cours de l'année fiscale.
- Les sociétés en liquidation qui n'ont pas d'obligations fiscales actives.
Ces exceptions doivent être soigneusement considérées avant le dépôt du formulaire pour éviter des erreurs qui pourraient compromettre la conformité fiscale.
Le formulaire 500 D : les sections clés à remplir
Le formulaire 500 D est divisé en plusieurs sections, chacune ayant des impératifs spécifiques. Voici les éléments essentiels qu'il est crucial de remplir :
Identification de la société
Cette section demande des informations de base, notamment :
- Nom de la société
- Numéro d'enregistrement au registre de commerce
- Date de dépôt de la dernière balance
Il est crucial de fournir des informations exactes. Un oubli ou une erreur peut entraîner des retards dans le traitement de la déclaration.
Renseignements financiers
Dans cette partie, les entreprises doivent déclarer leurs revenus, ainsi que leurs dépenses. Il est recommandé de :
- Utiliser des états financiers pour assurer la précision des informations.
- Inclure toutes les sources de revenus, même celles qui peuvent sembler marginales.
Un reporting exhaustif et précis est essentiel pour éviter des complications ultérieures, y compris des audits ou des redressements fiscaux.
Spécificités fiscales
Le formulaire contient également des sections relatives à des dispositifs fiscaux spécifiques, comme l'application des régimes de taxation des groupes de sociétés. Dans ce cas, les entreprises doivent :
- Indiquer si elles relèvent d'une régie d'imposition spéciale.
- Joindre les documents nécessaires pour justifier leur éligibilité à ces régimes.
Cette transparence face aux autorités fiscales est primordiale pour éviter de potentielles contestations.
Le processus de soumission : en ligne ou papier ?
L’un des aspects fondamentaux de la déclaration est le choix du canal de soumission. Le formulaire 500 D peut être déposé :
- En ligne via MyGuichet.lu : C’est la méthode recommandée et souvent plus rapide. Les entreprises doivent être en possession d'une eID ou d'un certificat LuxTrust pour authentifier leur identité.
- Par courrier postal : Les entreprises qui choisissent cette option doivent s'assurer que le formulaire est envoyé à l'adresse correcte et dans les délais impartis. La date de l'envoi est alors déterminante pour respecter les échéances.
- Au guichet des administrations fiscales : Bien que moins fréquent, il est possible de soumettre le document directement. Cela permet d'éviter les problèmes d'envois postaux, mais nécessite un rendez-vous.
Les délais à respecter
La soumission du formulaire doit être effectuée dans des délais précis. Pour l'année fiscale en cours, le formulaire doit généralement être déposé au plus tard le 31 mars de l'année suivante. Il est donc judicieux de planifier à l'avance afin d'éviter des pénalités pour dépôt tardif.
Les conséquences d'une mauvaise déclaration
Il est impensable de sous-estimer l'importance de la déclaration correcte des impôts. Une erreur dans le formulaire 500 D peut entraîner de graves conséquences :
- Pénalités financières : Les retards ou erreurs peuvent occasionner des frais supplémentaires.
- Contrôles fiscaux : Une déclaration inexacte peut déclencher un audit approfondi par l'Administration des contributions directes (ACD).
- Réputation de l'entreprise : Des erreurs répétées peuvent nuire à la crédibilité de l'entreprise auprès des partenaires commerciaux.
Que faire en cas d'erreur ?
En cas de constatation d’erreurs après le dépôt, il est essentiel de réagir rapidement. Les entreprises peuvent soumettre un formulaire rectificatif, mais il est conseillé de consulter un expert-comptable ou un avocat fiscaliste pour bien naviguer dans les implications d'une telle décision.
Les suites d'une déclaration réussie
Une fois le formulaire 500 D soumis, l’ACD procède à l'examen de la déclaration. Le parcours ne s'arrête pas là. Voici ce qui se passe ensuite :
- Confirmation de réception : Les entreprises reçoivent généralement une confirmation que leur déclaration a été reçue et est en cours de traitement.
- Évaluation fiscale : Après analyse, l'ACD calcule le montant des impôts dus, en tenant compte de toutes les déclarations faites.
- Notification de l’imposition : Enfin, les contribuables reçoivent un avis d'imposition, qui précise le montant à payer et les délais de paiement correspondants.
Le recours en cas de désaccord
Si une entreprise n'est pas d'accord avec la décision de l'administration fiscale, elle peut contester l'avis d'imposition. Cela nécessite une procédure formelle, souvent avec l'assistance d'un professionnel. Il est essentiel de préparer un dossier solide et de respecter les délais de recours.
Les erreurs courantes à éviter
Tout au long de ce processus, certaines erreurs peuvent être évitées en étant attentif aux détails. Voici quelques pièges à éviter :
- Omission d’informations : Assurez-vous de remplir toutes les sections du formulaire.
- Calculs erronés : Vérifiez tous les montants déclarés pour éviter des incohérences.
- Mauvaise identification de la société : Vérifiez que toutes les informations d'identification sont correctes, notamment le numéro d'enregistrement.
En respectant ces conseils pratiques et en étant diligent dans la préparation et la soumission du formulaire 500 D, les entreprises peuvent naviguer avec succès dans le paysage fiscal luxembourgeois et maximiser leur conformité tout en minimisant les risques.
Délais et modalités de dépôt des déclarations fiscales au Luxembourg
Au Luxembourg, le respect des délais de dépôt des déclarations fiscales est essentiel pour garantir une gestion fiscale efficace. Concernant la Körperschaftsteuer (impôt sur les sociétés) et la Gewerbesteuer (impôt commercial), le délai général de dépôt est fixé au 31 mai de l'année suivant celle pour laquelle les déclarations sont établies. Par exemple, pour l'année fiscale 2023, les déclarations doivent être soumises au plus tard le 31 mai 2024.
Il est à noter que dans certaines situations, notamment en cas de besoin d’un délai de réflexion supplémentaire ou d’éventuels problèmes techniques, une prolongation peut être demandée. Cette demande doit être adressée à l'Administration des contributions directes (ACD) et doit être justifiée. Le prolongement accordé peut aller jusqu'à six mois, permettant ainsi aux contribuables de peaufiner leurs déclarations sans risquer de pénalités pour retard.
Pour une déclaration de la Vermögensteuer (impôt sur la fortune), le calendrier est légèrement différent. La déclaration doit également être soumise au plus tard le 31 mai de l'année N+1, en lien avec la fortune détenue au 1er janvier de l'année N. Cela signifie que pour la déclaration de 2023, relative à la fortune au 1er janvier 2023, le délai de dépôt est également le 31 mai 2024. Les contribuables doivent veiller à bien préparer tous les documents nécessaires afin d'éviter toute erreur et de garantir la conformité avec les exigences fiscales.
Les conséquences d'une déclaration tardive ou erronée
Une déclaration tardive ou erronée peut entraîner des conséquences notables pour les contribuables au Luxembourg. En cas de dépôt après les délais impartis, l'Administration des contributions directes (ACD) applique des pénalités, qui peuvent aller de l’amende administrative à des majorations d’impôt. En effet, le non-respect des délais peut être perçu comme une infraction aux obligations fiscales, pouvant entraîner des sanctions financières significatives.
De surcroît, une déclaration inexacte peut également susciter des demandes de révisions par l'ACD. Cela pourrait mener à une enquête plus approfondie sur les finances de l'entreprise ou de l'individu, engendrant un stress inutile et des coûts additionnels. En cas de constatation d'une fraude fiscale, les conséquences peuvent être encore plus graves, allant jusqu'à des poursuites pénales.
Pour éviter de tels désagréments, il est recommandé d'opter pour une vérification minutieuse des déclarations avant leur soumission. L'utilisation de logiciels de comptabilité adaptés, ainsi que la consultation d'un expert fiscal, peut s'avérer bénéfique. Une fois la déclaration soumise, il peut également être judicieux de garder une copie de toutes les communications et documents liés à cette déclaration, afin de disposer de preuves en cas de litiges ultérieurs.
La digitalisation des processus fiscaux au Luxembourg
Avec l'essor du numérique, le Luxembourg a entrepris une importante transformation digitale dans le domaine fiscal. L’Administration des contributions directes (ACD) encourage ainsi l'utilisation des plateformes numériques pour faciliter les démarches des contribuables. MyGuichet.lu est l'outil phare dans cette démarche, permettant un accès sécurisé aux services administratifs, y compris les déclarations fiscales.
Cette plateforme offre de nombreux avantages. D’une part, elle permet aux contribuables de soumettre leurs déclarations en ligne, ce qui simplifie et accélère le processus. D'autre part, elle est accessible via une authentification sécurisée grâce à l’eID ou LuxTrust, garantissant la protection des données personnelles des utilisateurs. De plus, les formulaires sont régulièrement mis à jour et adaptés aux changements législatifs, évitant ainsi les erreurs de déclaration dues à des formulaires obsolètes.
Par ailleurs, la digitalisation a permis la mise en place d’un suivi des déclarations en temps réel. Les contribuables peuvent ainsi vérifier l’état de leur déclaration, ce qui leur offre une meilleure visibilité sur leur situation fiscale. En cas de problème, un retour rapide de l’ACD peut être attendu, permettant une résolution efficace des questions soulevées. L’initiative de digitalisation s’inscrit dans un cadre plus large de modernisation de l’administration publique luxembourgeoise, visant à améliorer la qualité des services offerts aux citoyens et aux entreprises.