Le contexte des entreprises associées au Luxembourg : un enjeu fiscal crucial
Lorsqu'une entreprise luxembourgeoise interagit avec d'autres entités, notamment dans un cadre international, la notion d'entreprises associées prend tout son sens. La législation luxembourgeoise, en particulier l'article 164ter de la Loi sur l'impôt sur le revenu (L.I.R.), encadre ces relations afin de garantir une fiscalité juste et équitable. Le formulaire 'EA_D', aussi désigné sous le nom d'« Entreprises associées », s'inscrit dans cette démarche. Mais quelles obligations cela engendre-t-il pour les entreprises et comment naviguer dans ce processus administratif ?
Ce formulaire dans le parcours fiscal : un maillon essentiel
Le formulaire 'EA_D' n'est pas qu'une simple formalité, il joue un rôle fondamental dans la prévention de l'évasion fiscale et la lutte contre la double imposition. En effet, les entreprises associées, en raison de leur lien capitalistique et décisionnel, peuvent être tentées de manipuler les prix de transfert pour avantager leur situation fiscale. C'est là qu'intervient ce formulaire, qui permet à l'Administration des contributions directes (ACD) d'obtenir des informations claires et précises sur les participations croisées entre les sociétés.
La méthode d'évaluation des participations, les différents pourcentages de capital et de droits de vote doivent être déclarés avec rigueur. Ce processus d'autodéclaration garantit la transparence et la conformité avec la réglementation fiscale luxembourgeoise.
Qui dépose le formulaire 'EA_D' ?
Le dépôt de ce document incombe aux entités juridiques ayant des liens avec d'autres entreprises, qu'il s'agisse de sociétés locales ou internationales. En particulier, les groupes de sociétés (ou sociétés mères et filiales) doivent s'assurer de remplir ce formulaire. Les personnes physiques qui détiennent des entreprises individuelles, et qui ont des participations significatives dans d'autres sociétés, sont également concernées.
Préparation des justificatifs : un aspect essentiel
Avant de procéder au remplissage du formulaire 'EA_D', il est crucial de rassembler les documents nécessaires. La préparation des justificatifs varie selon la situation de l'entreprise :
- Pour les sociétés cotées : fournir les rapports d’audit et les documents financiers attestant des participations.
- Pour les sociétés non cotées : rassembler les statuts de l'entreprise, les bilans et les comptes de résultats.
- Dans le cas de filiales : il est nécessaire de produire des justificatifs mentionnant les montants exacts du capital et des participations.
Le processus de remplissage et de dépôt : des étapes à ne pas négliger
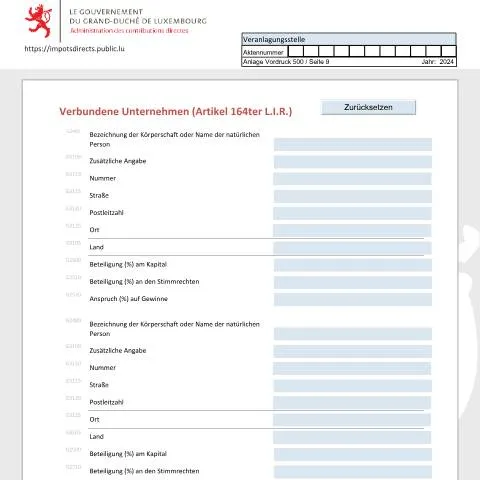
Pour compléter le formulaire 'EA_D', chaque section doit être soigneusement renseignée. L'utilisateur doit prêter une attention particulière aux valeurs à indiquer, notamment :
| Informations à fournir | Description |
|---|---|
| Bénéficiaire | Nom de la société ou de la personne physique |
| Beteiligung (%) am Kapital | Pourcentage de participation au capital |
| Beteiligung (%) an den Stimmrechten | Pourcentage de droits de vote détenus |
| Anspruch (%) auf Gewinne | Part des bénéfices revendiquée |
Une fois le formulaire complété, il peut être soumis en ligne via la plateforme sécurisée MyGuichet.lu, avec une authentification par eID ou LuxTrust. Ce choix digital facilite le dépôt et permet un suivi efficace.
Que faire en cas de refus ou de pièces manquantes ?
Un refus de réception du formulaire 'EA_D' peut survenir pour diverses raisons, comme des erreurs dans les informations fournies ou l'absence de documents justificatifs. En cas de refus, voici les étapes à suivre :
- Vérifiez la notification de l'ACD pour comprendre les motifs du refus.
- Corrigez les erreurs identifiées et rassemblez les pièces manquantes.
- Répétez le dépôt de la demande via MyGuichet.lu.
En cas de délai excessif ou d'absence de réponse, il est recommandé de contacter directement l'ACD pour obtenir des précisions sur l'état de la demande. Une relance peut être effectuée par courrier électronique ou par téléphone, en s'assurant de fournir les références du dossier initial.
Le traitement par l'administration : transparence et diligence
Après le dépôt du formulaire, l'ACD procède à une analyse approfondie. Les délais de traitement peuvent varier, mais il est primordial de garder à l'esprit que le respect des délais est essentiel. L'ACD s'assure que toutes les informations fournies sont conformes aux attentes réglementaires et fiscales.
Les entreprises peuvent suivre l’évolution de leur dossier à tout moment en se connectant à leur espace personnel sur MyGuichet.lu. Cela offre une visibilité sur les étapes de validation et d'éventuelles demandes de complément d’information.
Profil des entreprises concernées : vers quoi se diriger ?
Chaque entreprise a des caractéristiques spécifiques qui influencent l’exigence de déclarations. Voici quelques cas particuliers :
- Entreprises multinationales : doivent être particulièrement attentives aux pays où elles opèrent, car des accords bilatéraux peuvent affecter leur déclaration.
- Petites et moyennes entreprises (PME) : souvent moins familières avec les démarches administratives, doivent veiller à être bien conseillées afin de se conformer aux exigences.
- Start-ups : peuvent bénéficier de régimes spéciaux et de soutien gouvernemental, mais ne doivent pas négliger leurs obligations de déclaration.
Les cas particuliers : une vigilance nécessaire
Les situations peuvent se complexifier en fonction des spécificités des entreprises. Voici quelques exemples de cas particuliers à surveiller :
- Étrangers établis au Luxembourg : doivent prêter attention aux conventions fiscales internationales et aux obligations de déclaration pour leurs activités locales.
- Mineurs impliqués dans des affaires : nécessitent une attention particulière quant à leur statut légal et aux implications fiscales de leurs investissements.
- Situations d'urgence : en cas de changements rapides dans la structure de l'entreprise, il est crucial de réagir promptement pour mettre à jour la déclaration.
Perspectives et évolutions : vers une dématérialisation accrue
Avec le développement des technologies numériques, la tendance vers un formulaire totalement en ligne se renforce. L’ACD, à travers le CTIE, œuvre pour faciliter l'accès aux démarches administratives. Cela inclut une interface utilisateur optimisée et des outils de suivi avancés, permettant une meilleure transparence pour les entreprises.
Le passage vers des formulaires HTML en ligne pour le 'EA_D' est un exemple de cette évolution. Cela permet aux utilisateurs de bénéficier d'un remplissage interactif, avec des validations et des aides contextuelles. Cette transition numérique vise à réduire les erreurs et à simplifier le processus de déclaration.
Conclusion : l'importance de la conformité
Remplir le formulaire 'EA_D' est plus qu’une obligation administrative ; c’est un acte de conformité qui rassure les investisseurs et assure la pérennité des entreprises. En respectant les délais et en fournissant des informations précises, les entreprises ne se contentent pas de remplir une formalité, elles contribuent activement à un environnement fiscal sain et à des pratiques commerciales éthiques. Le paysage fiscal est en constante évolution, et comprendre ces enjeux est essentiel pour toute entreprise opérant à Luxembourg.
Définition et critères des entreprises associées selon l'article 164ter L.I.R.
La définition des entreprises associées est cruciale pour comprendre les implications fiscales de l'article 164ter de la Loi sur l'impôt sur le revenu (L.I.R.). Par « entreprises associées », on entend généralement les sociétés qui entretiennent une relation de capital ou de contrôle. En effet, cet article stipule que des entreprises peuvent être considérées comme associées si l'une d'elles détient, directement ou indirectement, au moins 25 % des droits de vote ou du capital de l'autre. Cela inclut aussi les situations de contrôle commun, où plusieurs entreprises sont gérées sous une même direction ou des intérêts partagés.
Il est essentiel de déterminer si des éléments tels que les prêts entre entreprises, les garanties ou les échanges de services pourraient influencer le statut d'entreprise associée. Par ailleurs, il est intéressant de noter que la notion d'association ne se limite pas au cadre légal luxembourgeois ; elle doit également être examinée à la lumière des conventions fiscales internationales signées par le Grand-Duché. Comprendre ces relations est fondamental pour les entreprises cherchant à optimiser leur fiscalité. En effet, les règles applicables peuvent avoir des répercussions sur les mécanismes de taxation des bénéfices et sur la gestion des pertes, surtout dans le domaine des services transfrontaliers.
Les obligations déclaratives liées aux entreprises associées
Les entreprises associées au Luxembourg doivent respecter certaines obligations déclaratives spécifiques en vertu de l'article 164ter de la L.I.R. L'une des principales exigences est l'obligation de transparence concernant les transactions entre les entreprises associées, souvent qualifiées de « prix de transfert ». Les entreprises sont tenues de documenter et de justifier les prix appliqués dans leurs transactions, afin d'assurer qu'ils reflètent bien les conditions de marché et ne faussent pas la base taxable. Cette documentation doit être conservée pendant une période de minimum cinq ans.
Les entreprises doivent remplir des formulaires spécifiques, tels que le Formulaire 902, pour déclarer leurs relations avec d'autres entreprises associées. En cas d'inspection, l'Administration des contributions directes (ACD) a le droit de demander toute information complémentaire relative aux transactions effectuées. Celles-ci peuvent inclure des contrats, des factures, et tout autre document qui prouve la réalité et la nature des transactions commerciales. Le non-respect de ces obligations peut entraîner des sanctions financières significatives et une réévaluation des revenus imposables par l'ACD, ce qui souligne l'importance d'une bonne gestion documentaire au sein de ces relations interentreprises.
Impact de l'accord multilatéral sur les entreprises associées
Le Luxembourg, en tant que membre de l'Organisation de coopération et de développement économiques (OCDE), a adopté les recommandations de l'accord multilatéral sur les entreprises associées, qui a pour but d'harmoniser les règles de prix de transfert entre les États membres. Cet accord vise à prévenir les doubles impositions et à favoriser une certaine équité dans le traitement fiscal des entreprises, quel que soit leur pays d'origine. Ces normes ont également un impact direct sur la fiscalité des entreprises associées au Grand-Duché.
En pratique, cela signifie que les entreprises luxembourgeoises doivent examiner attentivement leurs politiques de prix de transfert, en s'assurant qu'elles sont conformes aux standards de l'OCDE. De plus, les entreprises doivent être conscientes des exigences de documentation renforcées qui en découlent, ce qui peut impliquer des études de comparabilité pour justifier les prix appliqués dans les transactions avec leurs filiales ou partenaires d'affaires à l'étranger. Cette analyse doit être rigoureuse et s'appuyer sur des données fiables, permettant ainsi de défendre la position fiscale de l'entreprise face à l'ACD ou aux autorités fiscales étrangères.