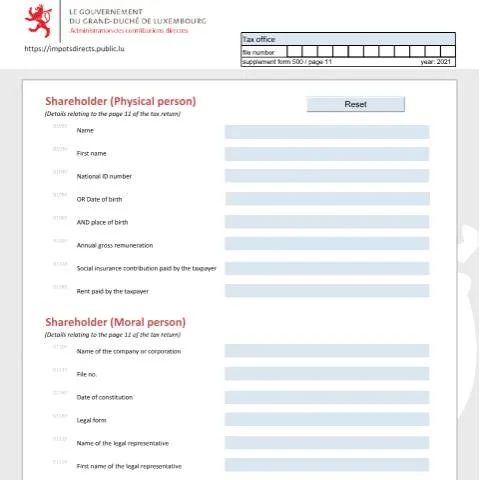
Le Formulaire ASS-E : Un Outil Essentiel pour la Déclaration des Associés au Luxembourg
Dans le paysage fiscal luxembourgeois, le formulaire ASS-E se distingue par son rôle crucial dans la déclaration des associés, qu'ils soient des personnes physiques ou morales. Son importance ne se limite pas seulement à la collecte d'informations, mais il s'inscrit dans un cadre administratif plus large contribuant à la transparence et à la régularité des opérations économiques au Grand-Duché.
Qui est Concerné par le Formulaire ASS-E ?
Le formulaire ASS-E est destiné à divers types d'associés. En fonction de la structure de l’entité, il peut impliquer des personnes physiques comme des entrepreneurs individuels ou des personnes morales telles que des sociétés anonymes (SA) ou des sociétés à responsabilité limitée (SARL). Ces entités doivent remplir ce document pour déclarer leurs participations au capital et les informations connexes.
Typologie des Associés
- Personnes physiques : Les individus qui détiennent des parts dans une entreprise.
- Personnes morales : Les sociétés qui détiennent des participations dans d'autres entreprises.
La Chronologie de la Déclaration : Étapes Clés du Processus
Le processus de déclaration par le biais du formulaire ASS-E suit une séquence bien définie. Comprendre cette chronologie est impératif pour assurer une déclaration correcte et dans les délais impartis.
Étape 1 : Déclenchement de la Déclaration
Le besoin de remplir le formulaire ASS-E est souvent déclenché par un changement dans la structure du capital de la société, comme l'entrée ou la sortie d'un associé. Ce changement doit être reporté au cours de l'année fiscale en cours.
Étape 2 : Préparation des Justificatifs
Avant de remplir le formulaire, il est essentiel de rassembler tous les justificatifs nécessaires, qui peuvent inclure :
- Les statuts de l'entreprise.
- Les preuves de l'identité des associés.
- Les documents relatifs à la rémunération des associés.
Étape 3 : Remplissage du Formulaire
Le formulaire ASS-E doit être rempli avec soin. Chaque section doit être complétée conformément aux indications fournies. Les informations telles que la pourcentage de participation, les rémunérations annuelles et les allocations doivent être exactes.
Étape 4 : Soumission du Formulaire
Une fois le formulaire rempli, il doit être déposé auprès de l’Administration des Contributions Directes (ACD) soit en ligne, soit par voie postale. Le choix du canal de dépôt peut influencer le traitement de la déclaration.
Canaux de Dépôt : En Ligne ou Papier ?
Le dépôt du formulaire ASS-E peut se faire par différents moyens, chacun ayant ses propres caractéristiques et avantages.
Dépôt en Ligne
La soumission en ligne via MyGuichet.lu est de plus en plus privilégiée. Ce système permet :
- Une validation immédiate des données.
- Un suivi en temps réel de l'état de la déclaration.
- Une sécurité renforcée grâce à l'authentification via eID ou LuxTrust.
Dépôt Papier
Pour ceux qui préfèrent une soumission classique, le dépôt papier est toujours possible. Dans ce cas, il est recommandé de :
- Envoyer le formulaire en recommandé pour assurer la traçabilité.
- Prévoir un délai supplémentaire pour le traitement de la déclaration.
Erreur et Rectification : Que Faire en Cas de Problème ?
Il est primordial de prêter attention aux informations fournies dans le formulaire ASS-E. Toutefois, si une erreur est constatée après le dépôt, il est possible d'y remédier.
Identification des Erreurs
Les erreurs les plus courantes peuvent inclure :
- Des données personnelles incorrectes.
- Des montants mal reportés.
- Des justificatifs manquants.
Procédure de Rectification
En cas d'erreur, l'associé doit :
- Contacter l’ACD pour signaler le problème.
- Remplir à nouveau le formulaire avec les bonnes informations.
- Soumettre la correction selon le même canal utilisé pour la déclaration initiale.
Justificatifs : Quelles Pièces Préparer ?
Pour une déclaration complète et conforme, différents justificatifs doivent être fournis en fonction du profil de l'associé.
Pour les Personnes Physiques
- Une copie de la carte d'identité ou du passeport.
- Un relevé bancaire récent pour attester de la rémunération.
Pour les Personnes Morales
- Les statuts de l'entreprise.
- Une attestation de l'administration fiscale attestant de la régularité sociale et fiscale.
Le Rôle Central du Formulaire ASS-E dans la Transparence Économique
Au-delà de sa fonction déclarative, le formulaire ASS-E contribue à la transparence économique. Il permet à l'État d’avoir une vision claire des participations des associés dans les diverses entités, facilitant ainsi le contrôle fiscal.
L'Impact sur les Associés
Les données collectées via ce formulaire aident à identifier les flux financiers au sein des entreprises, et en assurent la traçabilité. Cela est essentiel pour prévenir la fraude et garantir une compétition loyale entre les acteurs économiques.
Les Suivis Administratifs
Une fois le formulaire soumis, l'ACD peut procéder à des vérifications. Ces suivis peuvent inclure des audits pour s'assurer de la conformité des déclarations faites par les associés.
Conclusion Pratique : Se Préparer pour une Déclaration Réussie
La bonne gestion des déclarations fiscales est essentielle pour tout associé au Luxembourg. En remplissant correctement le formulaire ASS-E, les associés s’assurent non seulement de respecter leurs obligations fiscales, mais également de contribuer au bon fonctionnement de l'économie locale.
Se préparer en amont et s'informer sur les modalités de soumission peuvent faire la différence entre une déclaration réussie et des complications administratives ultérieures.
Les droits et obligations des associés au Luxembourg
Au Luxembourg, le statut d'associé, qu'il s'agisse d'une personne physique ou morale, est encadré par des lois et régulations spécifiques qui déterminent non seulement les droits mais aussi les obligations attachées à ce statut. Les associés ont des droits fondamentaux qui incluent notamment le droit de vote lors des assemblées générales, le droit à l'information sur la gestion de la société, ainsi que le droit à une part des bénéfices. Toutefois, ces droits peuvent varier en fonction des dispositions statutaires de la société et du type de société dans laquelle l'associé détient des parts.
Du côté des obligations, les associés doivent respecter les contributions financières décidées lors de la constitution de la société ou des augmentations de capital. En cas de non-respect de ces obligations, des sanctions peuvent être appliquées, allant de la perte de droits de vote à des pénalités financières. Il est également crucial de noter que les actions en justice peuvent être initiées par d'autres associés en cas de manquement grave aux obligations statutaires.
De plus, le cadre légal luxembourgeois impose une transparence dans la gestion des sociétés. Par exemple, les sociétés doivent tenir à jour un registre des bénéficiaires effectifs, permettant ainsi d'assurer la traçabilité des décisions prises au niveau de la direction et de la gestion des parts. Cela vise à protéger les intérêts des associés et à renforcer la confiance des investisseurs.
Les types de sociétés dans lesquelles les associés peuvent intervenir
Au Luxembourg, plusieurs formes juridiques de sociétés permettent l'association de personnes physiques et morales. Chacune de ces structures a ses spécificités et peut convenir à différents types d'activités et pratiques commerciales.
Société Anonyme (S.A.) : C'est l'une des formes les plus courantes de société au Luxembourg, notamment pour les grandes entreprises. Les associés (actionnaires) ont une responsabilité limitée à leurs apports. La S.A. requiert un capital minimum de 30 000 euros, et ses actions peuvent être cotées en bourse.
Société à Responsabilité Limitée (S.à r.l.) : Adaptée aux petites et moyennes entreprises, la S.à r.l. a un capital social minimum fixé à 12 000 euros. Les associés (souvent au nombre de un à 100) bénéficient également d'une responsabilité limitée. Le processus de création est simplifié par rapport à la S.A.
Société Coopérative (S.C.) : Ce type de société est orienté vers le partage des bénéfices entre les associés. Les membres d'une S.C. se regroupent pour atteindre un but commun, généralement économique, social ou culturel. La responsabilité des associés est également limitée.
Société en Commandite Simple (S.C.S.) : Dans cette structure, il existe deux catégories d'associés : les commandités, qui gèrent la société et ont une responsabilité illimitée, et les commanditaires, qui investissent mais ne participent pas à la gestion. Cette forme peut convenir aux investisseurs cherchant à limiter leur risque.
Chaque type de société présente des avantages et des inconvénients en fonction de l’activité envisagée, du nombre d’associés et des objectifs à long terme de l’entreprise. Il est donc fortement conseillé de consulter un expert en droit des sociétés pour choisir la structure la plus adaptée à vos besoins.
Les implications fiscales pour les associés au Luxembourg
Les implications fiscales pour les associés, qu'ils soient personnes physiques ou morales, sont un aspect crucial à considérer lors de la constitution d'une société. Le Luxembourg offre un système fiscal attractif, mais il est important de comprendre comment cela peut affecter les associés.
Imposition des personnes physiques : Les dividendes perçus par les associés personnes physiques sont soumis à un impôt sur le revenu qui peut aller jusqu'à 42 %, en fonction de la tranche d'imposition. Toutefois, il existe des mécanismes d'atténuation tels que le crédit d'impôt pour éviter une double imposition sur les dividendes reçus de sociétés luxembourgeoises.
Imposition des personnes morales : Les sociétés sont soumises à un impôt sur le revenu des sociétés (IS) et à la cotisation sociale, représentant environ 24,94 % pour les revenus supérieurs à 175 000 euros. Les sociétés peuvent également bénéficier d'exonérations fiscales sur certains types de revenus tels que ceux générés par la participation dans d'autres sociétés (exonération des dividendes, par exemple), ce qui est un avantage compétitif significatif.
Taxe sur la valeur ajoutée (TVA) : Les associés doivent également tenir compte des implications de la TVA, qui est généralement de 16 % au Luxembourg. La société doit s'assurer qu'elle est enregistrée à la TVA si son chiffre d'affaires dépasse le seuil d'exonération.
Stratégies de planification fiscale : Les associés peuvent mettre en place des stratégies de planification fiscale afin d'optimiser les charges dues. Cela peut inclure la création de filiales à l'étranger dans des jurisdictions plus favorables ou la répartition des bénéfices de manière à minimiser l'imposition.
Il est essentiel pour les associés, tant physiques que moraux, de se faire accompagner par un conseiller fiscal afin de naviguer efficacement dans les complexités du système fiscal luxembourgeois et d'optimiser leur situation financière.
Les enjeux de la gouvernance et des décisions collectives parmi les associés
La gouvernance d'une société est un élément clé qui détermine son fonctionnement et son succès. Les décisions collectives des associés jouent un rôle déterminant dans la direction stratégique de l'entreprise. Ainsi, il est impératif que les associés comprennent les enjeux liés à la gouvernance.
Assemblées générales : Les décisions importantes concernant la société sont généralement prises lors des assemblées générales. Selon le type de société, les modalités de convocation, le quorum nécessaire et les règles de vote peuvent varier. Les associés doivent être informés à l'avance des points à l'ordre du jour pour pouvoir prendre des décisions éclairées.
Droits de vote et majorité : La majorité requise pour valider une décision dépend du type de résolution (ordinaire ou extraordinaire). Par exemple, pour des modifications statutaires, une majorité qualifiée peut être exigée, ce qui signifie que certaines décisions nécessiteront un consensus plus large parmi les associés.
Conflits d'intérêts : Les associés doivent être vigilants face à d'éventuels conflits d'intérêts, surtout dans les décisions impliquant des associés ou des membres de la direction. Les codes de conduite internes et les règlements peuvent aider à gérer ces situations afin de garantir que les décisions prises soient dans le meilleur intérêt de la société.
Reddition de comptes : Les associés ont le droit de demander des comptes sur la gestion de la société. Cela implique non seulement d'avoir accès aux états financiers, mais aussi à la stratégie de gestion. Un bon système de gouvernance comprend des rapports réguliers et des évaluations de la performance pour s'assurer que la société évolue conformément à ses objectifs.
La gouvernance efficace nécessite une communication claire et transparente entre les associés et une bonne compréhension des rôles et responsabilités de chacun. En établissant des règles et des procédures dès le départ, les associés peuvent contribuer à créer un climat de confiance et de collaboration, favorisant ainsi une gestion saine et durable de la société.