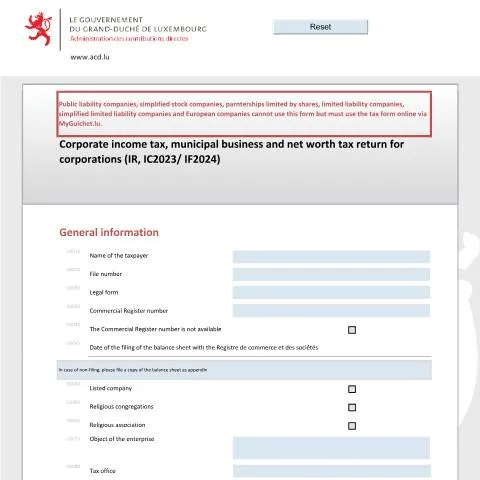
Le Formulaire 500 E : Un Élément Clé de la Fiscalité des Entreprises au Luxembourg
La déclaration fiscale est un passage obligé pour toutes les entreprises enregistrées au Luxembourg. Au sein de ce cadre, le formulaire 500 E se distingue comme un document essentiel pour la déclaration de l'impôt sur le revenu des sociétés, de l'impôt commercial municipal et de l'impôt sur la valeur nette, pour l'année fiscale en cours ainsi que pour l'année suivante. C'est un outil permettant à l'administration fiscale, notamment l’Administration des contributions directes (ACD), de bien cerner la situation financière des entreprises et, par conséquent, de déterminer leurs obligations fiscales.
Qui se doit de soumettre le formulaire 500 E ?
Le formulaire 500 E doit être rempli par les personnes morales soumises à l'impôt sur le revenu des sociétés. Cela inclut les sociétés commerciales, les sociétés en nom collectif, les sociétés à responsabilité limitée, ainsi que d'autres types d'entités juridiques qui exercent une activité économique. Les entreprises peuvent également être appelées à l'utiliser pour faire état de leur situation fiscale, qu’elles soient actives ou passives sur le marché.
Types d’entités concernés
- Sociétés anonymes (S.A.)
- Sociétés à responsabilité limitée (Sàrl)
- Sociétés en commandite par actions (SCA)
- Sociétés européennes (SE)
- Associations et fondations (sous certaines conditions)
Les étapes pour compléter et soumettre le formulaire 500 E
Compléter le formulaire 500 E est une tâche qui nécessite précision et rigueur. Le document est divisé en plusieurs sections, chacune étant conçue pour recueillir des données spécifiques concernant l'entreprise. Voici un guide pratique pour vous aider à travers le processus.
Préparation des informations nécessaires
Avant de débuter le remplissage, il convient de rassembler les informations suivantes :
- Dénomination sociale et forme juridique de l’entreprise
- Numéro de registre de commerce
- Numéro d’identification fiscale
- Chiffre d’affaires, bénéfice net et autres indicateurs financiers
- Informations sur les actionnaires et les administrateurs
Remplissage du formulaire
Une fois les informations rassemblées, on peut procéder au remplissage du formulaire. Voici les principales sections à compléter :
- Identification de l’entreprise : Indiquez le nom de l'entreprise, le numéro de dossier et la forme juridique.
- Situation financière : Renseignez les montants du bilan, du compte de résultats et d'autres informations financières.
- Informations fiscales : Indiquez les déductions fiscales, crédits d'impôt et autres éléments pertinents.
Les modalités de dépôt : Entre papier et numérique
Le dépôt du formulaire 500 E peut se faire par différentes voies, chacune ayant ses propres implications. Voici un aperçu des canaux de soumission disponibles :
Soumission en ligne via MyGuichet.lu
La voie numérique est la plus pratique et la plus recommandée. Cette plateforme sécurisée permet aux entreprises de soumettre leurs déclarations fiscales en toute simplicité. L'accès se fait via une authentification sécurisée (eID ou LuxTrust).
Dépôt papier
Il est également possible de soumettre le formulaire en version papier, bien que cette méthode soit moins courante. Dans ce cas, le formulaire doit être expédié à l'adresse de l’Administration des contributions directes.
Les points de relance
Il est essentiel de garder un œil sur le statut de votre dossier après le dépôt. En cas de non-réception d’un accusé de réception, n’hésitez pas à contacter l’ACD pour vous assurer que votre déclaration a bien été reçue.
Les échéances fiscales à ne pas manquer
Pour éviter d'éventuelles pénalités, il est crucial de respecter les délais de dépôt. Le calendrier fiscal pour le formulaire 500 E est défini par l'ACD et il est important de s'y conformer :
Dates limites de dépôt
| Année fiscale | Date limite (papier) | Date limite (en ligne) |
|---|---|---|
| 2022 | 31 mars 2023 | 30 avril 2023 |
| 2023 | 31 mars 2024 | 30 avril 2024 |
| 2024 | 31 mars 2025 | 30 avril 2025 |
Il est important de noter que des délais supplémentaires peuvent être accordés en fonction de la situation particulière d'une entreprise ou en cas de demande justifiée.
Justificatifs complémentaires : Ce qu'il faut prévoir
La déclaration via le formulaire 500 E peut nécessiter l'attachement de certains documents justificatifs. Voici quelques documents types que l'entité pourrait avoir à fournir :
- Copie des états financiers (bilan, compte de résultats)
- Documents relatifs aux dettes et créances
- Attestations fiscales d'autres pays si applicable
- Tout document permettant de justifier les déductions fiscales demandées
Différences avec des formulaires similaires
Il est essentiel de bien distinguer le formulaire 500 E des autres documents fiscaux à disposition des entreprises. Contrairement à d'autres déclarations, telles que celles pour la TVA, le formulaire 500 E se concentre spécifiquement sur l'impôt sur le revenu des sociétés et les taxes associées.
Comparaison avec d'autres formulaires
| Formulaire | Type d'impôt | Public concerné |
|---|---|---|
| Formulaire 500 E | Impôt sur le revenu des sociétés, impôt commercial municipal | Sociétés et personnes morales |
| Formulaire 100 | TVA | Tous assujettis à la TVA |
| Formulaire 902 | Déclaration de revenus des personnes physiques | Particuliers |
Cette distinction est primordiale pour assurer que chaque type d'entité respecte ses obligations fiscales spécifiques sans confusion.
Suivi du dossier : Interactions avec l'administration fiscale
Une fois le formulaire 500 E déposé, l’entreprise doit se préparer à d’éventuelles interactions avec l’ACD. Cela peut inclure des demandes de clarification ou des contrôles fiscaux. Voici comment naviguer dans cette phase :
Types de communication avec l’ACD
- Contrôle fiscal : L'ACD peut procéder à une vérification des données déclarées. Soyez prêt à fournir des documents supplémentaires.
- Demande d'informations : En cas de doute sur les montants déclarés, l'administration peut solliciter des précisions.
Il est recommandé de conserver tous les documents relatifs à la déclaration pendant une période minimale de 5 ans. Cela facilitera le processus en cas de demande de l'administration.
Conclusion : L'importance d'une déclaration précise et complète
Afin d'éviter toute complication ultérieure, il est primordial de veiller à ce que la déclaration via le formulaire 500 E soit rigoureusement remplie. Un suivi attentif des délais et une communication prompte avec l’ACD sont des éléments clés pour garantir une expérience fiscale harmonieuse et conforme aux exigences légales au Luxembourg.
Pour toute question ou clarification, les entreprises sont encouragées à consulter la législation en vigueur sur le site de l’ACD et à se référer aux guides d'assistance disponible sur les plateformes officielles. Ne laissez pas le flou s'installer : une bonne préparation et un suivi réactif vous permettront de naviguer sans encombre dans le monde complexe des obligations fiscales.
Les Particularités de la Déclaration d'Impôt sur le Revenu des Sociétés
La déclaration d'impôt sur le revenu des sociétés (IRS) au Luxembourg est soumise à des règles spécifiques qui varient en fonction de la taille de l'entreprise, de son secteur d'activité et de sa forme juridique. Pour les sociétés anonymes, les sociétés à responsabilité limitée et d'autres entités juridiques, il est impératif de bien comprendre les déductions fiscales possibles et les obligations qui en découlent. Les entreprises doivent tenir une comptabilité rigoureuse pour se conformer aux exigences fiscales. Cela inclut la nécessité de fournir des états financiers complets qui reflètent fidèlement la situation financière de l'entreprise à la fin de l'année fiscale.
Les dépôts de la déclaration annuelle d'IR sont réalisés via le formulaire 202, qui doit être soumis en ligne via MyGuichet.lu. Les sociétés doivent s'assurer que leur déclaration est complète, et toute erreur ou omission pourrait entraîner des pénalités financières. De plus, il est judicieux de maintenir un dialogue régulier avec un expert-comptable ou un fiscaliste pour optimiser la déclaration et s'assurer que toutes les opportunités de déduction sont exploitées.
Les Implications de la Taxe sur la Valeur Nette pour les Sociétés
La taxe sur la valeur nette (TVN) est un autre élément essentiel du paysage fiscal luxembourgeois. Bien que la TVN soit généralement considérée comme une imposition sur la richesse nette des entreprises, elle joue un rôle crucial dans la détermination des obligations fiscales des entités au Luxembourg. La déclaration de la TVN pour l'année fiscale N+1 doit être faite au plus tard le 31 mars de l'année suivante.
Les sociétés doivent évaluer leur patrimoine net, qui comprend tous les actifs soustraits de la totalité des passifs. Il est important de noter que certaines catégories d'actifs peuvent être exemptées de cette évaluation, telles que les biens immobiliers locatifs ou les investissements à long terme. Un audit interne peut s'avérer utile pour garantir que chaque actif est correctement identifié et évalué, pour éviter des litiges avec l'administration fiscale ultérieurement.
Enfin, la TVN est établie selon un barème progressif en fonction de la valeur nette déclarée. Les entreprises présentant une valeur nette élevée pourraient donc se retrouver avec une charge fiscale significative. Cela souligne l'importance d'une planification fiscale stratégique pour minimiser la charge fiscale tout en restant en conformité avec les obligations légales.
Les Erreurs Courantes à Éviter lors de la Déclaration Fiscale
Dans le cadre de la déclaration d'impôt, il existe de nombreuses erreurs courantes que les entreprises doivent éviter afin de ne pas compromettre leur conformité fiscale. L'une des erreurs les plus fréquentes est l'oubli de certaines déductions fiscales qui pourraient réduire le montant imposable. Cela inclut les dépenses professionnelles, les amortissements d'actifs et les provisions pour risques. Il est essentiel de garder une trace complète de toutes les dépenses et d'avoir une documentation appropriée pour chaque opération.
Une autre erreur courante est la mauvaise évaluation des actifs lors de la déclaration de la TVN. Une sous-estimation des actifs peut entraîner une perte d'opportunités fiscales, tandis qu'une surestimation peut aboutir à des pénalités pour fraude fiscale. Les entreprises devraient envisager de solliciter une expertise externe pour garantir que les évaluations sont justes et basées sur des données réelles.
Le respect des délais de soumission est également crucial. Le non-respect des délais peut entraîner des pénalités, et en cas de récidive, des sanctions plus sévères peuvent être appliquées. Les entreprises doivent donc assurer un calendrier rigoureux pour leurs déclarations fiscales et envisager d'utiliser des outils de gestion de projet pour suivre ces échéances.
Enfin, la communication avec l'administration fiscale est fondamentale. En cas de doute ou de question, il est conseillé de contacter directement l'Administration des contributions directes (ACD). Une bonne communication peut parfois résoudre des problèmes avant qu'ils ne se transforment en litige, et cela montre également une bonne foi dans le traitement des obligations fiscales.