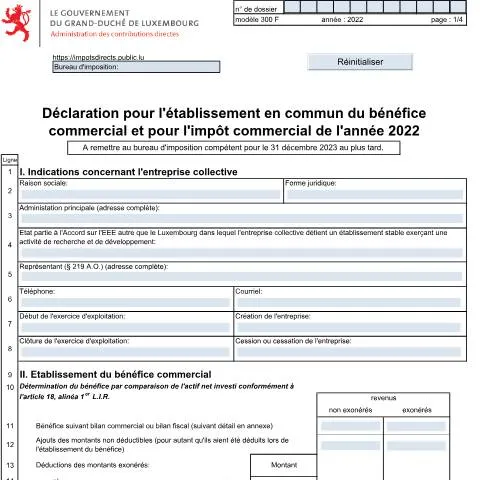
Déclaration pour l’établissement en commun du bénéfice commercial : un enjeu clé pour les entreprises collectives
Les entreprises collectives au Luxembourg, telles que les sociétés en nom collectif ou les sociétés en commandite, doivent se plier à des obligations fiscales spécifiques. La Déclaration pour l’établissement en commun du bénéfice commercial (formulaire 300 F) est l'un des documents essentiels dans ce cadre. Ce formulaire, déposé auprès de l’Etablissement en commun des revenus des entreprises collectives, joue un rôle crucial dans la détermination de l'impôt commercial dû par ces structures. Dans cet article, nous allons explorer en profondeur les différentes facettes de cette déclaration, ainsi que les étapes à suivre pour la compléter et la soumettre correctement.
Les caractéristiques du formulaire 300 F : contenu et spécificités
Le formulaire 300 F est conçu pour permettre aux entreprises collectives de déclarer leurs bénéfices commerciaux ainsi que les revenus afférents à leur fonctionnement. Il se divise en plusieurs sections, chacune ayant un objectif précis :
- Indications concernant l'entreprise collective : Cette section requiert des informations de base sur la raison sociale, la forme juridique, l'adresse de l'administration principale, et le nom du représentant de l'entreprise.
- Établissement du bénéfice commercial : Ici, le bénéfice est renseigné selon le bilan commercial ou fiscal, avec des sous-totaux à reporter.
- Bénéfice de cession ou de cessation : Cette partie traite des bénéfices réalisés en cas de cession d'actifs ou de cessation d'activité, avec des précisions sur les revenus exonérés.
- Déclaration pour l'impôt commercial : Cette section est dédiée à la déclaration du bénéfice d'exploitation et des éventuelles déductions.
Il est crucial de bien comprendre chaque rubrique afin d’éviter les erreurs qui pourraient entraîner des pénalités. Chaque ligne du formulaire est à examiner attentivement et des annexes peuvent être requises pour justifier les montants déclarés.
Profil des déposants : qui est concerné par la déclaration 300 F ?
La déclaration 300 F s'adresse principalement aux entreprises collectives, incluant :
- Les sociétés en nom collectif (SNC)
- Les sociétés en commandite simple (SCS)
- Les sociétés en commandite par actions (SCA)
Certaines situations particulières peuvent influencer l'obligation de déclarer, notamment :
- Cessation d’activité : Si l'entreprise cesse ses opérations au cours de l'année fiscale, elle doit soumettre le formulaire dans les délais impartis.
- Cession d’actifs : Lorsqu’un actif est cédé, les bénéfices réalisés doivent également être déclarés, ce qui nécessite des annulations et ajustements spécifiques.
Il est essentiel de vérifier si votre entreprise entre dans l’une de ces catégories et de bien identifier le représentant légal qui signera la déclaration.
Canaux de dépôt : choisir le bon moyen
Le dépôt de la déclaration 300 F peut se faire par différents canaux, chacun ayant ses propres spécificités :
- Dépôt en ligne : Accessible via le site MyGuichet.lu, ce canal offre une solution rapide et sécurisée. L'authentification peut se faire via l’eID ou LuxTrust.
- Dépôt papier : Bien que moins recommandé, le dépôt physique est possible. Il nécessite l’envoi de la déclaration remplie à l’administration fiscale compétente avant la date limite.
- Dépot au guichet : Il est également envisageable de déposer la déclaration en personne auprès des bureaux de l’administration. Cette option permet d'obtenir des réponses immédiates à d'éventuelles questions.
Le choix du canal dépendra de la préférence du déposant et de ses compétences en matière digitale. Dans tous les cas, il est fondamental de respecter les délais impartis pour éviter des pénalités.
Calendrier : les échéances à respecter
L'année fiscale au Luxembourg suit un calendrier calendaire (du 1er janvier au 31 décembre). Pour les entreprises collectives, les délais de dépôt de la déclaration 300 F sont les suivants :
- Début de l’exercice d’exploitation : Les entreprises doivent connaître la date à laquelle leur exercice commence, car cela influence la période à déclarer.
- Date limite de dépôt : La déclaration doit être soumise au plus tard le 31 décembre de l'année suivant la clôture de l'exercice. Par exemple, pour l'exercice 2022, le dépôt doit être effectué au plus tard le 31 décembre 2023.
Il est important de noter que des prorogations peuvent être demandées dans certains cas, mais celles-ci doivent être justifiées et validées par l’administration fiscale.
Compléter le formulaire : étapes et pièges à éviter
Le remplissage du formulaire 300 F demande une attention particulière pour éviter les erreurs fréquentes. Voici un guide étape par étape :
- Section I : Indications concernant l'entreprise collective
- Indiquez la raison sociale, la forme juridique et l'adresse complète de l'administration principale.
- Le représentant de l'entreprise doit être clairement identifié avec ses coordonnées.
- Section II : Établissement du bénéfice commercial
- Reportez le bénéfice selon le bilan commercial ou fiscal, en prenant soin de vérifier les montants.
- Attention aux amortissements : spécifiez ceux qui n’ont pas été déduits au bilan fiscal.
- Section III : Bénéfice de cession ou de cessation
- Indiquez le bénéfice réalisé lors de la cession ou cessation d'activité.
- Joignez toujours les documents justificatifs, notamment les bilans et les rapports annuels.
- Section IV : Déclaration pour l'impôt commercial
- Déclarez le bénéfice d'exploitation, en tenant compte des ajouts et déductions prévus par la loi.
- Prêtez attention aux libéralités et aux reports, car des erreurs peuvent entraîner des ajustements fiscaux importants.
Chaque rubrique doit être soigneusement vérifiée pour garantir l'exactitude des informations fournies et éviter des retours de la part de l'administration.
Suivi et traitement de la déclaration par l'administration
Une fois la déclaration 300 F déposée, l'administration fiscale engage un traitement qui peut durer plusieurs semaines. Voici comment suivre l'évolution de votre dossier :
- Confirmation de dépôt : Vous recevrez une confirmation de l’administration une fois la déclaration enregistrée. Conservez-la précieusement.
- Suivi des délais : Patientez en respectant les délais légaux. Toutefois, si vous n'avez pas de nouvelles après un certain temps, il est recommandé de relancer l’administration.
- Consultation en ligne : Grâce à MyGuichet.lu, vous pouvez suivre l'état de votre dossier et recevoir des notifications concernant son avancement.
Une bonne communication avec l’administration est essentielle pour clarifier toute incertitude et faciliter le traitement de votre déclaration.
Les conséquences de la déclaration : impacts sur l’entreprise
Le dépôt de la déclaration 300 F a des conséquences significatives sur la situation fiscale de l'entreprise. En effet, la précision des informations fournies peut avoir un impact sur les montants d'impôts à payer :
- Évaluation de l'impôt commercial : Le bénéfice déclaré détermine la base d'imposition. Un montant erroné peut entraîner un trop ou un pas assez payé.
- Ajustements et contrôles : L'administration peut effectuer des contrôles pour vérifier la conformité des montants. Des incohérences peuvent engendrer des pénalités.
- Possibilités de recours : En cas de litige, il est possible de contester l'évaluation, mais cela doit être fait dans les délais et avec des justifications appropriées.
Il est donc primordial de réaliser cette démarche avec rigueur et précision pour assurer la conformité fiscale de l’entreprise.
Points de vigilance et bonnes pratiques pour une déclaration réussie
Pour garantir que votre déclaration 300 F soit acceptée sans complications, voici quelques bonnes pratiques à adopter :
- Anticipation : Commencez à rassembler les documents nécessaires bien avant la date limite de dépôt.
- Vérifications croisées : Faites relire la déclaration par un comptable ou un conseiller fiscal pour détecter d'éventuelles erreurs.
- Respect des délais : Ne laissez pas le dépôt à la dernière minute pour éviter le stress et les oublis.
En respectant ces conseils, vous minimiserez les risques de complications avec l’administration fiscale.
Conclusion : un outil incontournable pour la conformité fiscale
La déclaration pour l’établissement en commun du bénéfice commercial (formulaire 300 F) est un document essentiel pour les entreprises collectives au Luxembourg. Elle conditionne la conformité fiscale de ces structures et doit être traitée avec soin. En suivant les différents conseils et étapes exposés dans cet article, les entreprises pourront s'assurer que leur déclaration est remplie correctement et soumise dans les délais impartis, tout en évitant les erreurs qui pourraient engendrer des complications administratives ultérieures.
Les spécificités de la déclaration pour l’établissement en commun du bénéfice commercial
La déclaration pour l’établissement en commun du bénéfice commercial (EBC) est une procédure qui vise à harmoniser le traitement fiscal des entreprises collectives. Contrairement aux déclarations individuelles, l’EBC permet à plusieurs entreprises de déclarer leurs bénéfices de manière conjointe. Ce processus est particulièrement pertinent pour les sociétés de personnes, telles que les sociétés simples ou en nom collectif. Notons que le but principal de cette démarche est d’uniformiser la répartition des bénéfices et de faciliter le calcul de l’impôt à payer.
Pour initier cette procédure, les associés doivent d’abord s’accorder sur une convention écrite qui régira les modalités de l’établissement en commun des bénéfices. Cette convention doit définir clairement la répartition des bénéfices entre les partenaires et préciser les contributions respectives de chaque entreprise à la déclaration commune. Il est également primordial que cette convention soit signée par tous les associés, car elle servira de référence lors de la soumission des déclarations fiscales.
Les modalités de déclaration sont également spécifiées par le Mémorial A et doivent être respectées minutieusement. Chaque entreprise doit contribuer à la déclaration en fonction de son chiffre d'affaires estimé pour l'année fiscale concernée. Il est recommandé de tenir des registres précis et d'effectuer des prévisions financières afin de respecter les délais et d'éviter des pénalités potentielles.
En outre, il est crucial de noter que le non-respect des engagements précis dans la convention peut entraîner des complications fiscales, comme des redressements ou des amendes. Les associés doivent donc faire preuve de transparence et d’honnêteté dans la déclaration de leurs revenus pour garantir une collaboration harmonieuse et éviter des malentendus futurs.
Les conséquences de la non-dépôt de la déclaration pour l’impôt commercial
Ne pas déposer la déclaration pour l’impôt commercial peut avoir des répercussions significatives pour les entreprises au Luxembourg. Tout d'abord, cela entraîne des pénalités financières. En effet, l’Administration de l'enregistrement et des domaines (AED) applique des amendes pour les déclarations tardives ou non soumises, ce qui peut représenter un coût difficile à gérer pour les petites et moyennes entreprises. Ces amendes peuvent varier en fonction du montant des bénéfices non déclarés et de la durée du retard. Il est donc impératif de respecter les délais impartis pour éviter une aggravation de la situation.
De plus, le non-dépôt peut entraîner un redressement fiscal. L’Administration des contributions directes (ACD) a le pouvoir de procéder à une estimation d’office des bénéfices, ce qui peut conduire à une imposition supérieure à celle qui aurait été normalement due. Ce redressement peut également inclure des intérêts de retard, augmentant ainsi l'impact financier sur l'entreprise.
Il est également important de souligner que le non-respect des obligations déclaratives peut entacher la réputation de l'entreprise. Les partenaires commerciaux, investisseurs et même les clients potentiels pourraient percevoir une négligence dans la gestion des affaires fiscales comme un signe de mauvaise gestion globale. Cela pourrait avoir des répercussions sur les relations d'affaires et les opportunités de développement futur.
Pour éviter ces conséquences, il est conseillé aux entreprises de mettre en place un système de gestion des délais fiscaux. Avoir un calendrier fiscal et des rappels pour le dépôt des déclarations peut s’avérer très utile. De plus, faire appel à un conseiller fiscal ou une expertise comptable peut offrir une assurance quant à la conformité des déclarations et à la bonne gestion de la fiscalité de l'entreprise.