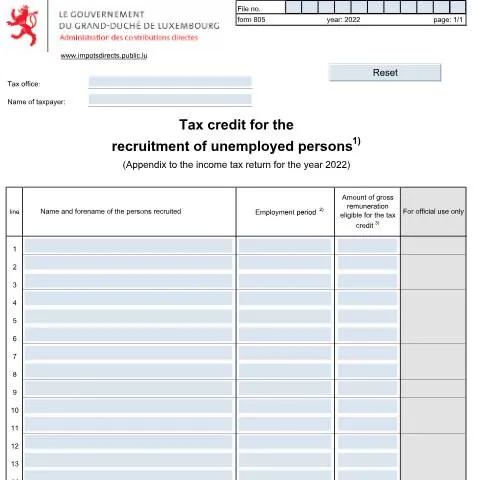
L'importance du formulaire 805 E dans la dynamique d'emploi au Luxembourg
Dans le paysage économique luxembourgeois, la lutte contre le chômage est une priorité pour les autorités. C'est dans ce contexte que le formulaire 805 E, dédié au crédit d'impôt pour le recrutement de personnes au chômage, prend tout son sens. Ce document constitue une opportunité tant pour les employeurs que pour les chômeurs, contribuant ainsi à la réduction du taux de chômage.
Un soutien financier encadré par des règles précises
Le formulaire 805 E ne se contente pas d'être un simple document administratif. Il fait partie intégrante d'un système élaboré de soutien à l'emploi. En effet, il permet aux employeurs de bénéficier d'un crédit d'impôt calculé sur les rémunérations versées à des employés recrutés parmi les personnes au chômage. Ce mécanisme vise à encourager l'embauche tout en assurant que certaines conditions soient respectées.
Qui peut déposer le formulaire 805 E ?
Ce formulaire doit être déposé par tout employeur ayant recruté des personnes au chômage durant l'année fiscale concernée. Il est essentiel de comprendre que la reconnaissance de ce statut de chômeur doit être attestée par l'agence nationale pour l'emploi (ADEM). Les employeurs sont donc les principaux acteurs dans ce processus, car ils sont en première ligne pour bénéficier des allégements fiscaux offerts par ce crédit d'impôt.
Calendrier de dépôt : de la prise de décision à l'obtention du crédit
Le dépôt du formulaire 805 E est soumis à un calendrier rigoureux. Il devient crucial pour l'employeur de respecter les délais imposés afin d'assurer l'octroi du crédit d'impôt.
Période de dépôt
- Le formulaire 805 E doit être soumis au plus tard le 31 décembre de l'année suivant la période de référence.
- L'employeur doit donc veiller à rassembler toutes les informations nécessaires durant l'exercice fiscal en question.
Suite du dépôt
Après le dépôt du formulaire, l'administration fiscale procède à un examen des données fournies. En général, le traitement des demandes peut prendre quelques semaines, mais il est recommandé de garder un contact régulier avec l'administration pour suivre l'avancement du dossier.
Les spécificités du formulaire 805 E : un découpage minutieux
Pour remplir le formulaire avec succès, une attention particulière doit être portée à chaque section. Le formulaire 805 E est structuré de manière à ce que chaque rubrique ait son importance. En voici un aperçu détaillé :
| Rubrique | Description | Pits à éviter |
|---|---|---|
| Nom et prénom des personnes recrutées | Inscription claire des employés concernés. | Erreurs d'orthographe ou omission d'un nom. |
| Montant de la rémunération brute éligible | Indiquez le total des salaires versés. | Ne pas inclure les primes non récurrentes. |
| Période d'emploi | Saisir la durée durant laquelle l'employé a été actif. | Ne pas respecter la date de fin de contrat. |
| Attestation de l'ADEM | Joindre la preuve du statut de chômeur. | Oublier d'annexer ce document crucial. |
Le cadre légal : un ensemble de régulations à respecter
La législation régissant le crédit d'impôt pour le recrutement de chômeurs se trouve intégrée dans le Mémorial A sur Legilux.lu. Il est recommandé aux employeurs de se renseigner sur les lois sectorielles et les règlements grands-ducaux qui encadrent ce dispositif. Être au fait des exigences légales permet non seulement d'éviter des erreurs, mais aussi de maximiser les bénéfices tirés de l'utilisation de ce formulaire.
Conséquences d'un dépôt erroné
Il est important de comprendre que toute erreur ou omission dans le formulaire 805 E peut avoir des répercussions significatives. En cas de refus, l'employeur devra assumer seul les conséquences financières. De plus, les omissions peuvent entraîner des retards dans le traitement du dossier, rendant le crédit d'impôt inapplicable pour l'année fiscale concernée.
En cas de refus : que faire ?
Face à un refus de l'administration fiscale, il est primordial de rester proactif. Voici quelques étapes recommandées à suivre :
- Analyser le motif du refus via la notification reçue.
- Éventuellement, rassembler des documents supplémentaires pour étayer la demande.
- Contacter l'administration via MyGuichet.lu pour des clarifications.
- Si nécessaire, envisager une procédure de recours formelle.
Le rôle fondamental du formulaire 805 E dans l'emploi au Luxembourg
Au-delà de ses aspects administratifs, le formulaire 805 E joue un rôle clé dans la dynamisation du marché du travail luxembourgeois. Il incite les employeurs à embaucher des personnes au chômage, tout en offrant un soutien financier non négligeable. Ce cercle vertueux contribue à la création d'emplois et à la réduction des inégalités sociales.
Un guide pas à pas pour éviter les écueils
Pour optimiser la démarche de dépôt du formulaire 805 E, voici un guide pratique à suivre :
- Collecter les informations nécessaires sur chaque employé recruté.
- Obtenir l'attestation de l'ADEM pour chaque nouvelle recrue.
- Compléter le formulaire avec rigueur, en vérifiant chaque section.
- Rassembler tous les documents justificatifs requiérés.
- Soumettre le formulaire avant la date limite via MyGuichet.lu.
- Conserver une copie du dossier soumis pour vos archives.
Le formulaire 805 E n'est pas qu'un simple document à remplir, c'est un véritable outil d'intégration dans le monde du travail luxembourgeois. Engager une réflexion sur son utilisation et une bonne connaissance de ses spécificités peut s'avérer décisif pour de nombreux employeurs. Par conséquent, une attention particulière à chaque détail peut faire toute la différence entre une demande acceptée ou refusée, et finalement, entre la création d'emplois et la pérennisation de la crise du chômage.
Conditions d'éligibilité pour le crédit d'impôt lié à l'embauche de chômeurs
Le crédit d'impôt pour le recrutement de chômeurs au Luxembourg, spécifiquement destiné aux entreprises, est un dispositif incitatif prévu par la législation luxembourgeoise. Pour bénéficier de ce crédit d'impôt, plusieurs conditions doivent être remplies :
- Type de contrat : L'employé doit être recruté sous un contrat de travail à durée indéterminée ou à durée déterminée d'au moins un an.
- Statut de l'employé : La personne embauchée doit être inscrite comme demandeur d'emploi auprès de l'Agence pour le développement de l'emploi (ADEM) pendant une période minimum de six mois avant son embauche.
- Limite d'âge : Le candidat doit avoir entre 18 et 30 ans, ou avoir plus de 50 ans, ou être en situation de handicap, afin de favoriser l'insertion de ces catégories sur le marché du travail.
- Non-concurrence : L’employeur ne doit pas avoir procédé à une rupture de contrat pour motif économique avec le même salarié au cours des 12 mois précédents.
- Engagement de formation : L'employeur doit s'engager à fournir une formation adéquate à l'employé pour favoriser son intégration et son développement de compétences.
Il est crucial de bien s'informer sur ces critères, car toute non-conformité peut entraîner le refus du crédit d'impôt lors de la demande ou lors d'une vérification par l'Administration de la Contribution Directe (ACD).
Procédure de demande et étapes à suivre
Pour faire une demande de crédit d'impôt pour le recrutement de chômeurs, l'employeur doit suivre une procédure précise afin de garantir l'éligibilité de son dossier. Voici un guide étape par étape :
- Préparation des documents : Rassembler tous les documents nécessaires, tels que le contrat de travail, la preuve d'inscription de l'employé à l'ADEM, et les justificatifs de formation.
- Remplissage du Formulaire 901bis : Ce formulaire doit être correctement rempli, en indiquant toutes les informations requises concernant l'employé et l'entreprise. Il est disponible sur le site de l'ACD.
- Soumission de la demande : La demande doit être soumise à l'ACD dans les délais impartis, généralement dans l'année suivant l'embauche. L'envoi se fait via le portail MyGuichet.lu, nécessitant une authentification sécurisée.
- Suivi de la demande : Après la soumission, il est conseillé de suivre l'état d'avancement de la demande via MyGuichet.lu. En cas de questions ou de demandes d'informations supplémentaires, l'ACD contactera directement l'employeur.
- Notification de l'acceptation : Une fois la demande examinée, l'ACD enverra une notification indiquant si le crédit d'impôt a été accordé, ainsi que le montant des bonifications fiscales applicables.
Le respect de cette procédure est essentiel pour bénéficier de la mesure incitative, et ce, dans les meilleurs délais. Toute incohérence ou omission peut conduire à des retards ou à un refus de la demande.
Impact fiscal et bénéfices pour l'employeur
Le crédit d'impôt pour l'embauche de chômeurs représente un avantage non négligeable pour les employeurs, tant sur le plan financier qu'en termes de responsabilité sociale. Voici une analyse de l'impact fiscal et des bénéfices associés :
- Réduction de l'impôt sur le revenu : Le crédit d'impôt permet de réduire directement le montant de l'impôt sur le revenu des sociétés, offrant ainsi une marge de manœuvre budgétaire pour les entreprises.
- Amélioration de l'image de marque : En embauchant des chômeurs, les entreprises participent activement à l'insertion professionnelle et à la lutte contre le chômage, renforçant ainsi leur image de responsabilité sociale.
- Accès à des compétences variées : Recruter des personnes issues de différentes catégories d'âge ou avec des profils atypiques permet d’enrichir le savoir-faire de l’entreprise, apportant des perspectives nouvelles.
- Stabilité à long terme : En favorisant l’embauche de personnes qui ont souvent plus de difficultés à trouver un emploi, l'entreprise peut bénéficier d'une main-d'œuvre plus loyale et motivée, réduisant ainsi le turnover.
- Participation à des programmes de formation : L'employeur a l'opportunité de structurer des programmes de formation adaptés, ce qui peut également se traduire par un développement accru des compétences des employés.
En somme, ce crédit d'impôt ne se limite pas à une simple incitation financière, mais représente un véritable levier stratégique pour les entreprises qui souhaitent contribuer positivement à l'économie locale tout en optimisant leur gestion fiscale.