Un outil essentiel pour les producteurs de fruits au Luxembourg
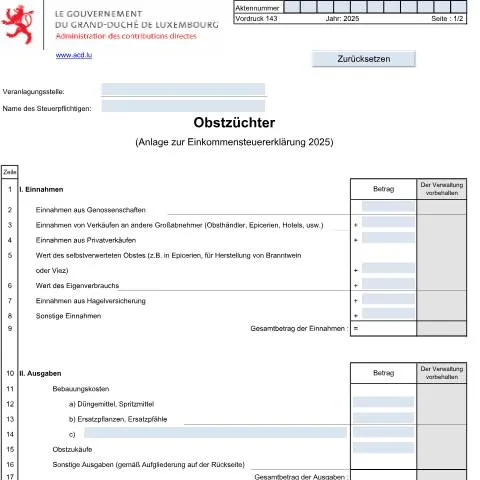
Dans le contexte agricole luxembourgeois, les producteurs de fruits ont un rôle prépondérant, et cela inclut des obligations fiscales spécifiques. Le formulaire Anlage: "Obstzüchter" (Formulaire 143) est une annexe cruciale à la déclaration d'impôt sur le revenu, destinée à quantifier les revenus et les dépenses des exploitations fruitières. Comprendre les particularités de ce document peut faire toute la différence, tant sur le plan fiscal que sur celui de la viabilité économique de l'exploitation.
Qui est concerné par le formulaire 143 ?
Ce formulaire est destiné à un public précis : les agriculteurs et producteurs de fruits qui tirent des revenus de leurs cultures. Cela inclut notamment :
- Les exploitants de vergers : Ceux qui cultivent des pommiers, poiriers et autres arbres fruitiers, qu'ils soient en exploitation individuelle ou en société.
- Les coopératives : Les membres de coopératives agricoles qui génèrent des revenus à partir de la vente de fruits.
- Les producteurs de fruits transformés : Ceux qui fabriquent des produits comme des jus ou des confitures à partir de leurs récoltes.
Les conditions d’éligibilité peuvent varier selon la taille de l'exploitation, le type de production et le volume des ventes. Par exemple, les producteurs qui réalisent des ventes principalement à des grossistes ou à des détaillants doivent se conformer à des règles spécifiques.
Le rôle du formulaire dans la déclaration d'impôt
Ce formulaire ne se limite pas à une simple déclaration de revenus. Il s'inscrit dans un processus de régulation fiscale qui vise à garantir que les producteurs de fruits déclarent avec précision leurs bénéfices. Le formulaire 143 recueille des données essentielles telles que :
- Les revenus générés par les ventes de fruits.
- Les dépenses associées à la production, comme l'achat de matériel, de semences, et les coûts de main-d'œuvre.
- Les amortissements sur les investissements réalisés dans l'exploitation.
Le but ultime est de déterminer le bénéfice net, qui sera soumis à l'impôt sur le revenu. Ainsi, ce formulaire a un impact direct sur le calcul de l'impôt dû par le producteur.
Décomposition des rubriques du formulaire
Le formulaire 143 se compose de plusieurs sections, chacune ayant son importance dans la détermination des résultats financiers de l'exploitation. Voici un aperçu détaillé de ces rubriques :
Section I : Revenus
Cette section permet de lister tous les revenus perçus par l’exploitation. Les producteurs doivent inclure :
- Earnings from cooperatives : Revenus générés par les ventes à des coopératives.
- Sales to major buyers : Revenus provenant des ventes à des grossistes et autres distributeurs.
- Self-consumption value : Valeur des fruits consommés par le producteur ou utilisés pour d'autres produits.
Un point essentiel : il est impératif de bien quantifier ces revenus, car une erreur ici peut entraîner un redressement fiscal.
Section II : Dépenses
Dans cette section, toutes les dépenses encourues doivent être déclarées. Cela inclut :
- Coûts de construction : Investissements dans des installations comme des serres ou des entrepôts.
- Dépenses pour engrais et produits phytosanitaires : Ceux-ci sont essentiels pour maintenir la productivité des cultures.
- Salaire des employés : Les producteurs doivent détailler les salaires payés en espèces et en nature.
La précision dans cette section est cruciale, car elle peut influencer le montant du bénéfice imposable.
Section III : Amortissements
Les amortissements sont une composante clé des dépenses. Ils représentent la dépréciation des biens d’investissement sur leur durée de vie. Les producteurs doivent :
- Calculer le montant total des amortissements à partir des investissements en matériel et infrastructures.
- Justifier ces montants par des factures et des preuves d'achat.
Une bonne gestion des amortissements peut réduire considérablement le bénéfice imposable.
Section IV : Calcul du bénéfice
Cette section calcule le bénéfice net de l’exploitation. Le producteur doit :
- Ajouter le total des revenus.
- Soustraire le total des dépenses et des amortissements.
Le montant final déterminera le taux d'imposition applicable. Une prise en compte rigoureuse de chacun des éléments est de mise pour éviter les erreurs.
Les implications de la déclaration : droits et obligations
Remplir correctement l’Anlage 143 ouvre des droits spécifiques, mais impose également des obligations. L'usager doit être conscient que :
- Droits : En cas de déclaration correcte, le producteur peut bénéficier d'avantages fiscaux, comme des réductions sur certaines taxes ou des subventions.
- Obligations : La déclaration doit être faite dans les délais impartis, sans quoi des pénalités peuvent être appliquées.
Il est donc crucial de respecter les délais de dépôt et d'assurer la conformité avec les règles fiscales en vigueur.
Suivi du traitement administratif du formulaire
Après le dépôt du formulaire 143, un suivi s'impose. L'administration fiscale, via l'Administration de la Contribution Directe (ACD), examinera le dossier. Voici les étapes à suivre :
- Vérification : L'administration examinera les données fournies pour s'assurer de leur exactitude.
- Notification : En cas de besoin d'informations supplémentaires ou de corrections, le producteur sera notifié.
- Décision : Une décision sera prise sur la base des informations fournies, et l'usager recevra un avis de taxation.
Il est possible de relancer le dossier en cas de retard dans le traitement. Pour cela, il convient de contacter directement l’ACD via les canaux officiels.
Que faire en cas de refus ou d'erreur ?
Tout rejet ou erreur dans le traitement du formulaire peut avoir des conséquences financières conséquentes. En cas de refus :
- Contestation : Le producteur a le droit de contester la décision auprès de l'ACD, en fournissant des preuves supplémentaires pour justifier les données déclarées.
- Corrections : Il est possible de soumettre une déclaration rectificative si des erreurs sont détectées après le dépôt du formulaire initial.
Il est recommandé de conserver toutes les preuves de dépenses et des revenus, car elles peuvent être requises en cas de vérification.
Les interconnexions dans le paysage fiscal luxembourgeois
Le formulaire 143 s'inscrit dans une chaîne de démarches administratives plus large. Il est souvent nécessaire de le compléter en parallèle avec d'autres formulaires, tels que ceux relatifs aux aides agricoles ou aux subventions. Voici quelques liens :
- Aides à l'innovation : Les producteurs peuvent bénéficier de programmes d’aide pour moderniser leurs outils de production.
- Formulaires de subvention : Des formulaires supplémentaires peuvent être requis pour demander des subventions spécifiques aux exploitants agricoles.
Ces interconnexions doivent être prises en compte afin de maximiser les bénéfices fiscaux et les aides disponibles.
Comprendre le rôle des "Obstzüchter" dans l'économie luxembourgeoise
Les "Obstzüchter", ou producteurs de fruits, occupent une place importante dans l'agriculture luxembourgeoise, contribuant à la diversité des produits locaux et à la durabilité environnementale. Ils sont souvent engagés dans des exploitations familiales, ce qui permet de maintenir des savoir-faire traditionnels tout en répondant à une demande croissante pour des produits bio et locaux. Leurs activités vont au-delà de la simple culture de fruits ; elles incluent aussi l'innovation dans les processus de culture, la participation à des marchés locaux et l'éducation des consommateurs sur l'importance des fruits de saison.
En plus de la production, les "Obstzüchter" sont souvent impliqués dans des coopératives, ce qui leur permet de mutualiser leurs ressources pour la commercialisation et la distribution. Ces coopératives jouent un rôle essentiel dans la valorisation des produits locaux en offrant des circuits courts aux consommateurs. Cela renforce non seulement l'économie agricole, mais contribue également à la réduction de l'empreinte carbone associée au transport des marchandises. En effet, les initiatives de vente directe, telles que les marchés fermiers, sont de plus en plus populaires et soutenues par les autorités locales.
Les politiques publiques luxembourgeoises encouragent également cette forme d'agriculture durable. Des subventions peuvent être accordées aux producteurs qui adoptent des pratiques respectueuses de l'environnement, comme la culture biologique ou l'utilisation de techniques de permaculture. Les "Obstzüchter" souhaitant bénéficier de telles aides doivent se renseigner auprès de l'Administration des services techniques de l'agriculture (ASTA) pour connaître les critères d'éligibilité et les procédures nécessaires.
Les défis rencontrés par les "Obstzüchter" et les solutions innovantes
Les producteurs de fruits au Luxembourg font face à plusieurs défis, notamment les conditions climatiques changeantes, la concurrence des produits importés, ainsi que les fluctuations des prix sur le marché. Par exemple, les variations climatiques peuvent entraîner des périodes de gel tardif ou des sécheresses qui compromettent les récoltes. Face à ces enjeux, les "Obstzüchter" adoptent des solutions innovantes pour maintenir et améliorer leur production.
Une des approches adoptées est la diversification des cultures. En cultivant plusieurs types de fruits, les producteurs peuvent atténuer les risques liés aux aléas climatiques ou aux fluctuations de la demande. De plus, la mise en œuvre de techniques de culture avancées, comme l'utilisation de filets anti-gel ou de systèmes d'irrigation goutte-à-goutte, permet de protéger les cultures tout en optimisant l'utilisation de l'eau.
Par ailleurs, le recours à la technologie numérique, comme les applications de gestion de la ferme et les capteurs de sol, devient de plus en plus courant. Ces outils permettent aux "Obstzüchter" de surveiller l'état de leurs cultures en temps réel et d'adapter leurs pratiques culturales en conséquence, augmentant ainsi leur efficacité. De plus, certaines exploitations commencent à intégrer des systèmes d'agriculture de précision, qui utilisent des données géographiques et météorologiques pour optimiser les rendements.
Enfin, la sensibilisation et l'éducation des consommateurs sont cruciales pour soutenir la production locale. Les "Obstzüchter" organisent régulièrement des visites de fermes, des ateliers et des événements sur la production de fruits, afin de renforcer le lien entre le producteur et le consommateur. Ces initiatives contribuent également à favoriser une meilleure compréhension des enjeux liés à l'agriculture durable.
La réglementation des "Obstzüchter" et son impact sur la pratique
La réglementation en matière de production agricole au Luxembourg est influencée par divers aspects, allant des normes sanitaires aux exigences environnementales. Les "Obstzüchter" doivent se conformer à des directives spécifiques pour garantir la qualité et la sécurité de leurs produits. Cela inclut l'enregistrement auprès de l'Administration de la qualité alimentaire, ainsi que le respect des normes de traçabilité imposées par l'Union Européenne.
Les exigences de certification biologique, si applicable, demandent également aux producteurs de se soumettre à des contrôles réguliers pour maintenir leur statut bio. Ces démarches peuvent être perçues comme une contrainte, mais elles assurent également une meilleure valorisation des produits sur le marché, car les consommateurs sont de plus en plus sensibles à la qualité et à l'origine des aliments qu'ils consomment.
En outre, les "Obstzüchter" sont également sujets à des réglementations concernant l'utilisation de pesticides et de fertilisants. La loi luxembourgeoise, en conformité avec les directives européennes, impose des limites strictes sur les produits chimiques pouvant être utilisés, favorisant ainsi les méthodes de culture respectueuses de l'environnement. Les producteurs qui choisissent de ne pas utiliser de produits chimiques peuvent se différencier sur le marché en mettant en avant leur approche durable.
Enfin, la règlementation sur le travail des saisonniers et des employés agricoles est un autre aspect crucial. Les "Obstzüchter" doivent s'assurer que leur main-d'œuvre est correctement enregistrée et que les conditions de travail respectent les normes en vigueur. Les inspections régulières peuvent être effectuées par l'Inspection du travail, ce qui nécessite une bonne gestion administrative de la part des producteurs.