Amortissement spécial : un levier fiscal à maîtriser
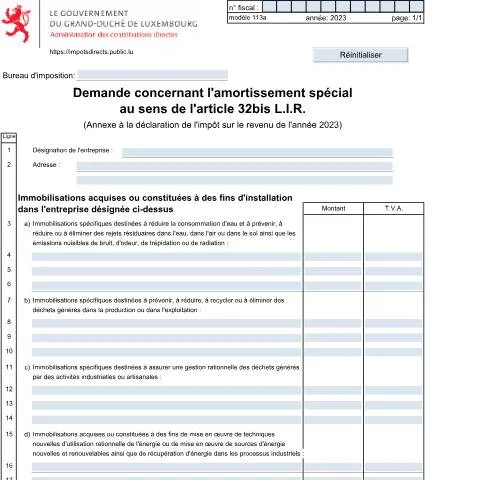
Lorsqu'une entreprise au Luxembourg investit dans des immobilisations permettant de réduire son impact environnemental, elle peut bénéficier d'un amortissement spécial. Ce dispositif, prévu par l'article 32bis de la Loi sur l'impôt sur le revenu (L.I.R), offre des opportunités intéressantes pour optimiser la situation fiscale des entreprises. Cependant, pour en tirer pleinement parti, il est crucial de bien comprendre le rôle du formulaire 113 A, qui sert de base à la demande d'amortissement spécial.
Le formulaire 113 A en détail
Le formulaire 113 A est un document essentiel dans le cadre de la déclaration d'impôt sur le revenu pour les entreprises. Il permet de déclarer des investissements spécifiques réalisés, notamment dans des équipements visant à réduire la consommation d'énergie ou à gérer les déchets de manière responsable. La bonne utilisation de ce formulaire peut permettre à l'entreprise de bénéficier d'un amortissement immédiat ou linéaire, selon la stratégie choisie.
Qui est en droit de déposer ce formulaire ?
Tous les entrepreneurs et les entreprises assujettis à l'impôt sur le revenu au Luxembourg peuvent déposer le formulaire 113 A. Cela inclut les sociétés anonymes, les SARL, ainsi que les travailleurs indépendants qui réalisent des investissements conformes à la réglementation. Toutefois, il est important de vérifier si les investissements envisagés répondent aux critères définis par la loi, car seuls certains types d'immobilisations sont éligibles.
Compléter le formulaire 113 A : les étapes clés
La complétion du formulaire 113 A requiert une attention particulière, car chaque rubrique doit être renseignée avec précision pour éviter les erreurs qui pourraient compromettre la demande. Voici les étapes à suivre :
- Désigner l'entreprise : Indiquez le nom et l'adresse de votre entreprise en haut du formulaire. Assurez-vous que ces informations correspondent à celles enregistrées auprès de l’Administration des contributions directes (ACD).
- Renseigner les immobilisations : Les cases 3 à 21 détaillent les types d’immobilisations pour lesquelles vous demandez l’amortissement spécial. Chaque case possède un intitulé spécifique, par exemple :
- a) Immobilisations destinées à réduire la consommation d'eau et prévenir les rejets nuisibles.
- b) Immobilisations pour la gestion des déchets.
- c) Immobilisations pour le développement de sources d'énergie renouvelables.
- Totaliser les montants : Dans la case 22, additionnez les valeurs de toutes les immobilisations déclarées.
- Choisir le mode d'amortissement : La case 23 permet de choisir entre un amortissement intégral ou linéaire. Ce choix doit se faire en fonction de votre situation financière et de votre stratégie d'investissement.
- Signer et dater : N’oubliez pas de signer et de dater le formulaire avant de le soumettre.
Les éléments à surveiller : pièges à éviter
Bien que le formulaire 113 A soit relativement simple à remplir, certaines erreurs peuvent survenir. Il est primordial de prêter attention à ces points :
- Exactitude des montants : Assurez-vous que les montants déclarés correspondent exactement à ceux figurant sur vos factures.
- Éligibilité des immobilisations : Vérifiez que vos investissements répondent bien aux critères établis par l’article 32bis de la L.I.R. Les immobilisations doivent être spécifiquement destinées à des fins écologiques ou sociales.
- Délai de soumission : Respectez le calendrier de dépôt de la déclaration d'impôt pour éviter toute pénalité.
Le dépôt du formulaire 113 A peut se faire de plusieurs manières, chacune ayant ses propres spécificités.
Démarche en ligne
La méthode la plus recommandée consiste à soumettre votre demande via le portail sécurisé MyGuichet.lu. Cette option présente plusieurs avantages :
- Sécurisé : L'authentification par eID ou LuxTrust garantit la confidentialité de vos données.
- Suivi facile : Une fois le dépôt effectué, vous pouvez suivre l'état de votre demande directement en ligne.
- Réduction des délais : Les demandes en ligne sont souvent traitées plus rapidement que celles envoyées par voie postale.
Dépôt par courrier
Si vous préférez soumettre une version papier de votre demande, vous devrez envoyer le formulaire complet à votre bureau d'imposition local. Gardez à l’esprit que cette méthode peut entraîner des délais supplémentaires. Il est conseillé d'effectuer un envoi recommandé pour garantir la bonne réception de votre dossier.
Visite au guichet
Une autre option consiste à déposer le formulaire directement au guichet de l'Administration des contributions directes. Cette méthode vous permet de poser des questions en personne et d'obtenir des réponses immédiates. Cependant, elle nécessite de vous déplacer et peut engendrer des temps d'attente plus longs.
Traitement de votre demande : que se passe-t-il ensuite ?
Après avoir soumis le formulaire 113 A, il vous sera possible de suivre l’évolution de votre demande. L’Administration des contributions directes procédera à une analyse de votre dossier, qui peut inclure :
- Vérification des montants : L’administration s’assurera que les montants déclarés correspondent bien aux factures fournies.
- Contrôle de l'éligibilité : Un examen approfondi vérifiera que les immobilisations respectent les critères d'éligibilité pour un amortissement spécial.
- Notification de décision : Vous recevrez une notification quant à l'acceptation ou le refus de votre demande. En cas de refus, des explications claires seront fournies.
Relancer son dossier
Si vous ne recevez pas de réponse dans un délai raisonnable, il est possible de relancer votre dossier. Vous pouvez le faire en contactant directement votre bureau d'imposition ou par le biais de MyGuichet.lu, où vous pourrez poser des questions sur l'état de votre demande.
Immobilisations éligibles : des exemples concrets
Pour maximiser les bénéfices de l’amortissement spécial, il est crucial de connaître les types d’immobilisations admissibles. Voici quelques exemples qui peuvent être inscrits dans le formulaire 113 A :
| Type d'immobilisation |
Description |
| Équipements de traitement des eaux |
Installations visant à réduire la pollution des eaux usées. |
| Systèmes de gestion des déchets |
Infra-structures pour la collecte, le tri et le recyclage des déchets générés par l’entreprise. |
| Panneaux solaires |
Installations pour la production d'énergie renouvelable. |
| Installations pour personnes handicapées |
Aménagements spécifiques pour rendre le travail accessible aux personnes en situation de handicap. |
Ce qui distingue le formulaire 113 A des autres demandes
Le formulaire 113 A est souvent confondu avec d'autres documents administratifs relatifs aux investissements. Toutefois, il se distingue par plusieurs aspects :
- Spécificité des investissements : Contrairement à d'autres formulaires, le 113 A se concentre uniquement sur les immobilisations à caractère écologique ou social.
- Amortissement immédiat : Le choix entre un amortissement intégral et linéaire est un aspect unique qui nécessite une réflexion stratégique de la part de l’entrepreneur.
- Adaptation aux enjeux environnementaux : La loi incite les entreprises à investir dans des projets qui ont un impact positif sur l'environnement, ce qui n'est pas le cas pour d'autres demandes.
Cas particuliers et situations complexes
Il peut exister des situations particulières qui méritent une attention spéciale lors de la préparation de votre dossier.
Entreprises internationales
Les entreprises étrangères opérant au Luxembourg peuvent également bénéficier de l’amortissement spécial, à condition que les investissements soient réalisés sur le sol luxembourgeois et qu'ils respectent les critères de l'article 32bis L.I.R. Il est important de s'assurer que les montants et les types d'immobilisations sont correctement déclarés pour éviter tout problème avec l'ACD.
Investissements en cas de fusion ou de transfert d'activités
Dans le cas d’une fusion ou d'un transfert d'activités, l’amortissement peut être affecté. Les entreprises doivent fournir des documents justificatifs clairs pour prouver la continuité des investissements et leur éligibilité à l’amortissement spécial.
Urgences et délais
Pour certaines entreprises, le besoin d'un amortissement spécial peut être urgent, notamment dans des situations de transition rapide vers des pratiques plus durables. Dans ce cas, il est recommandé de procéder au dépôt en ligne pour accélérer le traitement et de communiquer directement avec l'ACD pour discuter de la situation.
En résumé, le formulaire 113 A est un outil puissant pour les entreprises luxembourgeoises souhaitant optimiser leur fiscalité tout en contribuant à la durabilité environnementale. Il est essentiel d'approcher son remplissage avec soin et précision pour garantir que toutes les opportunités offertes par ce dispositif soient pleinement exploitées.
Les Conditions d'Éligibilité à l'Amortissement Spécial
Pour bénéficier de l'amortissement spécial prévu à l'article 32bis de la Loi sur l'impôt sur le revenu (L.I.R), certaines conditions spécifiques doivent être remplies. Ces critères visent à encadrer l'accès à ce dispositif afin de garantir son efficacité et sa pertinence dans le cadre de la politique fiscale luxembourgeoise.
Tout d'abord, l'amortissement spécial s'applique uniquement aux actifs corporels et incorporels qui sont utilisés dans le cadre d'une activité professionnelle. Cela signifie que les biens qui n'ont pas été acquis dans le but d'être utilisés pour générer un revenu sont exclus de cette mesure. En général, les entreprises doivent prouver que l'actif est essentiel à leur activité. Par exemple, des machines, des véhicules, mais aussi des logiciels spécifiques à un secteur peuvent être concernés.
Ensuite, l'entreprise doit être assujettie à l'impôt sur le revenu des collectivités (IRC) ou à l'impôt sur le revenu des personnes physiques (IRPP) si elle relève du régime des travailleurs indépendants. Les sociétés sous régime fiscal spécial, comme les sociétés de gestion ou les sociétés de participations financières, peuvent avoir des restrictions additionnelles. Il est donc conseillé de consulter un conseiller fiscal pour s'assurer que la structure de l'entreprise est en conformité avec les exigences.
Une autre condition essentielle est la durée de détention de l'actif. Pour bénéficier de cet amortissement, l'actif doit être détenu et utilisé pendant au moins deux exercices fiscaux consécutifs. Cela vise à éviter les abus liés à des acquisitions temporaires. En effet, l'intention est d'encourager les investissements à long terme plutôt que des achats sporadiques en vue d'obtenir des avantages fiscaux à court terme.
Enfin, il est important de noter que l'amortissement spécial ne peut pas dépasser un certain plafond, qui est déterminé par la législation en vigueur. Ce plafond est calculé en fonction de la valeur d'acquisition de l'immobilisation. La notion de "plafond" est essentielle, car elle limite l'impact fiscal de l'amortissement, garantissant ainsi un équilibre entre incitation à l'investissement et préservation des recettes fiscales de l'État.
Les Modalités de Calcul de l'Amortissement Spécial
Le calcul de l'amortissement spécial en vertu de l'article 32bis L.I.R est une étape cruciale pour les entreprises souhaitant optimiser leur situation fiscale. La méthode de calcul peut varier en fonction de la nature de l'actif et de la classe d'amortissement à laquelle il appartient.
En général, l'amortissement spécial se calcule sur la base de la valeur d'acquisition nette de l'immobilisation, c’est-à-dire le coût d'achat diminué des éventuelles subventions ou réductions obtenues lors de l'achat. Par exemple, si une entreprise achète une machine pour 100 000 € et reçoit une subvention de 20 000 €, la valeur d'acquisition nette sur laquelle se basera le calcul de l'amortissement sera de 80 000 €.
La méthode de calcul la plus couramment utilisée est la méthode linéaire, où l'amortissement spécial est réparti uniformément sur la période de détention de l'actif. Cependant, dans certains cas, les entreprises peuvent opter pour la méthode dégressive, qui permet d'obtenir des amortissements plus élevés en début de vie de l'actif. Ce choix dépendra principalement des flux de trésorerie prévus liés à l'utilisation de l'actif et des besoins spécifiques en matière de gestion fiscale.
Il est également important de garder une documentation précise des actifs concernés par l'amortissement spécial, incluant la date d'acquisition, le montant dépensé, et les justificatifs de leur utilisation professionnelle. En cas de contrôle fiscal, une documentation rigoureuse peut faire la différence et éviter des pénalités.
Les entreprises doivent en outre faire attention aux éventuels ajustements nécessaires en cas de cession anticipée de l'actif. Par exemple, si un actif amorti est vendu avant la fin de sa durée d'amortissement, l'entreprise devra recalculer l'amortissement appliqué et éventuellement reverser une partie de l'avantage fiscal obtenu.
Les Obligations Déclaratives Associées à l'Amortissement Spécial
Les entreprises qui optent pour l'amortissement spécial au sens de l'article 32bis L.I.R doivent être conscientes des obligations déclaratives qui en découlent. Ces obligations visent à garantir la transparence et la conformité avec la législation fiscale en vigueur.
Tout d'abord, il est impératif que l'amortissement spécial soit clairement mentionné dans la déclaration fiscale annuelle de l'entreprise. Cette déclaration doit être effectuée sur MyGuichet.lu, où chaque entreprise doit authentifier son accès à l'aide de son eID ou d'un certificat LuxTrust. La déclaration doit contenir tous les détails nécessaires concernant les actifs amortis, y compris leur nature, leur valeur d'acquisition, le montant de l'amortissement appliqué et la durée d'utilisation.
De plus, si l'entreprise utilise des logiciels de comptabilité, elle doit s'assurer que les amortissements sont correctement intégrés et reportés dans les livres comptables. Les informations financières doivent être cohérentes et disponibles en cas de contrôle fiscal. En cas de discordance, cela pourrait entraîner de sérieux problèmes, y compris des redressements fiscaux.
Il est également conseillé d'établir des notes explicatives en cas de choix de méthodes d'amortissement particulières, comme la méthode dégressive. Ces notes devraient justifier le choix de méthode et expliquer en quoi il correspond aux besoins opérationnels de l'entreprise. Cela peut s'avérer utile pour la compréhension de l'administration fiscale lors de l'examen des comptes.
Par ailleurs, les entreprises doivent conserver tous les justificatifs d'acquisition et de cession d'actifs pendant une durée de dix ans. Ces documents incluent les factures d'achat, les contrats de vente et les attestations de subvention, le cas échéant. Cette obligation de conservation vise non seulement à faciliter la gestion comptable mais également à protéger l'entreprise en cas de vérification par l’Administration des Contributions Directes (ACD).
Enfin, les entreprises doivent être vigilantes quant aux changements législatifs qui pourraient affecter les modalités d’amortissement. La législation peut évoluer et il est crucial de rester informé des modifications apportées par le gouvernement luxembourgeois, surtout lors de l'élaboration du budget ou lorsqu'il s'agit de réaliser des investissements significatifs.