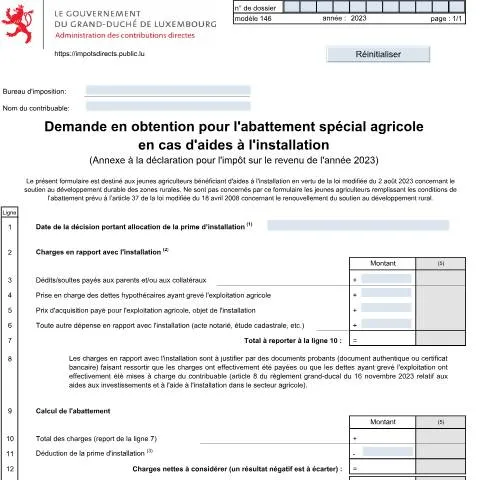
Une Réponse Concrète aux Jeunes Agriculteurs : Abattement Spécial Agricole en Cas d'Aides à l'Installation
Au Luxembourg, la transition vers une agriculture durable et économiquement viable est au cœur des politiques publiques. Pour les jeunes agriculteurs qui bénéficient de soutiens financiers pour leur installation, le document officiel référencé sous le code 146 F se présente comme un outil précieux. En effet, ce guide met en lumière le processus pour obtenir un abattement spécial agricole, une mesure d'incitation à l'installation, dans le cadre de la loi modifiée du 2 août 2023. Explorons ensemble les détails de ce document, ses spécificités et comment en tirer parti.
Comprendre le Contexte et les Objectifs de l'Abattement Spécial
Dans un cadre où la transition vers des pratiques agricoles durables est encouragée, le gouvernement luxembourgeois a mis en place des mesures destinées à soutenir les jeunes agriculteurs. La prime d'installation, dont le montant de base est fixé à 60 000 euros, est un exemple frappant de cette volonté. En parallèle, l'abattement spécial agricole permet de réduire le fardeau fiscal des bénéficiaires en considérant certaines charges liées à leur installation.
Les Fondements Législatifs de l'Abattement
L'abattement est régulé par la loi modifiée du 2 août 2023, qui vise à renforcer le soutien au développement durable des zones rurales. C'est dans cette optique que le dispositif d'abattement a été élaboré, permettant aux jeunes agriculteurs de bénéficier d'une réduction proportionnelle de leur revenu imposable. Il est important de noter que cet abattement est accessible uniquement aux personnes ayant reçu une décision d'allocation de la prime d'installation, et ne concerne pas ceux qui profitent d'autres dispositifs d'abattement.
Éléments Clés : Quelles Charges Sont Éligibles ?
Le document en question précise les types de charges qui peuvent être prises en compte pour le calcul de l'abattement. En général, ces charges doivent être directement liées à l'installation de l'exploitation agricole et être justifiées par des documents probants tels que des contrats ou des relevés bancaires.
Liste des Charges Éligibles
- Charges en rapport avec l'installation (honoraires notariaux, frais d'études cadastrales, etc.)
- Dédits/soultes versés aux parents ou aux collatéraux pour la cession de l'exploitation
- Prise en charge des dettes hypothécaires ayant grevé l'exploitation
- Prix d'acquisition payé pour l'exploitation agricole
- Toute autre dépense justifiable en rapport avec l'installation
Il est essentiel de garder à l'esprit que certaines charges ne peuvent pas être considérées, notamment celles qui sont déjà déductibles du bénéfice agricole. Cela inclut les dépenses pouvant être classées comme des dépenses d'exploitation ou des dépenses spéciales.
Exploiter le Document : Étapes à Suivre
Pour les jeunes agriculteurs, naviguer dans le processus d'obtention de l'abattement spécial agricole peut sembler complexe. Toutefois, le guide fourni avec le code 146 F simplifie cette démarche en décrivant une série d'étapes claires à suivre.
Processus Détailé
- Vérification de l'éligibilité : Assurez-vous d'avoir reçu la décision d'allocation de la prime d'installation.
- Rassembler les justificatifs : Compilez tous les documents prouvant les charges en rapport avec l'installation.
- Remplir le document : Utilisez le modèle 146 F pour soumettre une demande d'abattement, en y indiquant les montants justifiés.
- Soumettre la demande : L'envoi se fait via MyGuichet.lu, plateforme sécurisée d'administration.
- Suivre l'état de votre demande : Assurez-vous de rester informé sur l'avancement de votre dossier.
Chacune de ces étapes est essentielle pour garantir que la demande soit traitée efficacement et que l'abattement soit appliqué sur les années fiscales suivantes.
Public Ciblé : Qui Peut Demander l'Abattement ?
Le document 146 F s'adresse spécifiquement aux jeunes agriculteurs qui sont dans une phase d'installation. Cependant, il est crucial d'évaluer si l'on remplit les conditions d'éligibilité. Les jeunes agriculteurs ayant bénéficié d'autres formes de soutien, comme ceux prévus dans l'article 37 de la loi du 18 avril 2008, ne sont pas concernés par cet abattement.
Critères d'Éligibilité
- Être un jeune agriculteur bénéficiant d'une prime d'installation conformément à la législation en vigueur.
- Avoir dûment justifié l'ensemble des charges en rapport avec l'installation.
- Ne pas avoir bénéficié d'autres abattements spécifiques pour la même période.
Ces critères sont cruciaux pour éviter des malentendus lors de la demande.
Risques d'Interprétation : Ce qu'il Faut Éviter
Comme tout document administratif, le guide 146 F peut prêter à confusion. Des interprétations erronées peuvent mener à des complications, tant au niveau de la demande que du calcul de l'abattement.
Points de Vigilance
- Il est impératif de ne pas inclure des charges déjà déductibles du bénéfice agricole.
- Distinguer clairement les charges justifiables des dépenses d'exploitation ordinaires.
- Vérifier l'exactitude des documents fournis, car des erreurs peuvent entraîner des retards dans le traitement de la demande.
Ces points doivent être soigneusement vérifiés pour garantir une bonne compréhension et une gestion efficace de la procédure.
Étude de Cas : Application de l'Abattement
Pour illustrer l'application de l'abattement spécial agricole, prenons l'exemple de Julie, une jeune agricultrice qui vient de reprendre une exploitation laitière. Elle a reçu une prime d'installation de 70 000 euros, grâce à ses qualifications et à son expérience professionnelle. Julie a engagé diverses dépenses liées à son installation, notamment des frais notariaux, des formations et des réparations d'équipement.
Calcul de l'Abattement
Voici les dépenses qu'elle a justifiées :
| Type de Charge | Montant en euros |
|---|---|
| Frais notariaux | 1 500 |
| Frais de formation | 1 000 |
| Réparations d'équipement | 2 000 |
| Total | 4 500 |
Pour son abattement, Julie devra procéder comme suit :
- Total des charges justifiées : 4 500 euros.
- Calcul de l'abattement : 10 % de 4 500 euros = 450 euros.
Elle reportera ce montant sur sa déclaration d'impôt, dans la cellule correspondante. Cette démarche lui permettra de réduire son impôt et de favoriser la viabilité de son exploitation.
Le Rôle du Bureau d'Imposition et des Ressources en Ligne
Pour les jeunes agriculteurs, le Bureau d'imposition de leur région sera un interlocuteur clé. Ce dernier est en charge de la réception et de l'évaluation des demandes d'abattement. Il est fortement conseillé de prendre contact avec eux pour toute question relative à l'évaluation des charges ou pour toute incertitude concernant la demande.
Utilisation de MyGuichet.lu
La plateforme MyGuichet.lu est un outil incontournable pour les démarches administratives au Luxembourg. Elle permet non seulement de soumettre des demandes, mais également de suivre l'évolution de son dossier de manière sécurisée. L'authentification via eID ou LuxTrust est requise pour garantir la confidentialité des informations.
En utilisant cette plateforme, les jeunes agriculteurs peuvent également accéder à d'autres services et informations sur les aides disponibles, ce qui constitue un avantage considérable lors de leur installation.
Perspectives et Évolutions à Venir
Le dispositif de l'abattement spécial agricole est un outil dynamique, qui pourra évoluer selon les besoins du secteur et les politiques publiques. Les jeunes agriculteurs doivent donc rester informés des modifications législatives susceptibles d'impacter leurs droits et obligations.
En 2024 et au-delà, des ajustements concernant les montants d'abattement ou les conditions d'éligibilité pourraient voir le jour, en fonction des résultats des initiatives gouvernementales visant à soutenir le secteur agricole.
Pour cela, il est impératif de suivre l'actualité via les canaux officiels et de consulter régulièrement les mises à jour sur impotsdirects.public.lu pour ne rien manquer des évolutions à venir.
Conditions d'éligibilité pour l'abattement spécial agricole
Pour bénéficier de l'abattement spécial agricole en cas d'aides à l'installation, plusieurs conditions d'éligibilité doivent être respectées. Tout d'abord, le demandeur doit être un agriculteur ou un exploitant agricole reconnu, immatriculé dans le registre de l'agriculture auprès de l'Administration des services vétérinaires et alimentaires (ASVA). Il est essentiel d'avoir un numéro de matricule national d'identification valide et de prouver une activité agricole réelle et durable.
De plus, l'aide à l'installation doit être formellement accordée par un organisme compétent, tel que le Ministère de l'Agriculture, de la Viticulture et du Développement rural. La demande d'abattement doit être déposée dans un délai déterminé, généralement dans l'année suivant l'octroi de l'aide. Les projets doivent également être en conformité avec la politique agricole commune (PAC) de l'Union Européenne, ce qui implique que les bénéficiaires doivent respecter certaines normes en matière de durabilité et de gestion des ressources.
Il est à noter qu'il peut exister des exceptions ou des adaptations en fonction de la catégorie d'exploitation (élevage, cultures, etc.) ou du type d'aide perçue. Ainsi, une attention particulière doit être portée lors de la préparation du dossier de demande afin de s'assurer que toutes les conditions spécifiques sont remplies.
Démarche administrative pour la demande d'abattement
La procédure de demande d'abattement spécial agricole en cas d'aides à l'installation est structurée et doit suivre plusieurs étapes clés. Tout d'abord, il est crucial de rassembler tous les documents nécessaires pour appuyer la demande. Ces documents incluent le formulaire de demande d'abattement, une copie de la décision d'octroi de l'aide à l'installation, les preuves de l'exercice de l'activité agricole, ainsi que tout document complémentaire requis par l'ACD.
Une fois les documents réunis, la demande doit être soumise via MyGuichet.lu, qui offre un accès sécurisé grâce à l'authentification eID ou LuxTrust. Cette plateforme permet également de suivre l'état de la demande et de recevoir des notifications concernant son traitement.
Après la soumission, l'ACD procède à l'examen de la demande. Ce processus peut inclure des demandes de précisions ou des suppléments d'information, ce qui nécessitera une réponse rapide de la part du demandeur afin d'éviter une prolongation du délai de traitement. En cas de besoin, il est recommandé de se rapprocher d'un conseiller fiscal ou d'un expert agricole pour s'assurer que la demande est parfaitement conforme aux exigences administratives en vigueur.
Conséquences fiscales de l'abattement spécial agricole
L'abattement spécial agricole a des implications directes sur la fiscalité du bénéficiaire. Cet abattement permet de réduire la base imposable, ce qui peut entraîner une diminution significative de l'impôt dû. Par exemple, les revenus générés par l'exploitation agricole peuvent bénéficier d'une exonération partielle ou totale, selon les montants des aides reçues et la nature des charges déductibles.
Cependant, il est important de souligner que l'abattement n'est pas automatique. Le bénéficiaire doit continuer à respecter les obligations fiscales et de déclaration qui lui incombent. De plus, toute modification dans la situation de l'exploitation (changement de statut, cession de l'exploitation, etc.) doit être signalée à l'ACD, car elle pourrait avoir un impact sur le droit au maintien de l'abattement.
Les exploitants agricoles doivent aussi rester vigilants sur les évolutions législatives et réglementaires qui pourraient affecter leur situation fiscale. Récemment, des dialogues ont été engagés pour réajuster certains dispositifs d'aide et d'abattement, visant à mieux soutenir la durabilité des exploitations. Participer à des formations ou s'informer auprès des organismes compétents peut donc être bénéfique pour anticiper ces changements et en tirer le meilleur parti.