L'importance capitale de la déclaration pour la fixation de la valeur unitaire
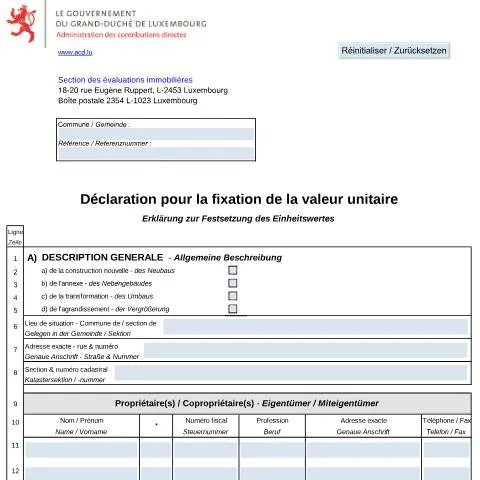
Dans le cadre du système fiscal luxembourgeois, la déclaration pour la fixation de la valeur unitaire (référence 710 H) joue un rôle essentiel pour l'évaluation des propriétés immobilières destinées à des fins d'habitation. Ce document permet aux autorités fiscales de déterminer la valeur unitaire d’un bien immobilier, élément fondamental pour le calcul de l'impôt foncier. La prise en compte de la valeur unitaire est cruciale non seulement pour le propriétaire, mais aussi pour l'ensemble du système fiscal, garantissant ainsi une juste contribution à l'État.
Qui doit remplir ce document ? Un panorama des profils concernés
Cette déclaration s'adresse principalement aux propriétaires de biens immobiliers à usage d'habitation. Toutefois, plusieurs sous-cas viennent nuancer cette obligation :
- Propriétaires individuels : Les personnes physiques qui possèdent un bien immobilier doivent remplir ce formulaire afin que l'administration puisse établir la valeur unitaire.
- Copropriétaires : Dans le cadre des biens en indivision, chaque copropriétaire doit indiquer sa quote-part dans la déclaration.
- Transferts de propriété : Lorsqu'un bien change de propriétaire, le nouvel acquéreur est tenu de soumettre ce formulaire dans un délai raisonnable après l'acquisition.
- Agrandi ou transformé : En cas de modifications significatives d’un bâtiment (agrandissement, transformation), une nouvelle déclaration est également nécessaire.
Du déclencheur à la décision : le parcours de la déclaration
Le processus de soumission de la déclaration pour la fixation de la valeur unitaire est structuré et suit plusieurs étapes clés :
- Collecte des informations : Il est impératif de rassembler toutes les données nécessaires concernant le bien immobilier, y compris les plans de construction et les données cadastrales.
- Remplissage du formulaire : Utiliser le formulaire PDF ou HTML pour entrer les informations requises de manière précise. Cela inclut l'identification des propriétaires, la description des bâtiments, ainsi que les détails techniques sur la construction.
- Dépôt de la déclaration : Une fois complété, le formulaire doit être soumis à l'Administration de la Contribution Directe (ACD) via MyGuichet.lu ou par voie postale.
- Évaluation par l'Administration : Après réception, l'administration procède à l'évaluation de la déclaration pour déterminer la valeur unitaire définitive.
- Notification : Le propriétaire reçoit une notification de la décision prise par l'administration, qui peut inclure la valeur unitaire fixée. En cas de désaccord, un recours peut être envisagé.
Les spécificités du formulaire 710 H face aux autres déclarations
Il est essentiel de ne pas confondre la déclaration pour la fixation de la valeur unitaire avec d'autres documents fiscaux, comme la déclaration d'impôt sur le revenu ou la déclaration de revenus fonciers. Voici quelques différences clés :
| Critère | Déclaration 710 H | Déclaration d'impôt sur le revenu |
|---|---|---|
| Objectif | Fixation de la valeur unitaire d'un bien immobilier | Déclaration des revenus personnels |
| Public cible | Propriétaires de biens immobiliers | Personnes physiques et morales percevant des revenus |
| Fréquence | À chaque changement de propriété ou modification significative | Annuellement |
| Canaux de dépôt | MyGuichet.lu ou voie postale | MyGuichet.lu, en ligne ou guichet |
Un cadre réglementaire solide en toile de fond
La nécessité de cette déclaration s'inscrit dans un cadre réglementaire rigoureux, établi par les lois sectorielles et les règlements grand-ducaux. La législation luxembourgeoise définit clairement les modalités d'évaluation des propriétés, notamment en ce qui concerne la détermination de la valeur unitaire. Ces règles ont pour objectif d'assurer l'équité et la transparence dans l'évaluation fiscale des biens immobiliers.
Le cadre législatif a évolué au fil des années, intégrant des ajustements pour répondre aux enjeux contemporains, notamment face à la dynamique du marché immobilier luxembourgeois. Les détails de ces règlements peuvent être consultés dans les publications officielles du Mémorial A disponibles sur Legilux.lu.
Détails essentiels du formulaire : décryptage des rubriques
Le formulaire 710 H comprend plusieurs sections, chacune ayant sa propre importance dans le processus d'évaluation :
- A) Description générale : Ici, le propriétaire précise des informations sur la construction, y compris son type (nouvelle, annexe, transformation) et son adresse exacte.
- B) Description de la construction principale : Cette section nécessite des mesures précises du bâtiment, telles que les dimensions extérieures, le nombre de niveaux, et le type de matériaux utilisés.
- C) Données complémentaires : Les propriétaires doivent indiquer la destination du bâtiment (habitation, commerce, etc.) ainsi que d'autres caractéristiques spécifiques.
- D) Engagement et signature : La déclaration doit être signée, affirmant l'exactitude des informations fournies. L'absence de signature pourrait entraîner le rejet de la déclaration.
Il est crucial de porter une attention particulière à chaque rubrique pour éviter les erreurs qui pourraient nuire à l'évaluation et engendrer des complications administratives.
Canaux de dépôt : en ligne ou en personne ?
La soumission de la déclaration peut se faire via plusieurs canaux, chacun ayant ses propres avantages :
- En ligne via MyGuichet.lu : Ce canal sécurisé permet une soumission rapide et efficace. L'utilisation d'une authentification eID ou LuxTrust est requise pour accéder à la plateforme.
- Par voie postale : Les propriétaires peuvent également choisir d'envoyer le formulaire complété par courrier à l'Administration de la Contribution Directe. Cela peut être utile pour ceux qui ne sont pas à l'aise avec les procédures en ligne.
- En personne : Pour des questions spécifiques ou des doutes sur le remplissage du formulaire, il est possible de se rendre directement aux bureaux de l'ACD, où des conseillers peuvent apporter leur aide.
Le suivi après la soumission : que se passe-t-il ensuite ?
Une fois la déclaration envoyée, plusieurs actions s'ensuivent :
- Examen par l'administration : Les autorités examineront la déclaration pour vérifier sa conformité et la validité des informations fournies.
- Communication des résultats : Le propriétaire recevra une notification indiquant la valeur unitaire fixée. Cette notification peut également inclure des explications sur le processus d'évaluation.
- Recours éventuel : Dans le cas où le propriétaire conteste la valeur unitaire, il est possible d'introduire un recours. Les délais et conditions spécifiques pour le recours sont précisés dans la notification reçue.
La déclaration pour la fixation de la valeur unitaire est un élément clé du système fiscal luxembourgeois, non seulement pour les propriétaires, mais aussi pour l'État. Un processus bien maîtrisé et une attention particulière aux détails lors de la rédaction de ce document garantissent une évaluation juste et équitable.
Les étapes clés de la déclaration pour la fixation de la valeur unitaire
La déclaration pour la fixation de la valeur unitaire d’un bâtiment à usage d’habitation est une procédure cruciale pour les propriétaires afin d’assurer la conformité fiscale. Voici les étapes clés à suivre pour mener à bien cette déclaration.
- Préparer les documents nécessaires : Avant de commencer la déclaration, il est essentiel de rassembler tous les documents requis, tels que l’acte de propriété, les plans du bâtiment, et les certificats de conformité aux normes de construction.
- Remplir le formulaire approprié : Il est impératif de télécharger le formulaire 901bis depuis le site de l’Administration de l’Enregistrement et des Domaines (AED). Ce formulaire doit être rempli avec soin, en respectant les instructions fournies.
- Évaluer la valeur du bien : Si nécessaire, il peut être judicieux de faire appel à un expert en évaluation immobilière pour déterminer la valeur vénale du bâtiment, ce qui facilitera la fixation de la valeur unitaire.
- Soumettre la déclaration : La déclaration, accompagnée du formulaire dûment rempli et des documents justificatifs, doit être soumise à l’Administration de l’Enregistrement et des Domaines. Cela peut se faire en ligne via MyGuichet.lu ou par voie postale.
- Suivre l’avancement de la demande : Une fois la demande soumise, il est possible de suivre son statut via la plateforme MyGuichet.lu. Cela vous permet de rester informé de l’état d’avancement de votre demande et d’éventuels retours de l’administration.
Conséquences d'une déclaration inexacte
Il est essentiel de veiller à ce que la déclaration pour la fixation de la valeur unitaire soit précise et complète. En effet, des erreurs ou omissions peuvent entraîner des conséquences significatives.
- Risque de redressement fiscal : Si l’Administration de l’Enregistrement et des Domaines constate que la valeur déclarée est inférieure à la valeur réelle du bien, cela peut entraîner un redressement fiscal. Le propriétaire devra alors payer une pénalité, en plus des impôts dus sur la valeur réelle.
- Impact sur les droits de succession : Une valeur unitaire incorrectement déclarée peut également avoir des répercussions sur les droits de succession en cas de transmission du bien. Une sous-évaluation pourrait conduire à des problèmes lors de la liquidation de la succession.
- Difficultés en cas de revente : En cas de revente du bien, une valeur unitaire non conforme pourrait rendre la transaction plus complexe, notamment en matière de calcul des plus-values immobilières.
Les particularités de la déclaration pour les bâtiments en copropriété
La déclaration de la valeur unitaire pour les bâtiments destinés à des fins d'habitation en copropriété présente des spécificités à prendre en compte par les co-propriétaires. Voici les principales caractéristiques à considérer.
- Répartition de la valeur unitaire : Dans le cas d’un bâtiment en copropriété, la valeur unitaire doit être répartie proportionnellement entre les différents lots. Chaque copropriétaire doit donc déclarer la portion qui lui revient, basée sur la superficie de son bien et les quotes-parts définies dans le règlement de copropriété.
- Obtention de l’accord des copropriétaires : Avant de soumettre la déclaration, il est recommandé d’obtenir l’accord des autres copropriétaires afin de s’assurer que chacun est en conformité avec les valeurs déclarées. Cela peut également éviter des conflits futurs.
- Délais spécifiques : Les copropriétés peuvent avoir des délais spécifiques pour la déclaration de la valeur unitaire, en fonction de la date de l'assemblée générale où ces valeurs ont été discutées. Il est donc conseillé de vérifier le calendrier des assemblées et les décisions prises lors de celles-ci.