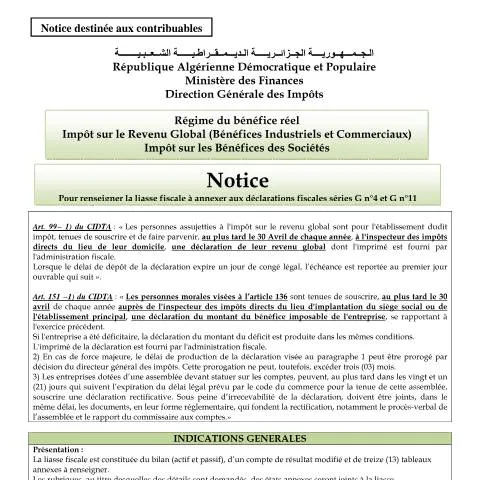
Les enjeux de la liasse fiscale GN° 2 : entre obligation et opportunité
La liasse fiscale GN° 2 constitue un document incontournable pour les entreprises en Algérie. Elle ne se limite pas à une simple obligation administrative ; elle représente également une opportunité pour optimiser la gestion fiscale des entreprises. En effet, une bonne compréhension et une utilisation adéquate de cette notice peuvent permettre aux dirigeants d’évaluer leur situation financière, de planifier leurs investissements, et de s’assurer de leur conformité avec la législation fiscale en vigueur.
Portée et caractéristiques de la liasse fiscale GN° 2
Ce document est conçu pour rassembler une série d’informations comptables et fiscales essentielles, permettant ainsi au fisc de dresser un état des lieux détaillé de la situation des contribuables. La liasse fiscale GN° 2 se compose de plusieurs éléments, notamment :
- Le bilan comptable, qui offre une vue d’ensemble des actifs et passifs de l'entreprise.
- Le compte de résultat, qui retrace les produits et charges sur une période donnée.
- Des annexes explicatives, qui permettent de contextualiser les données fournies.
Les spécificités de ce document résident dans le fait qu'il doit être soumis chaque année, généralement à la clôture de l'année fiscale. Il est donc impératif pour les entreprises de bien se préparer afin d'éviter les surprises lors de la déclaration.
Public visé et situations d'exigence
La liasse fiscale GN° 2 s'adresse principalement aux entreprises soumises à l'impôt sur les sociétés, qu'elles soient individuelles ou collectives. Elle est indispensable dans les contextes suivants :
- Lors de la création de l'entreprise, pour établir un cadre de référence solide et fiable.
- À chaque clôture d'exercice comptable, dans le but de respecter les obligations fiscales.
- Lors d'un contrôle fiscal, pour justifier la régularité des déclarations.
Au-delà des obligations, elle peut également servir comme outil de gestion interne, permettant une analyse approfondie des performances de l’entreprise.
Articulations avec d'autres documents administratifs
La liasse fiscale GN° 2 ne fonctionne pas de manière isolée. Elle s’intègre dans un cadre administratif plus vaste et doit souvent être accompagnée d’autres documents :
- Les déclarations de TVA : Elles doivent être conformes aux données fournies dans la liasse.
- Le registre des mouvements de stocks : Ceci aide à justifier les fluctuations des produits dans le bilan.
- Les contrats de travail : Ils permettent de vérifier les charges sociales et les salaires déclarés.
Il est donc primordial de bien coordonner l’ensemble de ces documents pour éviter toute incohérence qui pourrait alerter l'administration fiscale.
Exploitation pratique de la liasse fiscale GN° 2
La démarche de soumission de la liasse fiscale GN° 2 implique plusieurs étapes précises. Voici un guide pas à pas pour aider les utilisateurs :
- Préparation des documents : Réunir tous les documents nécessaires, tels que les bilans précédents, les états de TVA et les relevés bancaires.
- Établissement du bilan et du compte de résultat : Calculer les actifs et passifs, ainsi que les produits et charges.
- Rédaction des annexes : Rédiger des commentaires explicatifs sur les écarts significatifs par rapport aux exercices précédents.
- Contrôle final : Vérifier l’exactitude des chiffres et des données.
- Soumission : Déposer la liasse auprès de la Direction Générale des Impôts dans les délais impartis.
Chacune de ces étapes est cruciale pour garantir que le document soit à la fois conforme et utile pour la gestion de l'entreprise.
Les subtilités d'interprétation à connaître
Tout en étant un outil essentiel, la liasse fiscale GN° 2 peut également prêter à confusion. Voici quelques subtilités courantes qui méritent d'être notées :
- Évaluation des actifs : Les méthodes d’évaluation peuvent varier. Il est crucial de choisir la méthode appropriée pour ne pas sous-évaluer ou surévaluer les actifs.
- Traitement des provisions : L'enregistrement de provisions peut avoir un impact significatif sur le résultat net, et il est important de comprendre les règles qui les régissent.
- Déductions fiscales : Certaines charges peuvent être déduites, mais pas toutes. La connaissance des déductions autorisées est essentielle pour optimiser la fiscalité de l'entreprise.
Se former en continu sur ces aspects et consulter des experts peut aider à éviter les erreurs d'interprétation qui pourraient avoir de lourdes conséquences.
Impact des réformes administratives sur la liasse fiscale
Depuis la mise en place des réformes administratives et de la numérisation des services publics en Algérie, la gestion de la liasse fiscale GN° 2 a évolué. Les entreprises doivent désormais s’adapter à un environnement en constante mutation :
- Accès numérique : Avec l’arrivée du portail bawabatic.dz, la soumission des documents se fait de manière dématérialisée, ce qui facilite les démarches.
- Formation des acteurs : Les professionnels doivent se former pour utiliser ces nouveaux outils, afin de ne pas être pénalisés par des erreurs techniques.
- Contrôle renforcé : La numérisation permet un meilleur suivi des documents soumis, ce qui implique que les entreprises doivent être encore plus rigoureuses dans leur préparation.
Les entreprises doivent donc voir ces réformes non pas comme une contrainte, mais comme une opportunité d'amélioration et d'optimisation de leurs processus.
Conclusion pratique : tirer le meilleur parti de la liasse fiscale GN° 2
Pour naviguer efficacement à travers les complexités de la liasse fiscale GN° 2, il est conseillé d’adopter une approche proactive. Voici quelques recommandations pratiques :
- Tenir une comptabilité rigoureuse : Une bonne comptabilité facilite non seulement la préparation de la liasse, mais elle améliore également la gestion quotidienne de l’entreprise.
- Consulter des experts : Que ce soit un comptable ou un avocat fiscaliste, l'expertise de professionnels peut éviter bien des tracas.
- Rester informé : La législation fiscale évolue constamment. Être au courant des mises à jour peut faire la différence.
En somme, la liasse fiscale GN° 2 est bien plus qu'un document administratif. C'est un outil stratégique pour les entreprises qui souhaitent non seulement se conformer à la législation, mais également optimiser leur gestion fiscale.
Comprendre la liasse fiscale GN° 2 : Définition et enjeux
La liasse fiscale GN° 2 est un document incontournable dans la gestion des obligations fiscales pour les entreprises en Algérie. Ce document, destiné principalement aux personnes morales, regroupe une série d'informations financières qui permettent à la Direction Générale des Impôts (DGI) de procéder à l'analyse et au contrôle des déclarations fiscales des entreprises. Elle se compose généralement de plusieurs états financiers, dont le bilan et le compte de résultat, ainsi que d’annexes nécessaires pour une compréhension détaillée de la situation fiscale de l’entreprise.
Les enjeux de la liasse fiscale GN° 2 sont multiples. D'abord, elle permet de garantir la transparence des opérations comptables des entreprises, facilitant ainsi le travail de l'administration fiscale. En effet, une liasse bien remplie et complète peut contribuer à une meilleure image de l'entreprise, tant auprès des institutions publiques que des partenaires commerciaux. De plus, elle est souvent un critère d'évaluation lors de demandes de crédits auprès des banques, rendant son importance cruciale pour le développement de l'activité économique.
Il est essentiel de noter que la liasse fiscale GN° 2 doit être remplie avec précision, car toute erreur ou omission peut conduire à des redressements fiscaux et, dans les cas les plus sévères, à des sanctions administratives. Cela suppose une bonne maîtrise de la comptabilité et une compréhension des implications fiscales des différentes opérations commerciales.
Les pièces justificatives nécessaires pour la liasse fiscale GN° 2
Pour compléter la liasse fiscale GN° 2, plusieurs pièces justificatives sont requises. Il est crucial de préparer ces documents en amont afin d'éviter des retards dans le dépôt et réduire les risques de contestation. Voici une liste des principales pièces justificatives à rassembler :
- Les états financiers : Il s'agit principalement du bilan comptable et du compte de résultat de l’exercice concerné, qui doivent être réalistes et conformes aux normes comptables en vigueur.
- Les annexes comptables : Ces documents détaillent les méthodes comptables utilisées, ainsi que les mouvements financiers significatifs au cours de l'année, comme les variations de stocks ou les amortissements.
- Les déclarations de TVA : Les relevés de TVA collectée et déductible doivent être fournis, car ils impactent directement le solde fiscal de l'entreprise.
- Les relevés bancaires : Ces derniers permettent de vérifier la concordance entre les opérations comptables et les mouvements d'argent sur les comptes de l'entreprise.
- Les contrats et factures : Sont nécessaires pour justifier les dépenses engagées et les revenus perçus, afin d'étayer le chiffre d'affaires déclaré.
Il est recommandé de conserver une copie de tous ces documents dans les dossiers de l'entreprise, car ils peuvent être demandés lors de contrôles fiscaux ultérieurs ou en cas de différends avec l'administration fiscale. En cas de gestion comptable externalisée, s’assurer que le cabinet comptable a bien retenu ces pièces justificatives est primordial.
Les conséquences d'une non-conformité à la liasse fiscale GN° 2
La non-conformité à la liasse fiscale GN° 2 peut engendrer des conséquences graves pour les entreprises. Tout manquement dans la déclaration ou erreur substantielle dans les informations fournies peut entraîner des pénalités financières. La DGI applique des sanctions qui varient en fonction de la nature de l'infraction, allant de l’amende administrative à des taux pouvant atteindre 50% du montant de l'impôt dû.
Au-delà des sanctions financières, les conséquences peuvent également inclure :
- Le redressement fiscal : En cas de constatation de divergences entre les déclarations et les documents comptables, l’administration peut procéder à un redressement fiscal, ce qui implique une taxation sur la base de ses propres estimations, souvent plus élevées que celles déclarées par l'entreprise.
- La suspension des activités : Dans les cas les plus graves, des sanctions supplémentaires peuvent conduire à une suspension temporaire ou permanente de l'activité de l'entreprise, la rendant incapable d'opérer légalement.
- Des problèmes de crédit : Les banques et établissements de crédit exigent souvent la liasse fiscale comme preuve de la santé financière de l'entreprise. Un non-respect des obligations fiscales peut compromettre l'accès à des financements nécessaires au développement de l'activité.
Pour éviter de telles conséquences, il est conseillé de réaliser un contrôle régulier des livres comptables et de faire appel à des experts en fiscalité pour s'assurer que toutes les déclarations soient correctement remplies et soumises dans les délais impartis.