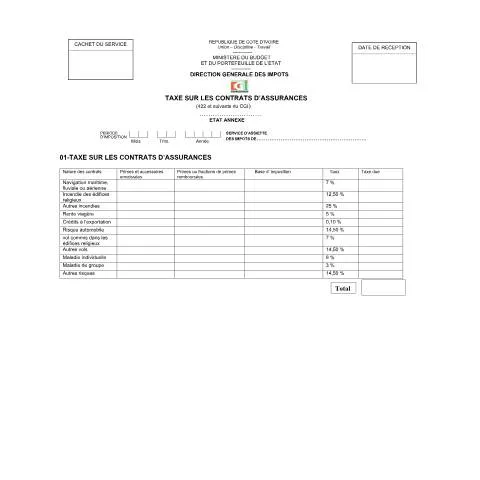
Introduction au Formulaire de Taxe sur les Contrats d'Assurances
Le formulaire relatif à la Taxe sur les Contrats d'Assurances revêt une importance capitale dans le cadre fiscal ivoirien. Sa bonne utilisation permet aux entreprises, aux assureurs et aux assurés de se conformer aux obligations fiscales dictées par la Direction Générale des Impôts (DGI). Chaque acteur du secteur des assurances, qu'il s'agisse de compagnies d'assurance ou de courtiers, doit veiller à remplir ce formulaire avec précision et dans les délais impartis pour éviter des pénalités financières et des complications administratives.Un calendrier fiscal à respecter
Dans le cadre de la Taxe sur les Contrats d'Assurances, un calendrier spécifique s'applique. La période d'imposition est alignée sur l'année civile, et il est essentiel pour les redevables de bien comprendre les échéances.Dates clés à retenir
- Début de la période d'imposition : 1er janvier de chaque année.
- Fin de la période d'imposition : 31 décembre de chaque année.
- Déclaration et paiement : À effectuer au plus tard le 15 du mois suivant la fin de la période d'imposition, soit jusqu'au 15 janvier de l'année suivante.
Conséquences d'un dépôt tardif
Le non-respect des délais de déclaration peut entraîner des pénalités significatives. Il est donc fortement recommandé de se préparer à l’avance afin de ne pas encourir de frais additionnels. En effet, des majorations peuvent s'appliquer sur le montant de la taxe due, ce qui pourrait impacter les finances de l'entreprise.Les enjeux pour l'usager
Pour les acteurs du secteur des assurances, le formulaire de déclaration de la Taxe sur les Contrats d'Assurances est bien plus qu’une simple obligation administrative. Il joue un rôle crucial dans la gestion financière de l'entreprise et dans le respect de la législation fiscale.Droits et obligations des redevables
Les redevables ont des droits, mais aussi des obligations qu'il est impératif de respecter :- Obligation de déclaration : Tout assureur est tenu de déclarer les primes encaissées, ainsi que les primes remboursées.
- Droit à des déductions : Les primes remboursées peuvent être déduites des primes encaissées, ce qui permet d’alléger la base taxable.
Les conséquences d'un oubli ou d'une erreur
Un oubli ou une erreur dans la déclaration peut avoir des répercussions notables. En cas de manquement, l'administration fiscale peut engager des poursuites pour non-respect des obligations fiscales, pouvant aller jusqu'à des sanctions pécuniaires.Le rôle précis du formulaire dans la chaîne administrative
Ce formulaire s'intègre dans un processus plus large de déclaration fiscale. En effet, il constitue une pièce maîtresse dans le cadre de la régularisation de la situation fiscale des acteurs du secteur des assurances.Comment s'articule le processus ?
La déclaration de la Taxe sur les Contrats d'Assurances nécessite plusieurs étapes :- Collecte des données : Rassemblez toutes les informations relatives aux contrats d'assurance, notamment les primes encaissées et remboursées.
- Remplissage du formulaire : Indiquez les montants correspondants selon les types de contrats.
- Dépôt auprès de la DGI : Le formulaire doit être remis à la Direction Générale des Impôts, accompagné des pièces justificatives adéquates.
Choix des canaux de dépôt : en ligne ou en personne
Le choix du canal de dépôt peut avoir des conséquences sur la rapidité du traitement de la déclaration fiscale. Avec la digitalisation croissante, plusieurs options sont offertes aux usagers.Les modalités de dépôt disponibles
| Modalité | Avantages | Inconvénients |
|---|---|---|
| Dépôt en ligne |
|
|
| Dépôt en personne |
|
|
Préférences de dépôt
Il est souvent conseillé de privilégier le dépôt en ligne pour gagner du temps et faciliter le suivi. Toutefois, le dépôt en personne peut être plus adapté pour les usagers qui souhaitent s'assurer de la conformité de leur dossier.Que faire en cas de refus ou d'erreur dans la déclaration ?
Il est essentiel d'anticiper les différents scénarios qui pourraient survenir lors du dépôt du formulaire. Que faire si le dossier est rejeté pour cause d'erreur ou de pièces manquantes ?Étapes à suivre en cas de refus
- Recevoir une notification : En cas de refus, vous recevrez une notification de la DGI précisant les raisons de ce rejet.
- Vérifiez les informations fournies : Consultez le formulaire et examinez les données déclarées.
- Faire une nouvelle déclaration : Corrigez les erreurs et déposez un nouveau formulaire dans les plus brefs délais.
La gestion des pièces manquantes
En cas de documents manquants, vous devrez fournir les justificatifs requis pour compléter votre dossier. Pensez à conserver des copies de tous les documents soumis, et en cas de doute, n'hésitez pas à consulter la DGI pour obtenir des éclaircissements.Conclusion sur l'importance de la déclaration
La déclaration de la Taxe sur les Contrats d'Assurances est une obligation incontournable pour tous les acteurs du secteur. Respecter les délais, remplir correctement le formulaire et suivre le processus administratif sont des éléments clés qui garantiront une bonne relation avec l'administration fiscale. En cas de difficultés, il est toujours préférable de se référer aux services d'assistance de la DGI pour éviter des complications futures. En prenant ces précautions, vous contribuerez non seulement à une gestion saine de votre entreprise mais également à la bonne santé économique de la Côte d'Ivoire.Le Cadre Juridique de la Taxe sur les Contrats d’Assurances en Côte d’Ivoire
La taxe sur les contrats d'assurances en Côte d'Ivoire est régie par des textes législatifs et réglementaires spécifiques qui encadrent son application. La Loi n° 98-012 du 19 janvier 1998, en complément du Code de l'Assurance, apporte des précisions sur les obligations des assureurs en matière de fiscalité. Il est important de noter que les assureurs sont tenus de collecter cette taxe auprès des assurés et de la reverser à la Direction Générale des Impôts (DGI) dans les délais impartis.
La base de calcul de cette taxe est généralement définie dans les contrats d'assurance et peut varier selon la nature de l'assurance souscrite, qu'il s'agisse d'assurance vie, d'assurance automobile, ou encore d'assurance habitation. Les dispositions concernant cette taxation sont précisées dans différents arrêtés ministériels, qui peuvent évoluer selon les priorités fiscales de l'État. En outre, les assureurs doivent s'adapter à ces changements afin de rester en conformité avec la législation en vigueur.
Les Obligations Déclaratives et de Paiement Liées à la Taxe sur les Contrats d’Assurances
Les souscripteurs de contrats d'assurances doivent être conscients de leurs obligations déclaratives. Selon la réglementation en vigueur, les assureurs doivent fournir à la DGI un état récapitulatif des contrats souscrits, en mentionnant le montant de la taxe perçue. Ce rapport est généralement transmis de manière périodique, souvent sur une base trimestrielle ou annuelle, suivant la nature et le volume des affaires d'assurance traitées.
Le paiement de la taxe est soumis à des délais stricts. En général, les assureurs sont tenus de reverser la taxe perçue dans un délai de 30 jours suivant la fin de la période de déclaration. En cas de retard, des pénalités peuvent être appliquées, ce qui incite les assureurs à respecter scrupuleusement ces échéances. De plus, il est recommandé aux assurés de conserver une copie de leurs contrats ainsi que les preuves de paiement de la taxe, car ces documents peuvent être requis en cas de contrôle fiscal.
Les Impactes Économiques et Sociaux de la Taxe sur les Contrats d’Assurances
La taxe sur les contrats d'assurances joue un rôle crucial dans le financement des services publics en Côte d'Ivoire. Les recettes générées par cette taxe contribuent à la réalisation des projets de développement et à la mise en place de politiques publiques visant à améliorer les conditions de vie des citoyens. Ainsi, cette imposition ne doit pas être perçue uniquement comme une charge, mais également comme un investissement dans le bien-être collectif.
D'un point de vue économique, la taxe peut influencer la décision des ménages et des entreprises à souscrire des contrats d'assurance. Un taux de taxation élevé pourrait dissuader certaines personnes de se couvrir, ce qui pourrait par ricochet affecter la solidité des compagnies d'assurance et, par extension, le marché des assurances en général. Cela souligne l'importance d'un équilibre dans le taux de la taxe, qui doit être suffisamment incitatif pour encourager la souscription tout en permettant à l'État de financer ses projets.
Socialement, la sensibilisation à l'importance des assurances est cruciale. Une taxe sur les contrats d'assurances peut être utilisée pour financer des campagnes de sensibilisation sur la gestion des risques et l'importance de l'assurance dans la prévoyance financière. En éduquant les citoyens sur les bénéfices des assurances, on peut espérer une augmentation du taux de couverture qui, à son tour, entraînerait une meilleure résilience économique face aux aléas de la vie.