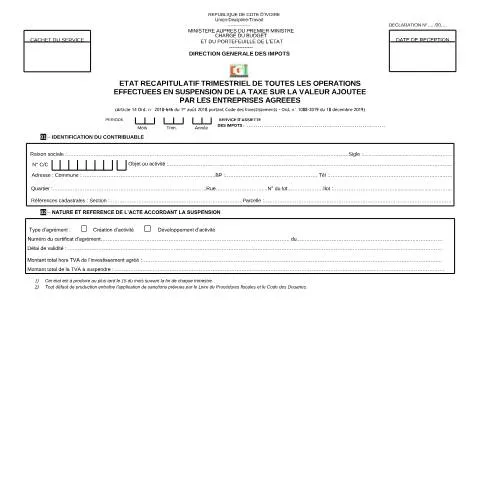
Les enjeux de l'État récapitulatif trimestriel : un outil essentiel pour les entreprises ivoiriennes
Dans un contexte économique en constante mutation, la gestion fiscale des entreprises en Côte d'Ivoire revêt une importance capitale. L'État récapitulatif trimestriel de toutes les opérations effectuées en suspension de la taxe sur la valeur ajoutée (TVA) se présente comme un document clé pour les entreprises agréées. Ce formulaire, établi par la Direction Générale des Impôts (DGI), permet de faire le point sur les opérations réalisées au cours d'un trimestre afin de bénéficier des avantages fiscaux liés à la suspension de la TVA.
Calendrier fiscal : dates limites et obligations des entreprises
La soumission de l'État récapitulatif trimestriel est soumise à un calendrier rigoureux. Il doit être déposé au plus tard le 15 du mois suivant la fin de chaque trimestre. Cette obligation s'applique sans exception aux entreprises ayant obtenu un agrément pour bénéficier de la suspension de la TVA. Pour mieux comprendre cette exigence, voici un tableau récapitulatif des dates clés :
| Période | Date limite de dépôt |
|---|---|
| Premier trimestre (janvier - mars) | 15 avril |
| Deuxième trimestre (avril - juin) | 15 juillet |
| Troisième trimestre (juillet - septembre) | 15 octobre |
| Quatrième trimestre (octobre - décembre) | 15 janvier |
Il est crucial pour les entreprises de respecter ces délais, car tout défaut de production peut entraîner des sanctions prévues par le Livre de Procédures fiscales et le Code des Douanes. Ces sanctions peuvent se traduire par des amendes et des intérêts de retard, impactant ainsi la santé financière de l'entreprise.
Qui doit remplir et déposer cet état récapitulatif ?
Le dépôt de l'État récapitulatif trimestriel est une obligation qui incombe aux entreprises agréées, qu'elles soient de petite ou grande taille. Ces entreprises doivent être en règle avec la DGI et avoir reçu un agrément pour bénéficier de la suspension de la TVA. Les différents profils d'entreprises concernés incluent :
- Les nouvelles entreprises ayant récemment obtenu leur agrément.
- Les entreprises en développement de leurs activités.
- Les entreprises dont les opérations sont soumises à des conditions spécifiques, comme les industries ou les exportateurs.
Il est à noter que des procédures spécifiques peuvent s'appliquer en fonction de la nature de l'activité exercée, ce qui souligne l'importance d'une bonne compréhension des exigences fiscales.
Comment effectuer le dépôt ? Les canaux à privilégier
Le dépôt de l'État récapitulatif trimestriel peut s'effectuer par différentes voies, chacune ayant ses spécificités. Voici un aperçu des canaux disponibles :
- Dépot en ligne : Avec la poussée vers la digitalisation, le dépôt en ligne via la plateforme servicepublic.gouv.ci est recommandé pour sa rapidité et son efficacité. Ce canal permet aux entreprises de soumettre leurs documents sans se rendre physiquement dans une administration.
- Dépot papier : Pour ceux qui préfèrent les méthodes traditionnelles, il est toujours possible de déposer l'État récapitulatif en version papier, soit en se rendant directement à la DGI, soit par voie postale.
- Guichet unique : Certaines entreprises peuvent bénéficier d'un service au guichet unique, où plusieurs démarches administratives peuvent être traitées simultanément, simplifiant ainsi le processus.
Les détails à ne pas négliger lors de la complétion du formulaire
Le formulaire doit être soigneusement complété pour éviter tout retard ou complication. Voici les sections essentielles qui requièrent une attention particulière :
- Identification du contribuable : Il est crucial de remplir correctement cette section avec les informations exactes de l'entreprise, notamment la raison sociale, le numéro de compte courant et les coordonnées.
- Nature et référence de l’acte accordant la suspension : Cette partie doit inclure le type d'agrément, le numéro du certificat et le montant total de la TVA à suspendre.
- Détail des opérations à l'importation : Ici, les entreprises doivent lister toutes les opérations effectuées, avec des informations précises telles que le fournisseur, la référence de la facture, la nature de l'opération et les montants.
Chaque section joue un rôle crucial dans la validation de la demande et l'éventuelle suspension de la TVA. Il est donc recommandé de procéder à une double vérification avant le dépôt.
Conséquences d'un oubli ou d'une erreur dans le formulaire
Il est impératif pour les entreprises de veiller à la rigueur dans la déclaration de leurs opérations. Tout oubli dans la soumission du formulaire ou une erreur dans les informations fournies peut entraîner des conséquences significatives :
- Sanctions financières : L'absence de dépôt à la date limite peut entraîner des amendes, ce qui peut peser lourdement sur le budget de l'entreprise.
- Retard dans l'obtention des avantages fiscaux : La suspension de la TVA ne sera pas appliquée si le formulaire n'est pas soumis à temps, ce qui peut affecter la liquidité de l'entreprise.
- Contrôles fiscaux accrus : Un manquement à ces obligations peut également attirer l'attention des autorités fiscales et provoquer des contrôles plus fréquents des opérations comptables.
Cas particuliers : quelles distinctions pour les situations spéciales ?
Dans certains cas, des règles spécifiques s'appliquent, notamment pour les étrangers, les mineurs ou les situations complexes. Voici quelques exemples :
- Étrangers : Les entreprises détenues par des étrangers doivent fournir des documents supplémentaires, tels que des attestations de résidence fiscale dans leur pays d’origine.
- Mineurs : Les entreprises opérées par des mineurs doivent justifier d'une autorisation parentale ou d'un acte notarié permettant l'exploitation de l'activité.
- Situations complexes : Les entreprises en difficulté financière ou en procédure de redressement doivent se rapprocher de la DGI pour connaître les modalités spécifiques qui s’appliquent à leur situation.
Le rôle de l'administration dans le traitement des demandes
Une fois l'État récapitulatif déposé, il est essentiel de comprendre comment l'administration traite ces demandes. Le processus implique plusieurs étapes :
- Réception du formulaire : La DGI accuse réception du document et vérifie sa conformité.
- Analyse des données : Les agents vérifient que toutes les informations sont complètes et exactes, et que le montant de la TVA suspendue est justifié.
- Notification des résultats : Les entreprises reçoivent une notification concernant l'acceptation ou le rejet de leur demande, avec des indications sur les recours possibles en cas de refus.
Après le traitement, les entreprises peuvent suivre l'évolution de leur dossier grâce à un numéro d'authentification délivré lors du dépôt. Cela leur permet de relancer leur demande si nécessaire.
Conclusion : l'État récapitulatif trimestriel, une pièce maîtresse dans la gestion fiscale des entreprises
En somme, l'État récapitulatif trimestriel de toutes les opérations effectuées en suspension de la TVA est bien plus qu'un simple document administratif. C'est un outil stratégique indispensable pour les entreprises souhaitant optimiser leur fiscalité en Côte d'Ivoire. Le respect des délais, la rigueur dans la déclaration des opérations et la compréhension des implications fiscales qui en découlent sont autant de facteurs déterminants pour garantir la pérennité et la croissance d'une entreprise dans un environnement compétitif.
Comprendre l'État Récapitulatif de la Taxation (Trim) en Côte d'Ivoire
L'État récapitulatif de la taxation, communément appelé Trim, est un outil essentiel pour les contribuables en Côte d'Ivoire. Il a pour objectif de fournir un aperçu détaillé de l'ensemble des charges fiscales accumulées sur une période donnée. Ce document est particulièrement crucial pour les entreprises et les travailleurs indépendants, car il leur permet de suivre et d'anticiper leurs obligations fiscales. Le Trim se présente sous forme de tableau incluant plusieurs rubriques telles que les impôts directs, les taxes indirectes, ainsi que les contributions sociales.
Il est important de noter que le Trim doit être rempli avec rigueur et précision, car toute erreur ou omission peut entraîner des pénalités. De plus, ces états doivent être déposés dans les délais impartis par la Direction Générale des Impôts (DGI), afin d'éviter tout risque de contentieux. La déclaration se fait généralement de manière trimestrielle, d'où le nom "Trim", et doit inclure toutes les opérations effectuées durant la période concernée, qu'il s'agisse de ventes, de prestations ou de toute autre source de revenus. Pour les entreprises, le Trim est aussi un moyen de justifier leur bon fonctionnement fiscal devant les autorités compétentes.
Les Modalités de Dépôt et de Règlement du Trim
Le dépôt de l'État récapitulatif de la taxation (Trim) se fait auprès de la DGI, soit de manière physique, soit par voie électronique. Avec la digitalisation croissante des démarches administratives en Côte d'Ivoire, il est aujourd'hui possible de soumettre le Trim via la plateforme eDA (espace de Dématérialisation Administrative). Cette option simplifie le processus, diminue les files d'attente et réduit le risque de perte de documents. Les usagers doivent se créer un compte sur la plateforme et suivre les instructions pour remplir et soumettre leur déclaration en ligne.
En ce qui concerne le règlement des montants dus, plusieurs options s'offrent aux contribuables. Ils peuvent choisir de régler en espèces dans les bureaux de la DGI, mais aussi par virements bancaires ou encore via des services de paiement électronique intégrés à la plateforme eDA. Chaque mode de paiement a ses spécificités et ses délais de traitement, il est donc conseillé de consulter la DGI pour obtenir des informations détaillées sur les méthodes de paiement disponibles et les éventuels frais associés.
Il est à rappeler que le non-respect des délais de dépôt et de paiement peut entraîner des intérêts de retard et d'éventuelles sanctions. Les contribuables sont donc invités à établir un calendrier de déclaration et de paiement afin d’assurer leur conformité fiscale.
Les Conséquences d'un Non-Respect des Obligations de Déclaration du Trim
Le non-respect des obligations en matière de déclaration de l'État récapitulatif de la taxation peut entraîner des répercussions significatives, tant financières qu'administratives. Les pénalités peuvent varier en fonction de la gravité de l'infraction, allant d'amendes financières à des poursuites judiciaires. En cas d'oubli ou de retard dans le dépôt du Trim, la DGI applique des intérêts de retard qui s'accumulent jusqu'à la régularisation de la situation. Cela peut également mener à une requalification de la situation fiscale de l'entreprise, entraînant des contrôles plus fréquents et potentiellement des redressements fiscaux.
De plus, les entreprises qui ne sont pas en règle avec leurs obligations fiscales peuvent rencontrer des difficultés pour obtenir des financements, des marchés publics ou même pour établir des relations commerciales avec d'autres entreprises. Dans un environnement économique où la transparence et la conformité sont de mises, il est crucial pour les entreprises de maintenir leurs déclarations à jour et de respecter leurs échéances fiscales.
En conclusion, la vigilance et l’anticipation dans la gestion des déclarations fiscales, notamment en ce qui concerne l'État récapitulatif de la taxation, sont des éléments clés pour assurer la pérennité et la légitimité des entreprises en Côte d'Ivoire. Une bonne maîtrise de ces démarches administratives est donc indispensable pour toute entreprise souhaitant évoluer dans un cadre légal et serein.