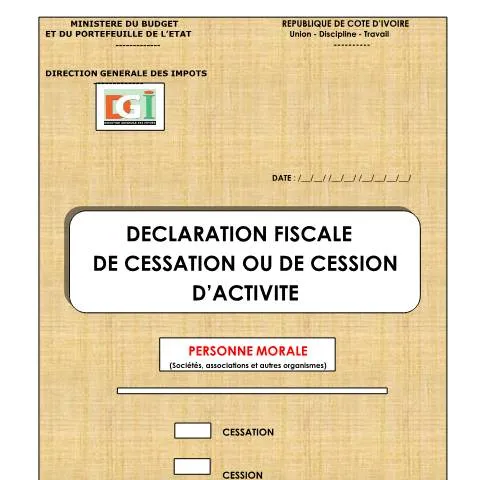
Comprendre le Formulaire 26 DFC pour Personnes Morales : Un Outil Clé en Fiscalité
Lorsqu'une entreprise ou une association en Côte d'Ivoire cesse son activité ou cède une partie de ses actifs, il est impératif de régulariser cette situation auprès des autorités fiscales. C'est ici que le formulaire 26 DFC entre en jeu. Ce document est essentiel pour la déclaration fiscale de cessation ou de cession d'activité des personnes morales, qu'elles soient des sociétés commerciales, des ONG, ou d'autres types d'organismes.
Le contexte administratif et légal entourant le formulaire 26 DFC
Le cadre réglementaire qui régit l'utilisation du formulaire 26 DFC est fondé sur plusieurs textes législatifs. La Loi n° 98-012 du 19 janvier 1998, par exemple, fixe les relations entre les usagers des services publics et l'administration. Ce cadre assure que chaque démarche, telle que la déclaration de cessation ou de cession, soit traitée avec rigueur et transparence.
Ce formulaire constitue un outil d'interface entre les entreprises et la Direction Générale des Impôts (DGI). En effet, il permet d'officialiser la fin d'une activité économique ou le transfert de propriété, ce qui est crucial pour la mise à jour des registres fiscaux et pour éviter tout litige futur. La régularisation via ce document doit être faite dans un délai de dix jours suivant la cessation ou la cession, marquant ainsi l'importance de sa soumission dans les temps impartis.
Qui est concerné par le formulaire 26 DFC ?
Ce formulaire s'adresse avant tout aux personnes morales, ce qui inclut :
- Sociétés commerciales (SARL, SA, etc.)
- Associations à but non lucratif
- Organismes de droit public
- Coopératives et autres structures juridiques
Certaines exceptions peuvent exister selon la forme juridique de l'entité ou son régime fiscal. Par exemple, les entreprises sous régime de franchise en base de TVA peuvent avoir des obligations différentes en matière de déclaration. Il est donc essentiel de vérifier le cadre légal qui s'applique à votre situation particulière.
Les différentes étapes de la déclaration
Le processus de déclaration via le formulaire 26 DFC se déroule en plusieurs étapes clés :
- Préparation du dossier : Rassembler tous les documents nécessaires, y compris les statuts de l'entreprise, le registre de commerce, et les états financiers.
- Remplissage du formulaire : Compléter minutieusement chaque section du formulaire, en veillant à fournir des informations précises. Une attention particulière doit être portée aux informations relatives aux actionnaires et à la répartition du capital.
- Dépôt du formulaire : Soumettre le formulaire dûment rempli à la DGI, soit en version papier, soit via les plateformes de dématérialisation.
- Suivi de la demande : Après le dépôt, il est conseillé de suivre l’état de votre dossier, que ce soit par le biais d'un contact direct avec la DGI ou via les outils numériques.
Le rôle central du formulaire 26 DFC dans la chaîne administrative
Au-delà de sa fonction de déclaration, le formulaire 26 DFC joue un rôle primordial dans la chaîne administrative. Il permet à l'administration fiscale de :
- Mettre à jour les informations fiscales des contribuables.
- Calculer les impôts et taxes dus, le cas échéant.
- Prévenir la fraude fiscale en s'assurant que toutes les cessations et cessions d'activités soient formalisées.
Ce processus de régularisation est également essentiel pour les entreprises qui souhaitent engager de nouvelles activités. En effet, la mise à jour des informations fiscales peut être un prérequis pour obtenir de nouvelles licences ou autorisations.
Les délais à respecter : un élément crucial
La loi impose un délai strict dans lequel le formulaire 26 DFC doit être déposé. En pratique, la déclaration doit être effectuée dans les dix jours suivant la cessation ou la cession d'activité.
| Événement | Délai de déclaration | Conséquences d'un retard |
|---|---|---|
| Cessation d'activité | 10 jours | Péremption des droits, amendes éventuelles |
| Cession d'activité | 10 jours | Péremption des droits, amendes éventuelles |
Il est donc primordial de respecter ces délais pour éviter des pénalités qui pourraient compromettre la bonne marche de l'entité concernée.
Différences avec d'autres formulaires et démarches fiscales
Le formulaire 26 DFC ne doit pas être confondu avec d'autres formulaires fiscaux, tels que les déclarations annuelles de revenus ou de TVA. Il a une finalité spécifique qui concerne uniquement les événements de cessation ou de cession d'activités. Voici quelques distinctions importantes :
| Formulaire | Objet | Délai |
|---|---|---|
| 26 DFC | Cessation ou cession d'activité | 10 jours |
| Déclaration annuelle de revenus | Revenus de l’exercice écoulé | Généralement en mai |
| Déclaration de TVA | Taxe sur la valeur ajoutée | Mensuellement ou trimestriellement |
Ces différences sont cruciales pour assurer une bonne gestion comptable et fiscale au sein des entreprises.
Suivi du dossier et traitement par l'administration
Une fois le formulaire 26 DFC déposé, il est essentiel de suivre l'évolution de votre dossier. La DGI offre plusieurs canaux pour ce suivi :
- Contact direct : En vous rendant à votre service des impôts local, vous pouvez obtenir des informations sur l'état de votre déclaration.
- Plateformes en ligne : Grâce à la dématérialisation des démarches administratives, vous pouvez suivre votre dossier en ligne via des outils spécifiques. Il est important de vous inscrire sur le portail eDA pour accéder à ces services.
- Courrier postal : Vous avez également la possibilité d'envoyer des demandes d'information par lettre recommandée.
Une relance peut être nécessaire si aucune réponse n'est obtenue dans un délai raisonnable, généralement fixé à un mois. Cela permet d'assurer que votre dossier est bien pris en compte.
Les canaux de dépôt : Papier versus dématérialisation
Le dépôt du formulaire 26 DFC peut se faire par deux canaux principaux, chacun ayant ses propres avantages :
- Dépot physique : En vous rendant directement à la DGI, vous pouvez échanger directement avec un agent, ce qui facilite la clarification des éventuelles zones d'ombre.
- Dépot en ligne : La dématérialisation des démarches administratives permet un gain de temps considérable. En utilisant le site servicepublic.gouv.ci, vous pouvez remplir et soumettre vos documents à toute heure, ce qui est particulièrement utile pour les entreprises ayant des horaires de travail chargés.
Il est donc recommandé d'opter pour le canal qui vous convient le mieux en fonction de votre disponibilité et de vos préférences en matière de communication avec l'administration.
Anticiper les conséquences : le rôle de la régularité fiscale
La bonne gestion des obligations fiscales, incluant la soumission du formulaire 26 DFC, est essentielle pour la pérennité d'une entreprise. En effet, la régularité dans les déclarations fiscales permet :
- De maintenir une bonne réputation auprès des partenaires commerciaux et des institutions financières.
- De faciliter l'accès à des financements ou à des marchés publics.
- De prévenir les contentieux avec l'administration fiscale qui peuvent découler d’une mauvaise gestion des déclarations.
En résumé, le formulaire 26 DFC est bien plus qu’un simple document administratif ; il constitue un maillon essentiel de la chaîne de régularisation fiscale en Côte d'Ivoire. En veillant à sa bonne utilisation et à sa soumission dans les délais impartis, les entreprises peuvent éviter de nombreux désagréments et garantir la continuité de leurs activités.
Les Obligations Fiscales des Personnes Morales en Côte d'Ivoire
En Côte d'Ivoire, les personnes morales sont soumises à un cadre fiscal qui leur impose certaines obligations. Ces obligations vont au-delà de la simple déclaration de revenus et incluent divers impôts et taxes. Les entreprises doivent s'acquitter de l'Impôt sur les Sociétés (IS), qui est calculé sur les bénéfices réalisés. Le taux de cet impôt peut varier selon le secteur d'activité et la taille de l'entreprise. De plus, les sociétés doivent également tenir une comptabilité régulière et déposer des états financiers auprès de la Direction Générale des Impôts (DGI).
Les sociétés de capitaux sont tenues de déposer leur déclaration de résultats dans un délai de trois mois suivant la clôture de leur exercice comptable. En cas de non-respect de ces délais, les entreprises peuvent faire face à des pénalités financières. Il est également à noter que certaines entreprises, notamment les PME, peuvent bénéficier d'un régime d'imposition simplifié mais doivent tout de même respecter les exigences de déclaration.
Il est essentiel pour les personnes morales de se familiariser avec l'ensemble des obligations fiscales qui leur incombent pour éviter les sanctions administratives et financières. L'assistance des experts-comptables ou des conseillers fiscaux peut s'avérer précieuse pour naviguer dans ce cadre complexe.
Le Rôle de la Dématérialisation dans la Gestion des DFC
Avec l'avènement des technologies de l'information, la dématérialisation des démarches administratives a transformé la manière dont les personnes morales gèrent leurs obligations fiscales. La Direction de la Modernisation des Administrations (DMOA) a mis en place des outils numériques permettant aux entreprises de soumettre leurs déclarations fiscales en ligne, ce qui simplifie considérablement le processus.
Le système eDA (E-Démarches Administratives) est un exemple de plateforme qui permet aux usagers de réaliser diverses formalités administratives, y compris la déclaration des DFC (Déclarations Fiscales Complètes). Grâce à ce service, les entreprises peuvent également suivre en temps réel l'état de leurs déclarations et recevoir des notifications concernant les échéances fiscales.
La digitalisation offre également des avantages en termes de sécurité et de traçabilité des documents. Les entreprises peuvent conserver une copie numérique de leurs déclarations, ce qui facilite la gestion des archives et la réponse à d'éventuels contrôles fiscaux. Ainsi, la dématérialisation constitue un atout majeur pour la conformité fiscale des personnes morales en Côte d'Ivoire.
Les Sanctions Administratives en Cas de Non-Conformité des DFC
La non-conformité des déclarations fiscales peut entraîner des sanctions administratives significatives pour les personnes morales. Ces sanctions peuvent prendre la forme de pénalités financières, qui varient en fonction du type d'infraction et de sa gravité. Par exemple, le non-dépôt d'une déclaration dans les délais impartis peut entraîner une majoration de l'impôt dû, tandis que la fourniture d'informations erronées ou incomplètes peut être sanctionnée par des amendes.
En outre, les entreprises peuvent faire l'objet de contrôles fiscaux plus fréquents en cas de non-respect des obligations fiscales, ce qui peut entraîner une charge administrative supplémentaire et des coûts associés. Dans les cas les plus graves, des poursuites judiciaires peuvent être envisagées, notamment en cas de fraude fiscale déterminée.
Il est donc crucial pour les personnes morales de veiller à la bonne réalisation de leurs déclarations fiscales, non seulement pour éviter des sanctions, mais aussi pour maintenir une bonne réputation vis-à-vis des partenaires d'affaires et des institutions financières. La sensibilisation et la formation des responsables comptables sur les obligations fiscales en vigueur constituent des mesures préventives efficaces.