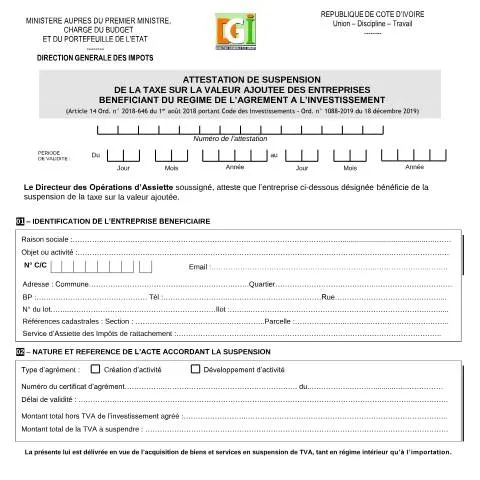
Les enjeux de l'attestation de suspension de TVA en Côte d'Ivoire
Dans un contexte économique en constante évolution, les entreprises ivoiriennes font face à divers défis. Parmi eux, la gestion de la fiscalité, notamment la Taxe sur la Valeur Ajoutée (TVA), demeure un sujet crucial. L'attestation de suspension de TVA est un document officiel qui revêt une importance majeure pour les entreprises bénéficiaires du régime de l'agrément à l'investissement. Ce certificat, délivré par la Direction Générale des Impôts (DGI), offre aux entrepreneurs la possibilité d'acquérir des biens et services sans avoir à régler immédiatement la TVA. Cela représente une bouffée d'oxygène pour les flux de trésorerie et encourage l'investissement. Dans cet article, nous allons explorer en profondeur les modalités d'obtention, les usages concrets de cette attestation, ainsi que les implications pour les entreprises ivoiriennes.
Modalités d'obtention de l'attestation de suspension de TVA
Obtenir une attestation de suspension de TVA implique une série d'étapes administratives précises. Voici un aperçu détaillé des démarches à entreprendre :
- Vérifier l'éligibilité : Pour bénéficier de cette attestation, l'entreprise doit avoir obtenu un agrément à l'investissement. Cet agrément est accordé pour des projets de création ou de développement d'activité.
- Constituer le dossier : Le dossier doit comprendre plusieurs pièces justificatives, notamment :
- Une copie du certificat d'agrément;
- Un plan d'investissement détaillant le montant total hors TVA;
- La preuve d'identité du représentant légal de l'entreprise.
- Soumettre la demande : Le dossier complet doit être déposé auprès du Service d’Assiette des Impôts de rattachement. Il est recommandé de prendre rendez-vous au préalable pour s'assurer d'une prise en charge rapide.
- Attendre la validation : Un examen minutieux de la demande sera effectué. Le délai de traitement peut varier, il est donc conseillé de s'informer auprès du service concerné.
- Récupérer l'attestation : Une fois la demande approuvée, l'attestation de suspension de TVA est délivrée, précisant la période de validité.
Les documents nécessaires
Pour une demande complète, il est impératif de fournir les documents suivants :
| Document | Description | Exigence |
|---|---|---|
| Certificat d'agrément | Attestation officielle d'agrément délivrée par les autorités compétentes | Obligatoire |
| Plan d'investissement | Détails des investissements envisagés, y compris les montants | Obligatoire |
| Identité du représentant légal | Copie de la pièce d'identité du signataire | Obligatoire |
| Dossier de l'entreprise | Statuts, récépissé, etc. | Facultatif mais recommandé |
Utilisations concrètes de l'attestation de suspension de TVA
Une fois en possession de l'attestation, les entreprises peuvent l'utiliser dans plusieurs contextes :
- Achat de biens et services : Elle permet d'acquérir des biens et services sans avoir à s'acquitter de la TVA lors de l'achat. Cela réduit significativement le coût initial des investissements.
- Importations : Les entreprises peuvent également bénéficier de cette suspension lors de l'importation de marchandises, ce qui facilite l'accès à des produits nécessaires au bon fonctionnement de l'activité.
- Justificatif auprès des partenaires financiers : Dans le cadre de relations avec des banques ou des investisseurs, présenter cette attestation peut renforcer la crédibilité de l'entreprise et justifier les prévisions de trésorerie.
Les conséquences d'une utilisation incorrecte
Il est crucial de noter que l'utilisation de cette attestation est encadrée par des règles strictes. En cas de non-respect des conditions stipulées, l'entreprise pourrait se voir exposée à des sanctions financières. Il est donc impératif de conserver toutes les factures et de ne pas exagérer les montants de TVA suspendue.
Perte, erreur ou contestation de l'attestation : que faire ?
La gestion administrative peut parfois être source de complications. La perte d'une attestation ou une erreur dans le document peut engendrer des problèmes pour l'entreprise. Voici les démarches à suivre :
Procédure en cas de perte
En cas de perte de l'attestation, l'entreprise doit :
- Déclarer la perte : Communiquer immédiatement la perte à la Direction Générale des Impôts. Cette déclaration peut se faire par écrit.
- Demander un duplicata : Une demande de duplicata doit être formulée en joignant une copie de la déclaration de perte. Ce duplicata a la même valeur que l'original.
Correction d'erreurs dans l'attestation
Si une erreur est constatée dans les informations (par exemple, le montant de la TVA suspendue), il est conseillé de :
- Notifier la DGI : Contacter le service qui a délivré l'attestation pour signaler l'erreur.
- Fournir la documentation nécessaire : Joindre toutes les pièces justificatives permettant de corriger l'erreur.
Contestation de l'attestation
Dans le cas où l'entreprise souhaite contester une décision liée à l'attestation de suspension, elle doit :
- Écrire une lettre de contestation : Exposer clairement les raisons de la contestation.
- Fournir des preuves : Apporter des éléments de preuve qui soutiennent la position de l'entreprise.
Durée de validité et renouvellement de l'attestation
L'attestation de suspension de TVA est soumise à une période de validité précise. Cette durée dépend généralement de la nature de l'agrément et des investissements associés. Voici un éclairage sur ce sujet :
- Durée de validité : La période de validité est indiquée sur l'attestation elle-même. Elle peut varier d'une entreprise à une autre selon la durée de l'agrément accordé.
- Renouvellement : Pour bénéficier d'un renouvellement, l'entreprise doit présenter un nouveau dossier de demande, en s'assurant que tous les investissements ont bien été réalisés conformément aux engagements initiaux.
Conditions de retrait de l'attestation
Le retrait ou l'annulation d'une attestation de suspension de TVA peut être décidé par la DGI dans plusieurs cas :
- Non-respect des conditions d'utilisation de l'attestation;
- Non-réalisation des investissements prévus;
- Faux et usage de faux avérés.
Profils d'entreprises éligibles à l'attestation
Les entreprises ayant la possibilité de bénéficier de l'attestation de suspension de TVA sont principalement celles qui évoluent dans des secteurs spécifiques. Voici un aperçu des profils éligibles :
- Startups innovantes : Les nouvelles entreprises qui s'inscrivent dans des projets innovants sont souvent encouragées par l'État à travers ce type d'agrément.
- PME en développement : Les petites et moyennes entreprises qui souhaitent développer leurs activités ou renforcer leur capacité de production.
- Entreprises d'importation : Celles qui importent des biens essentiels au développement de leur activité peuvent également bénéficier de cette suspension.
Conditions d'éligibilité
Pour qu'une entreprise soit éligible, elle doit :
- Avoir un projet d'investissement solidement structuré;
- Être en règle vis-à-vis de ses obligations fiscales;
- Être immatriculée au Registre du Commerce et du Crédit Mobilier (RCCM) et avoir un numéro d'identification fiscal.
Conclusion pratique : la gestion de l'attestation de suspension de TVA
La gestion de l'attestation de suspension de TVA est un point clé pour les entreprises ivoiriennes souhaitant optimiser leurs investissements. En prenant connaissance des démarches d'obtention, des usages pratiques, des procédures en cas de problème et des conditions de validité, les chefs d'entreprises peuvent naviguer efficacement dans les arcanes de la fiscalité ivoirienne. Cela leur permettra de mieux anticiper les enjeux financiers et d'améliorer leur trésorerie. En somme, cette attestation représente non seulement un avantage fiscal, mais aussi une opportunité de croissance et d'expansion dans le paysage économique de la Côte d'Ivoire.
Les Implications de l'Attestation de Suspension de TVA pour les Entreprises
La suspension de la Taxe sur la Valeur Ajoutée (TVA) représente un enjeu crucial pour de nombreuses entreprises en Côte d'Ivoire. En effet, cette attestation permet de soulager la charge fiscale des firmes en phase de repositionnement ou d'investissement. Toutefois, il est essentiel de comprendre les implications d'une telle démarche.
Tout d'abord, une entreprise qui bénéficie d'une attestation de suspension de TVA doit respecter certaines conditions. Par exemple, elle doit prouver qu'elle est engagée dans un projet d'investissement durable ou qu'elle est en difficulté financière. La Direction Générale des Impôts (DGI) est l'autorité compétente pour délivrer cette attestation, et elle s'assure que les entreprises respectent les critères requis.
Ensuite, il est important de noter que cette suspension n'est pas un abandon de la TVA. En effet, la TVA suspendue devra être réglée à un moment ultérieur, généralement lorsque l'entreprise retrouvera une situation financière stable. Les entrepreneurs doivent donc anticiper cette échéance afin de ne pas se retrouver dans une situation de difficulté majeure lors du remboursement de la TVA.
De plus, les entreprises doivent garder en tête que l'obtention d'une attestation de suspension de TVA peut influencer leur crédibilité sur le marché. Les partenaires commerciaux et les banques peuvent voir cette attestation comme un signal positif d'une gestion proactive des finances de l'entreprise. En revanche, une mauvaise gestion de la TVA suspendue pourrait altérer cette perception et nuire aux relations commerciales.
La Procédure de Demande d'Attestation de Suspension de TVA
La demande d'attestation de suspension de TVA nécessite une procédure rigoureuse, qui doit être scrupuleusement respectée pour éviter des rejets ou des retards. Pour initier ce processus, l'entreprise doit remplir un Formulaire de demande d'attestation de suspension de TVA, disponible sur le site de la DGI ou dans ses agences locales.
Le formulaire doit être accompagné de plusieurs pièces justificatives, telles que :
- Une copie de l’extrait du registre du commerce et du crédit mobilier (RCCM) de l'entreprise ;
- Les états financiers des trois dernières années, afin de démontrer la nécessité de la suspension ;
- Un plan d'affaires détaillant le projet d'investissement ou de restructuration justifiant la demande de suspension ;
- Un engagement de l'entreprise à respecter les conditions de la DGI sur la gestion de la TVA suspendue.
Une fois le dossier complet soumis, la DGI procédera à l'analyse des documents. Ce processus peut prendre plusieurs semaines, en fonction de la complexité du dossier et de la charge de travail de l'administration fiscale.
Dans certains cas, la DGI peut demander des informations supplémentaires ou des clarifications, et il est donc conseillé de rester disponible pour répondre rapidement à ces requêtes. Une communication transparente et proactive avec l'administration peut faciliter l'obtention de l'attestation.
Les Risques Associés à une Suspension de TVA Mal Gérée
Bien que la suspension de la TVA puisse offrir un soulagement temporaire pour les entreprises, elle comporte également des risques importants qui peuvent avoir des conséquences néfastes si elle n'est pas gérée correctement. Le premier risque majeur est celui de la non-conformité aux exigences de la DGI. En cas de non-respect des conditions stipulées dans l'attestation, une entreprise peut se retrouver soumise à des pénalités financières importantes et à des majorations fiscales.
Il est primordial de garder une trace rigoureuse des transactions liées à la TVA suspendue. Un suivi systématique des ventes et des achats, ainsi que des enregistrements comptables précis, est nécessaire pour garantir une conformité à long terme. Les entreprises doivent également être prêtes à justifier l'utilisation de la TVA suspendue en cas d'audit fiscal.
Un autre risque réside dans le fait que les partenaires commerciaux peuvent percevoir la suspension de la TVA comme un signe de problèmes financiers. Cela peut affecter la réputation de l'entreprise sur le marché, notamment en termes de capacité à respecter ses engagements financiers. Il est donc essentiel que les entreprises communiquent de manière proactive sur leur situation et leur stratégie de gestion de la TVA pour maintenir la confiance de leurs partenaires.
Enfin, une planification inadéquate concernant le remboursement de la TVA suspendue peut mener à des difficultés financières futures. Les entreprises doivent anticiper la date à laquelle elles devront rembourser cette taxe et s'assurer qu'elles disposeront des ressources nécessaires pour le faire. Établir un plan de trésorerie détaillé et intégré dans la stratégie globale de l'entreprise est recommandé pour éviter toute surprise désagréable.