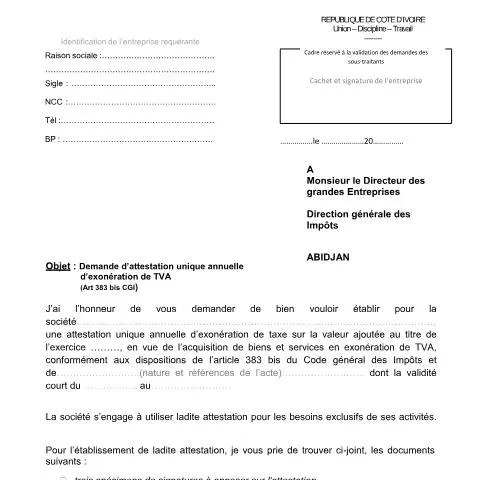
Un levier stratégique : Pourquoi solliciter l'attestation unique annuelle d'exonération de TVA ?
Dans le contexte économique de la Côte d'Ivoire, l'attestation unique annuelle d'exonération de TVA se révèle être un outil incontournable pour de nombreuses entreprises. Elle permet de bénéficier d'une exonération de la taxe sur la valeur ajoutée lors de l'acquisition de biens et services, facilitant ainsi la gestion des coûts. Cette exonération est particulièrement pertinente pour les sociétés œuvrant dans des secteurs soumis à des exigences fiscales rigoureuses, comme le secteur pétrolier ou les grandes entreprises industrielles.
Les enjeux financiers de l’attestation
Obtenir ce document est plus qu'une simple formalité : c'est un véritable enjeu financier qui peut impacter de manière significative la santé économique de l’entreprise. En effet, la TVA représente une charge importante pour les entreprises. Grâce à cette attestation, il devient possible d'alléger cette charge, permettant ainsi de réinvestir les économies réalisées dans le développement de l'entreprise.
Conditions d'éligibilité : Qui peut faire une demande ?
Pour pouvoir bénéficier de l'attestation unique annuelle d'exonération de TVA, certaines conditions doivent être respectées. L'exigence d'une bonne tenue des comptes et la régularité fiscale sont primordiales. Les entreprises éligibles sont généralement celles qui exercent des activités dans des secteurs spécifiques tels que :
- Les entreprises industrielles et commerciales
- Les sociétés de services, notamment dans le secteur pétrolier
- Les entreprises d'import-export
De plus, il est nécessaire que l'entreprise soit en règle avec ses obligations fiscales : aucun impayé ni contestation en cours vis-à-vis des impôts ne doivent entacher son dossier.
Les documents requis pour la demande
La constitution d'un dossier complet est indispensable pour maximiser les chances d’obtention de l’attestation. Les pièces généralement requises comprennent :
- Une lettre de demande adressée au Directeur des grandes entreprises de la DGI
- Trois spécimens de signatures des responsables habilités
- La liste des principaux fournisseurs de biens et services
- La liste des sous-traitants ou prestataires de services pétroliers
Ces documents doivent être soigneusement rassemblés et présentés de manière claire afin d'éviter tout retard dans le traitement de la demande.
Durée de validité et modalités de renouvellement
Une fois délivrée, l'attestation unique annuelle d'exonération de TVA a une durée de validité d'un an, correspondant à l'exercice fiscal en cours. Cela signifie que chaque année, l’entreprise devra renouveler sa demande pour continuer à bénéficier de l'exonération.
Pour le renouvellement, les démarches sont similaires à celles de la première demande. Cependant, il est conseillé de commencer ce processus au moins deux mois avant l’expiration de l’attestation précédente afin de garantir une continuité dans l'exonération.
Le rôle des dates dans le processus
Il est crucial de prêter attention aux dates mentionnées dans la demande. En effet, la validité de l’attestation court à partir de la date d’émission jusqu'à la fin de l’exercice fiscal mentionné. Ainsi, tout retard dans la demande peut engendrer des conséquences financières notables.
Les organismes concernés et les usages pratiques de l’attestation
L'attestation unique annuelle d'exonération de TVA est souvent exigée par divers organismes lors de transactions commerciales. Parmi ces derniers, on trouve :
- Les fournisseurs de biens et services, qui désirent s'assurer de la situation fiscale de leurs clients.
- Les institutions financières, qui peuvent l'exiger dans le cadre de l'octroi de crédits ou de financements spécifiques.
- Les partenaires commerciaux, notamment pour les grandes entreprises de production ou de distribution.
Utiliser cette attestation lors de négociations commerciales peut également renforcer la crédibilité de l’entreprise et favoriser des conditions plus avantageuses.
Impact sur la chaîne d'approvisionnement
En étant en possession de cette attestation, une entreprise peut également négocier plus facilement avec ses fournisseurs en appuyant ses demandes sur le fait qu'elle est en mesure d'acquérir des biens sans payer de TVA, ce qui peut influencer positivement les prix d'achat.
Que faire en cas de perte ou d'erreur sur l'attestation ?
La manipulation de documents administratifs requiert une grande rigueur. En cas de perte de l’attestation ou si des erreurs sont constatées, il est impératif d’agir rapidement. La première démarche consiste à contacter la Direction Générale des Impôts (DGI) pour signaler le problème.
- Pour une attestation perdue, une déclaration de perte pourra être exigée.
- En cas d'erreur sur l'attestation, une demande de correction devra être formulée, accompagnée des justificatifs nécessaires.
Il est essentiel de garder une copie de la demande envoyée, ainsi que d’autres documents pertinents, afin de faciliter le suivi du dossier. En général, la DGI traite ces demandes avec diligence pour éviter tout préjudice financier à l'entreprise.
Voies de recours en cas de contestation
Si malgré vos démarches, la demande d'attestation est refusée ou si des contestations subsistent, l’entreprise a le droit de faire appel auprès des instances compétentes. Cela peut se faire par le biais d’un recours gracieux auprès du Directeur des grandes entreprises ou, dans certains cas, par le biais d’un recours contentieux.
La valeur juridique de l’attestation unique annuelle d’exonération de TVA
Ce document n’a pas seulement une valeur administrative ; il est aussi porteur de droits et d’obligations pour l'entreprise qui l'obtient. En présentant cette attestation lors de transactions, l’entreprise certifie qu’elle est en conformité avec les exigences fiscales en matière de TVA.
Il est important de noter que l'utilisation frauduleuse de l'attestation peut entraîner des sanctions sévères, y compris des amendes et des pénalités fiscales. La DGI procède régulièrement à des contrôles pour s'assurer que les entreprises respectent les dispositions en vigueur.
Conséquences d'une mauvaise utilisation
Une utilisation inappropriée ou non conforme de l'attestation peut également entacher la réputation de l'entreprise et nuire à ses relations commerciales. Par conséquent, il est crucial d'éduquer les équipes concernées sur l'importance de ce document et de ses implications fiscales.
Un outil de développement durable pour votre entreprise
Au-delà de son aspect purement fiscal, l'attestation unique annuelle d'exonération de TVA s'inscrit dans une stratégie de développement durable pour les entreprises. Elle permet d'optimiser les coûts, d'améliorer la trésorerie et d'alléger le poids des obligations fiscales, ce qui est un levier essentiel pour le développement des activités.
En somme, pour les grandes et moyennes entreprises, posséder ce document peut constituer un avantage compétitif non négligeable, et il est donc crucial d’en comprendre toutes les facettes. Veillez à respecter les conditions, à gérer rigoureusement vos documents et à anticiper les démarches nécessaires pour bénéficier de cette exonération chaque année.
Conditions d'éligibilité à l'attestation unique annuelle d'exonération de TVA
Pour bénéficier de l'attestation unique annuelle d'exonération de TVA en Côte d'Ivoire, il est impératif que les demandeurs respectent certains critères établis par la Direction Générale des Impôts (DGI). Ces conditions incluent notamment :
- Nature de l'activité : Les entreprises doivent exercer des activités spécifiquement éligibles à l'exonération de TVA, telles que définies par les textes législatifs. Il est crucial de vérifier la liste des secteurs d'activité concernés, comme l'agriculture, la santé, ou encore l'éducation, qui peuvent bénéficier de cette mesure.
- Chiffre d'affaires : Le chiffre d'affaires annuel de l'entreprise doit respecter les seuils fixés par la DGI. En général, seules les entreprises dont le chiffre d'affaires est en dessous d'un certain montant peuvent prétendre à l'exonération. Il est donc conseillé de se référer aux dernières mises à jour fiscales pour connaître ces seuils.
- Situation fiscale : La régularité de la situation fiscale de l'entreprise est un critère fondamental. Il est indispensable que l'entreprise soit à jour dans le paiement de ses impôts et taxes, et qu'elle ne fasse l'objet d'aucune procédure de redressement ou de contentieux fiscal.
- Effectif des employés : Certaines exonérations peuvent être conditionnées à la taille de l'entreprise, notamment au nombre d'employés. Les entreprises à caractère familial ou à très faible effectif peuvent être privilégiées.
Procédure de suivi et de renouvellement de l'attestation
Une fois l'attestation unique annuelle d'exonération de TVA obtenue, il est impératif de respecter certaines obligations pour convaincre l'administration fiscale de la bonne foi de l'entreprise. Ce suivi comprend :
- Déclarations annuelles : Les entreprises doivent continuer à produire leurs déclarations annuelles de TVA, même si elles bénéficient d'une exonération. Ces déclarations permettent à la DGI de suivre les réalisations de l'entreprise et de vérifier la conformité de ses activités avec les conditions d'exonération.
- Contrôles fiscaux : L'administration peut effectuer des contrôles réguliers afin de vérifier que les conditions d'exonération sont toujours respectées. Il est primordial pour les entreprises de documenter toutes leurs transactions commerciales et de conserver les justificatifs.
- Renouvellement de l'attestation : La validité de l'attestation unique annuelle d'exonération de TVA est généralement limitée à une année fiscale. Ainsi, à l'approche de la fin de chaque année, il est recommandé de commencer les démarches de renouvellement plusieurs mois à l'avance pour éviter toute interruption de l'exonération. Les demandes de renouvellement doivent s'accompagner de la mise à jour des documents requis, notamment les états financiers et les déclarations fiscales.
Conséquences en cas de non-respect des conditions d'exonération
Le non-respect des conditions d'éligibilité à l'attestation unique annuelle d'exonération de TVA peut entraîner des conséquences significatives pour les entreprises. Voici un aperçu des principaux risques :
- Récupération de la TVA due : Si l'administration fiscale découvre qu'une entreprise a bénéficié indûment de l'exonération, elle peut exiger le paiement de la TVA qui aurait dû être collectée. Ce montant peut être majoré de pénalités et d'intérêts de retard, ce qui alourdit encore plus la charge financière pour l'entreprise.
- Sanctions administratives : En cas de fraude avérée ou de fausses déclarations, des sanctions administratives peuvent être appliquées, allant de l'amende à la suspension des activités de l'entreprise. Dans les cas les plus graves, des poursuites judiciaires peuvent être engagées.
- Impact sur la crédibilité : Le non-respect des obligations fiscales peut également avoir des répercussions sur la réputation de l'entreprise. La confiance des clients et des partenaires commerciaux peut être altérée, affectant ainsi les relations d'affaires futures.