Contexte et enjeux des adaptations fiscales : Regles 1 janvier 2022
La mise en œuvre des nouvelles règles fiscales à partir du 1er janvier 2022 constitue un tournant pour les entreprises et les travailleurs en Belgique. Le formulaire référencé sous le code BijlageIII_aanpassingen, qui fait partie du cadre réglementaire établi par le Roi par son arrêté du 9 décembre 2021, est essentiel pour établir la base de calcul de la retenue à la source sur les revenus versés. Ce texte réglementaire précise les modalités d'application de la retenue à la source sur les revenus, tout en tenant compte des différentes situations des travailleurs, des indépendants et des employeurs.
Pourquoi ce document est crucial pour les contribuables belges
Le formulaire en question n'est pas qu'un simple fichier à remplir. Il représente une obligation légale pour tous les employeurs et travailleurs concernés par les modifications introduites pour l'année fiscale 2022. En effet, chaque erreur dans la déclaration ou omission peut entraîner des conséquences financières notables, tant pour l'employeur que pour le salarié. La bonne compréhension des règles applicables et la correcte utilisation du formulaire permettra d'éviter des pénalités inutiles et de garantir que chaque partie respecte ses obligations fiscales.
Le calendrier des nouvelles régulations fiscales
L'entrée en vigueur des nouvelles règles fiscales est fixée au 1er janvier 2022, mais le processus démarre bien avant cette date.
- Préparation des déclarations : À partir de novembre 2021, les employeurs doivent se préparer à intégrer les nouvelles modalités dans leur gestion des salaires.
- Déclarations à effectuer : Les employeurs sont tenus de déclarer ces informations dès le début de l'année 2022. Les déclarations pour les revenus de l'année 2021 peuvent également nécessiter des ajustements si les nouvelles règles ont une incidence sur les montants de retenue.
- Délai de rectification : En cas d'erreurs, un délai pour la soumission de corrections est souvent prévu, généralement jusqu'au 30 juin de l'année suivant celle de la déclaration initiale.
Ainsi, il est essentiel que les employeurs soient informés en temps utile des changements pour éviter des complications lors de la déclaration et du paiement des impôts.
Les personas concernés : qui doit remplir ce formulaire ?
Chaque catégorie de travailleurs doit comprendre son statut et ses obligations lorsqu'il s'agit de remplir ce formulaire.
Employés et dirigeants d’entreprise
Les travailleurs sous contrat de travail ou les dirigeants d'entreprise, qui perçoivent des rémunérations mensuelles, doivent prendre en compte les adaptations liées à la retenue à la source.
- Salariés : Tous les employés, qu'ils soient sous contrat à durée déterminée ou indéterminée, sont concernés par l'application des nouvelles règles.
- Indépendants : Les personnes qui exercent une activité indépendante et qui paient des cotisations doivent également ajuster leur déclaration en fonction des nouveaux barèmes.
Cas particuliers : les sans emploi et les pensionnés
Il existe des cas particuliers affectés par les nouvelles règles :
- Chômeurs : Les bénéficiaires de l'allocation de chômage doivent vérifier si leur situation a un impact sur la déclaration des revenus s'ils perçoivent des revenus complémentaires.
- Pensionnés : Les règles de cumul des pensions avec d'autres revenus, notamment ceux provenant d'activités rémunérées, doivent être prises en compte.
Le fait que les travailleurs concernés soient au courant de leur statut peut affecter leur imposition et le montant de la retenue à la source.
Décomposition des rubriques du formulaire : comment naviguer sans faux pas
Le formulaire est divisé en plusieurs rubriques, chacune ayant ses spécificités.
Les revenus bruts : un enjeu majeur
Les rubriques concernant les revenus bruts sont cruciales, car elles déterminent la base de calcul de la retenue à la source.
- Bruto inkomsten : Il est impératif de déclarer le montant brut réel. Une sous-estimation peut entraîner des rectifications fiscales.
- Déductions et charges : Il convient de bien prendre en compte les déductions admises, comme les charges patronales et les frais professionnels.
Les réductions : comprendre les barèmes appliqués
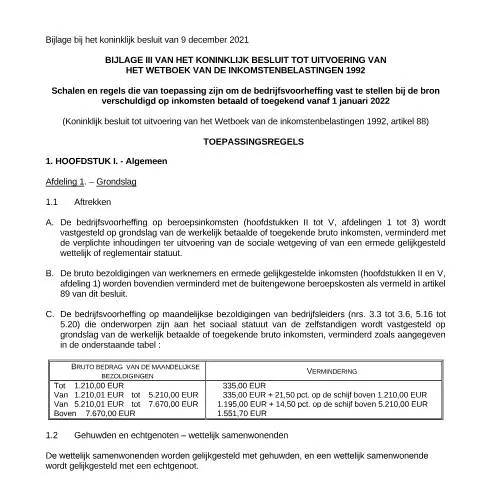
Les barèmes de réduction prévus pour les rémunérations doivent être minutieusement vérifiés. Un tableau récapitulatif est souvent recommandé pour faciliter la compréhension :
| Tranche de revenus bruts | Réduction appliquée |
|---|---|
| Jusqu'à 1.210,00 EUR | 335,00 EUR |
| 1.210,01 EUR à 5.210,00 EUR | 335,00 EUR + 21,50 % sur le montant excédentaire |
| 5.210,01 EUR à 7.670,00 EUR | 1.195,00 EUR + 14,50 % sur le montant excédentaire |
| Au-dessus de 7.670,00 EUR | 1.551,70 EUR |
Les erreurs dans ces calculs peuvent avoir des conséquences significatives sur le montant final de la retenue à la source.
Conséquences des omissions : droits et obligations en jeu
Les obligations qui incombent aux travailleurs et employeurs en matière de déclaration sont importantes. Tout manquement à ces obligations peut entraîner des conséquences juridiques et financières.
Sanctions possibles en cas d’erreurs
Il est crucial de saisir les risques encourus en cas d'inexactitude dans les déclarations.
- Pénalités fiscales : Des amendes peuvent être appliquées en cas de déclaration inexacte ou d'absence de déclaration.
- Intérêts de retard : Tout montant non payé dans les délais impartis peut engendrer des intérêts de retard sur le montant dû.
Les droits des contribuables
Les travailleurs ne sont pas laissés sans recours face à une administration fiscale. En cas d'erreurs détectées, voici ce qu'il est possible de faire :
- Rectification : Le droit de demander une rectification est un droit fondamental. Il est possible de faire appel à ce droit dans un certain délai suivant la déclaration initiale.
- Recours : En cas de refus de rectification, un recours peut être introduit auprès du tribunal compétent.
Le traitement administratif : de la soumission à la décision
Une fois le formulaire rempli et déposé, un processus de traitement est enclenché par le SPF Finances.
Suivi du dossier
Après la soumission du formulaire, il est possible de suivre l'état de sa déclaration. Voici les principales étapes :
- Accusé de réception : Un accusé de réception est généralement envoyé par le SPF Finances, confirmant la bonne réception du formulaire.
- Contrôle : Les services fiscaux effectuent un contrôle des informations fournies. Cela peut inclure des vérifications aléatoires.
- Validation : Une fois validé, le montant de la retenue à la source est déterminé et communiqué à l'employeur.
Actions à entreprendre en cas de non-conformité
Si des incohérences sont constatées par l’administration, voici les actions recommandées :
- Réponse rapide : Répondre dans les délais aux demandes de clarification ou d’information complémentaire.
- Documentation : Conserver toutes les preuves et documents pertinents pour justifier les déclarations effectuées.
Que faire en cas de refus ou d'erreur dans le traitement ?
Il arrive que des décisions ou des traitements ne se passent pas comme prévu. Dans ce cas, plusieurs options s'offrent aux contribuables.
Demande de réexamen
Si le résultat de la déclaration ne correspond pas aux attentes, vous pouvez demander un réexamen.
- Procédure : Envoyer une demande de réexamen en exposant clairement les raisons de la contestation.
- Délai : Le délai pour introduire ce type de demande est limité, généralement à 60 jours suivant la décision initiale.
Assistance d’un conseiller fiscal
Dans le cadre d’un litige, faire appel à un conseiller fiscal peut être utile. Un expert pourra vous aider à naviguer dans les subtilités des lois fiscales et à optimiser votre situation.
Le cadre législatif : une toile de fond nécessaire
Pour comprendre l’importance de ce formulaire, il convient de se pencher sur le cadre législatif qui le sous-tend.
Historique des lois fiscales en Belgique
Depuis l’établissement du Code des impôts sur les revenus, diverses modifications ont été apportées. L’arrêté royal du 9 décembre 2021 s’inscrit dans une série de réformes destinées à adapter le système fiscal aux réalités économiques actuelles.
- Objectifs : Moderniser la fiscalité, la rendre plus équitable et réduire la complexité pour les contribuables.
- Impact : Le changement vise à encourager la transparence et la conformité fiscale.
Le document BijlageIII_aanpassingen est une pièce maîtresse de ce puzzle, permettant de préciser les modalités d'application des nouvelles règles de façon claire et compréhensible.
En résumé : actions clés à retenir pour les contribuables
Pour éviter les complications et garantir une bonne gestion de vos obligations fiscales, voici quelques rappels pratiques :
- Préparez-vous dès maintenant : Anticipez les nouvelles règles dès leur annonce pour vous familiariser avec les nouveaux barèmes.
- Vérifiez vos déclarations : Effectuez des vérifications régulières pour vous assurer que toutes vos informations sont correctes.
- Informez-vous : Restez à jour sur les changements législatifs et les interprétations fiscales qui pourraient affecter votre situation.
- Ne laissez pas les délais s’écouler : Respectez les délais de déclaration et de rectification pour éviter des pénalités.
Le suivi rigoureux de ces étapes contribuera à sécuriser votre situation fiscale et à éviter des désagréments avec l’administration fiscale belge.