Une Plongée dans les Règles de la Précompte Professionnel en Belgique
Les règles relatives à la précompte professionnel sont un sujet essentiel pour de nombreux travailleurs, employeurs, et indépendants en Belgique. Le document officiel intitulé Regels 1 januari 2012 (KB 5 december 2011), émis par le FOD Financiën, détermine les modalités d'application de cette imposition à la source, rendant son étude nécessaire pour une bonne compréhension de ses implications fiscales. Ce document est particulièrement pertinent pour ceux qui perçoivent des revenus, qu'ils soient salariés ou indépendants.
Qui Sont les Acteurs de la Précompte Professionnel ?
Le cadre législatif belge autour de la précompte professionnel s'applique à différents profils d'usagers. Voici un aperçu des acteurs concernés ainsi que les nuances qui peuvent s'appliquer selon leur statut.
Salariés
- Employés du secteur privé : Les salariés reçoivent des rémunérations mensuelles, soumises à la précompte professionnel, qui est retenu par l'employeur avant versement.
- Fonctionnaires : Ils sont également concernés par la même réglementation, mais les montants et conditions de calcul peuvent différer légèrement.
Indépendants
- Travailleurs indépendants : Ceux-ci doivent également déclarer leurs revenus dans le cadre de la précompte professionnel, bien que les modalités de déclaration et de calcul soient distinctes de celles des employés.
- Associés dans une société : La situation d’un associé peut également influencer le calcul de la précompte professionnel, notamment en cas de bénéfices ou de dividendes perçus.
Cas Particuliers
- Gérants de société : Ils sont soumis à des règles spécifiques, surtout en ce qui concerne le calcul des revenus et les déductions autorisées.
- Personnes bénéficiant de rentes ou de pensions : La précompte professionnel peut également s'appliquer ici, mais les taux et les barèmes peuvent varier.
Chronologie des Étapes : Du Déclenchement à la Déclaration
Pour bien intégrer les règles établies par ce formulaire, il est essentiel de comprendre le processus global qui conduit à une déclaration correcte et à l’application de la précompte professionnel.
Phase 1 : Détermination des Revenus
La première étape consiste à établir le montant brut des revenus perçus. Ce montant est la base sur laquelle la précompte professionnel sera calculée. Il est crucial de tenir compte de toutes les formes de revenus, y compris :
- Salaire de base
- Primes et bonus
- Avantages en nature
Phase 2 : Application des Déductions
Une fois le montant brut établi, il convient d’appliquer les déductions admissibles. Cela peut inclure :
- Les cotisations sociales
- Les frais professionnels (selon le statut)
Ces déductions sont cruciales car elles réduisent le montant sur lequel la précompte professionnel est calculée.
Phase 3 : Calcul de la Précompte Professionnel
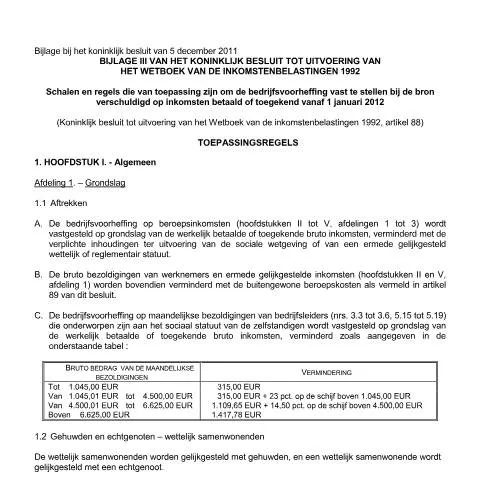
Le calcul de la précompte professionnel peut être complexe, car il dépend de plusieurs facteurs. Le tableau ci-dessous présente une synthèse des taux appliqués selon les tranches de revenus, tel que spécifié dans le document :
| Tranche de revenu (EUR) | Montant de réduction (EUR) | Taux appliqué (%) |
|---|---|---|
| Jusqu'à 1.045 | 315 | 0% |
| 1.045,01 à 4.500 | 315 + 23% | 23% |
| 4.500,01 à 6.625 | 1.109,65 + 14,5% | 14,5% |
| Au-delà de 6.625 | 1.417,78 | Varie selon la situation |
Le Cadre Réglementaire : Historique et Évolution
La réglementation encadrant le précompte professionnel a évolué au fil des années, en réponse aux besoins fiscaux et économiques du pays. La version actuelle, applicable depuis le 1er janvier 2012, découle du Royaume de Belgique, Arrêté Royal du 5 décembre 2011.
Cette évolution a été motivée par plusieurs facteurs, incluant :
- La nécessité d'une plus grande clarté : La loi a cherché à simplifier les procédures déclaratives pour les citoyens.
- La lutte contre la fraude fiscale : Des règles plus strictes ont été mises en place pour garantir que tous les revenus soient correctement déclarés.
- La prise en compte des nouvelles formes de revenus : Avec l'essor de l'économie numérique, des ajustements ont été nécessaires pour intégrer de nouveaux types de revenus.
Justificatifs à Préparer : Une Question de Conformité
Pour procéder à la déclaration de la précompte professionnel, la préparation des documents justificatifs est primordiale. La liste des pièces à fournir peut varier en fonction de votre situation, mais voici les éléments généraux à considérer :
Pour les Salariés
- Bulletins de salaire récents : Ils doivent refléter les paiements perçus durant l'année fiscale.
- Attestations de primes : Si des primes ont été versées, une attestation de l'employeur est nécessaire.
Pour les Indépendants
- Déclarations de revenus antérieures : Elles permettent d'établir le cadre historique de vos revenus.
- Factures et preuves de paiement : Ces documents doivent démontrer le montant brut perçu.
Pour les Cas Particuliers
- Documents relatifs à des rentes ou pension : Ils doivent prouver la légitimité des revenus perçus.
- Contrats de société ou d'association : Ces derniers sont nécessaires pour les gérants ou associés de société.
Calendrier des Obligations Fiscales : Ne Pas Manquer les Échéances
La gestion des délais est cruciale dans le cadre de la précompte professionnel. Voici les principales dates à retenir :
Délais de Déclaration
- Date limite pour la déclaration des revenus : Typiquement, le 30 juin de l'année suivant la période concernée.
- Préavis de la précompte : Les employeurs doivent notifier les montants à déduire dans les délais impartis.
Les Suites de la Déclaration
Après avoir soumis votre déclaration, plusieurs scénarios peuvent se présenter :
- Validation par le FOD Financiën : L'administration fiscale peut approuver la déclaration sans problèmes.
- Contrôles éventuels : En cas de divergence, une vérification peut être réalisée, entraînant une demande d'informations supplémentaires.
- Éventuels remboursements : Si trop perçu, vous pourriez être éligible à un remboursement, selon les règles en vigueur.
Enjeux et Défis : Ce que Chaque Usager Doit Savoir
La précompte professionnel représente un enjeu majeur pour la majorité des citoyens belges. En tant que contribuable, il est essentiel de rester informé des évolutions fiscales, des changements réglementaires, et des implications de la précompte sur votre situation financière personnelle.
Les erreurs peuvent avoir des conséquences sérieuses, notamment en termes de pénalités. Par conséquent, une attention particulière doit être portée à la précision des déclarations, tout en se tenant informé des déductions possibles et des régimes d'imposition.
L’anticipation des modifications légales et des obligations fiscales doit devenir une pratique courante pour chaque usager afin d’éviter des désagréments ultérieurs.