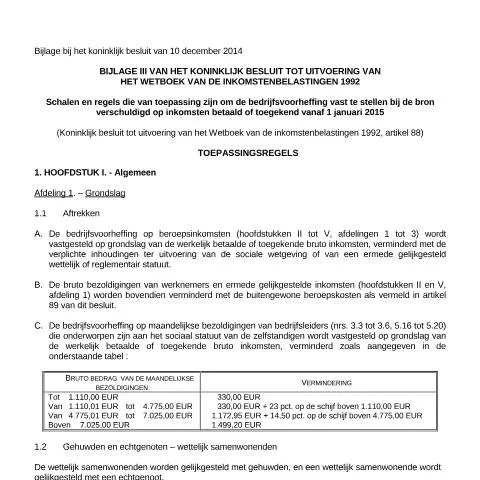
Un regard approfondi sur le formulaire Regel 101214NL : Les règles fiscales à partir du 1er janvier 2015
Lorsque l’on aborde la question des impôts en Belgique, il est crucial de se familiariser avec les différents documents officiels qui jalonnent ce domaine complexe. Parmi ces documents, le formulaire Regel 101214NL, lié au Réglement royal du 10 décembre 2014, joue un rôle déterminant dans l’établissement de la retenue à la source sur les revenus professionels à partir du 1er janvier 2015. Dans cet article, nous allons explorer en profondeur ce formulaire, son utilisation, les personnes concernées, ainsi que les modalités pratiques pour le compléter et le soumettre.
Qui doit faire usage de Regel 101214NL ?
Le formulaire Regel 101214NL concerne principalement les employeurs et les travailleurs, y compris ceux qui reçoivent des rémunérations sous forme de salaires ou d'honoraires. Il est à noter que les personnes concernées comprennent également :
- Les travailleurs salariés dont le revenu est soumis à la retenue à la source.
- Les travailleurs indépendants qui perçoivent des revenus de l'exercice de leur activité professionnelle.
- Les dirigeants d'entreprise soumis au statut social des indépendants.
Par ailleurs, des cas particuliers existent comme les conjoints mariés et les personnes vivant en cohabitation légale, qui sont considérés comme équivalents au niveau fiscal. Ainsi, leurs revenus peuvent être pris en compte collectivement, ce qui peut influencer le taux de prélèvement et le calcul des impôts.
Les cas particuliers d’application
Il est essentiel d'identifier les situations spécifiques lorsque l'on remplit ce formulaire. Par exemple :
- Travailleurs étrangers : Les résidents étrangers soumis à l’impôt en Belgique doivent également prendre en compte les spécificités de leur situation concernant la résidence fiscale et les conventions fiscales internationales qui peuvent exister.
- Mineurs : Les revenus des mineurs doivent être déclarés, mais des exonérations peuvent s'appliquer selon la nature de ces revenus.
- Situations complexes : Les travailleurs qui bénéficient de revenus diversifiés, tels que des primes, des pourboires ou des revenus d'investissement, doivent veiller à bien déclarer chaque source de revenu.
Le rôle central de Regel 101214NL dans le calcul de la retenue à la source
Ce formulaire est crucial pour établir le montant de la retenue à la source, qui est un impôt prélevé directement sur les revenus avant qu'ils ne soient versés au bénéficiaire. Le processus repose sur plusieurs éléments :
- Base de calcul : La retenue est calculée sur les revenus bruts réellement perçus, auxquels peuvent s’ajouter des déductions pour les cotisations sociales et autres réductions légales.
- Deductions spécifiques : Des déductions pour frais professionnels extraordinaires peuvent également être envisagées, suivant les règles en vigueur.
- Impact des avantages en nature : Ces revenus peuvent également influencer le montant imposable et doivent donc être pris en compte lors de la déclaration.
Le calcul est effectué selon des échelles définies dans le règlement, permettant ainsi de s’adapter aux différents niveaux de rémunération. Par exemple, des seuils ont été établis pour réduire la charge fiscale des revenus les plus modestes.
Les barèmes de calcul de la retenue à la source
| Revenu brut mensuel | Réduction applicable |
|---|---|
| Jusqu'à 1.110,00 EUR | 330,00 EUR |
| De 1.110,01 EUR à 4.775,00 EUR | 330,00 EUR + 23% sur la tranche au-dessus de 1.110,00 EUR |
| De 4.775,01 EUR à 7.025,00 EUR | 1.172,95 EUR + 14,50% sur la tranche au-dessus de 4.775,00 EUR |
| Au-delà de 7.025,00 EUR | 1.499,20 EUR |
Préparation des justificatifs : ce qu'il faut rassembler
Avant de soumettre le formulaire Regel 101214NL, il est impératif de préparer un certain nombre de documents justificatifs. Voici les principaux types de justificatifs à rassembler :
- Justificatifs de salaire : Les fiches de paie des mois concernés qui détaillent les revenus bruts perçus.
- Preuves de frais professionnels : Tous les documents nécessaires pour prouver les déductions appliquées, comme les factures ou attestations.
- Numéro de compte bancaire : Pour le versement des montants dus ou des remboursements éventuels.
- Déclarations antérieures : Documents liés aux années fiscales précédentes pour assurer la continuité et la cohérence des informations.
Les particularités de la déclaration des revenus divers
Pour les travailleurs qui perçoivent des revenus divers tels que des primes ou des pourboires :
- Il est important de bien documenter chaque source de revenu.
- Les pourboires doivent être pris en compte dans le revenu brut, et leur déclaration doit être effectuée convenablement pour éviter des problèmes ultérieurs avec le fisc.
Les différentes options de soumission du formulaire Regel 101214NL
Le dépôt de ce formulaire peut se faire par différents canaux, selon la situation de l'usager et ses préférences. Voici les modalités possibles :
- En ligne : La soumission via les plateformes électroniques mises à disposition par le SPF Financiën est la méthode privilégiée. Cela permet un traitement plus rapide et une traçabilité des demandes.
- Par courrier postal : Bien que moins rapide, cette option est encore valide. Il faut veiller à envoyer le formulaire bien en avance pour respecter les délais de déclaration.
- Au guichet : Pour les usagers préférant un contact direct, il est possible de déposer le formulaire en personne dans les bureaux du SPF Financiën. Il est conseillé de prendre rendez-vous pour éviter une longue attente.
Les délais à respecter pour le dépôt
Le respect des délais est crucial. Pour les déclarations de revenus, la date limite est généralement fixée au 30 juin de chaque année. En cas de soumission tardive, des pénalités peuvent être appliquées, entraînant des conséquences financières non négligeables. Il est donc recommandé d'anticiper et d'organiser son dépôt avec soin.
Les conséquences d'un dépôt tardif ou inexact
Ne pas respecter les obligations en matière de déclaration fiscale peut entraîner diverses répercussions. Entre autres :
- Pénalités financières : Des amendes peuvent être appliquées en cas de retard dans la soumission du formulaire ou d’erreurs dans les informations fournies.
- Contrôles fiscaux : Un dépôt incomplet ou suspect peut attirer l'attention des autorités fiscales et entraîner des vérifications approfondies.
- Perte de droits : Dans certains cas, le manquement à la déclaration peut entraîner la perte de certains droits ou déductions fiscales. Par exemple, les déductions pour frais professionnels pourraient ne pas être appliquées.
Il est donc primordial de s'assurer que toutes les informations renseignées soient exactes et que tous les documents exigés soient fournis au moment de la déclaration.
Points d’attention pour les usagers : droits et obligations
Les usagers doivent également être conscients de leurs droits et obligations lors de l'utilisation du formulaire Regel 101214NL. Voici quelques éléments clés :
- Droit à l’information : Chaque contribuable a le droit d'être informé des règles fiscales qui l'affectent, y compris le fonctionnement de la retenue à la source.
- Obligation de transparence : Les usagers doivent communiquer toutes les sources de revenus et ne pas omettre des éléments susceptibles d'influencer le calcul de leur impôt.
- Droit de contestation : En cas de désaccord avec le montant déterminé par le fisc, il est possible de faire appel de la décision en suivant les procédures adéquates.
Conclusion pragmatique : anticiper pour mieux gérer
Dans un contexte fiscal en constante évolution, se familiariser avec le formulaire Regel 101214NL et les règles qui l’entourent est essentiel pour toute personne concernée par la prise en compte de ses revenus en Belgique. L'examen minutieux des conditions d'application, des modalités de dépôt et des conséquences d’une déclaration inappropriée permet non seulement de s’acquitter de ses obligations fiscales mais aussi d’optimiser sa situation financière. En anticipant et en s'informant, chaque usager peut naviguer plus sereinement dans le paysage administratif belge.
Comprendre les implications du KB du 10 décembre 2014 sur les régimes de pension
Le Koninklijk Besluit (KB) du 10 décembre 2014 a introduit plusieurs changements significatifs en matière de régimes de pension en Belgique. En effet, ces dispositions, applicables à partir du 1er janvier 2015, ont pour but de sécuriser les droits à pension des travailleurs tout en s'adaptant aux évolutions démographiques et économiques. Parmi ces modifications, on note l'extension des droits à pension pour les travailleurs à temps partiel, ainsi qu'une revalorisation des montants minimaux de pension pour les retraités.
Il est essentiel de comprendre que le système de pension belge est composé de plusieurs piliers, incluant le régime légal, les régimes professionnels et les régimes privés. Le KB du 10 décembre 2014 a surtout impacté le premier pilier, celui géré par l'État, en rendant le système plus équitable pour tous les types de travailleurs, en particulier ceux qui avaient jusqu'alors un accès limité en raison de leurs horaires de travail. Cela signifie que même les travailleurs à temps partiel, souvent perçus comme moins prioritaires, bénéficient désormais de meilleures conditions d'accès à une pension raisonnable.
En outre, les nouvelles régulations imposent aux employeurs de mieux informer leurs employés sur leurs droits à pension. Cela inclut des obligations de transparence et la nécessité de fournir des simulateurs de pension pour que chacun puisse anticiper son avenir financier. Les travailleurs peuvent ainsi mieux planifier leurs retraites, en tenant compte des spécificités de leur situation personnelle.
Cependant, il est important de noter que ces changements sont entourés d'un cadre de conditions. Les travailleurs doivent avoir accompli un certain nombre d'années de service, et le montant de la pension dépend toujours des contributions versées tout au long de la carrière. En cas de manquement aux obligations d'information, les employeurs s'exposent à des sanctions administratives, soulignant ainsi l'importance de la conformité à ces nouvelles exigences.
Les conséquences fiscales liées au KB du 10 décembre 2014
Le KB du 10 décembre 2014 ne se limite pas uniquement à des changements dans le domaine des pensions ; il a également des répercussions fiscales significatives. En effet, les pensions, qu'elles soient légales, professionnelles ou complémentaires, sont soumises à un régime fiscal spécifique qui peut varier selon le type de pension perçue.
Pour les pensions légales, le système belge applique un taux d'imposition progressif, ce qui signifie que les retraités doivent être attentifs à leurs revenus globaux. Avec les nouvelles dispositions introduites, les retraités peuvent bénéficier de certaines exonérations fiscales, en particulier pour les pensions minimums revalorisées. Cela peut contribuer à atténuer l'impact de la fiscalité sur des revenus limités.
De plus, pour les employeurs qui proposent des régimes de pension complémentaire à leurs employés, il existe aussi des déductions fiscales liées aux contributions qu'ils versent. Ces incitations fiscales ont pour but d'encourager les entreprises à investir dans la sécurité financière de leurs employés à la retraite. Toutefois, il est important de se rappeler que ces régimes complémentaires sont soumis à des règles précises concernant leur mise en œuvre et leur gestion.
Enfin, il est crucial pour les retraités de rester informés sur les changements éventuels au niveau fiscal, étant donné que des ajustements peuvent être apportés au système fiscal belge à chaque exercice budgétaire. Pour ce faire, il est conseillé de consulter régulièrement les publications du SPF Finances ou de se rapprocher d'experts en fiscalité afin d'obtenir des conseils personnalisés.
Le rôle des régulations régionales et communautaires
En Belgique, le système de pension et les régulations fiscales ne sont pas uniquement déterminés au niveau fédéral. Les Régions (Bruxelles-Capitale, Wallonie et Flandre) et les Communautés (française, flamande et germanophone) ont également leur mot à dire dans ce domaine. Cela signifie que le KB du 10 décembre 2014 doit être considéré dans un contexte plus large, où les régulations fédérales interagissent avec des législations régionales et communautaires.
Les Régions peuvent, par exemple, introduire des initiatives spécifiques concernant des formations pour les travailleurs ou des programmes d'information sur les retraites, s'adaptant ainsi aux besoins des citoyens de leur zone. Ces initiatives peuvent prendre diverses formes, comme des brochures explicatives, des ateliers d'information, ou même des plateformes en ligne consacrées à l'éducation financière et à la préparation à la retraite.
Il est également à noter que les retombées du KB du 10 décembre 2014 sur le régime de pension peuvent varier selon la Région. Par exemple, certaines Régions peuvent choisir de revaloriser leurs montants de pension de manière plus rapide que d'autres, ce qui peut créer des disparités. Les citoyens doivent donc être attentifs à ces différences et s'informer via les canaux appropriés pour s'assurer qu'ils reçoivent les prestations auxquelles ils ont droit.
Enfin, les différents niveaux de gouvernement doivent collaborer pour assurer une harmonisation des politiques en matière de pensions, afin d’améliorer la clarté et l'efficacité du système. Cela passe aussi par une meilleure coordination entre les services fédéraux et régionaux, afin que chaque citoyen puisse bénéficier d'un cadre de pension cohérent et adéquat, quelle que soit leur situation géographique.