Un Document Clé pour le Système Fiscal Belge : Plongée dans le Schalen 1 januari 2015
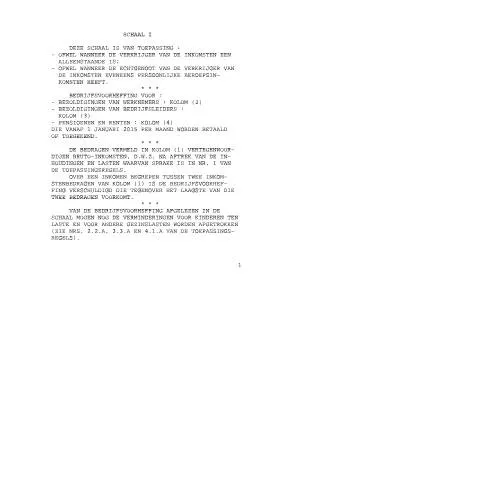
Le formulaire Schalen 1 januari 2015, émanant du FOD Financiën, constitue un outil crucial dans la détermination des retenues fiscales pour les revenus en Belgique. En particulier, il est utilisé pour calculer la précompte professionnel applicable à divers types de revenus, notamment les salaires, les pensions, et les rémunérations de dirigeants d'entreprise. Ce document, dont la référence est schaal101214NL, est fondamental pour les travailleurs, les employeurs, ainsi que pour les indépendants.
Les Bénéficiaires et Situations Spécifiques
Le formulaire s'adresse à plusieurs catégories de bénéficiaires dont la situation peut varier. Il est important de noter que celui-ci s'applique principalement quand :
- Le percevant des revenus est un isolé (c'est-à-dire sans conjoint) ;
- Le conjoint du percevant dispose également de revenus professionnels personnels.
Ce contexte spécifique peut influencer la façon dont le formulaire doit être complété et les montants qui en découlent. Par exemple, le tableau répertoriant les montants prévus pour le précompte peut être différent selon que le déclarant est seul ou marié.
Cas Particuliers des Étrangers et des Mineurs
Il convient de souligner les situations particulières, notamment pour les expatriés ou les travailleurs étrangers qui perçoivent des revenus en Belgique. Dans certains cas, un traitement spécial peut s'appliquer en fonction de conventions fiscales internationales. De même, pour les mineurs actifs, la règle est différente, et les montants prévus dans le formulaire doivent être soigneusement vérifiés au regard de leur situation spécifique.
Compléter le Formulaire avec Précision
Renseigner le Schalen 1 januari 2015 nécessite une attention particulière. Les utilisateurs doivent s'assurer que les montants figurant dans le tableau sont correctement reportés. Voici quelques étapes à suivre :
- Identifiez votre situation : êtes-vous seul, en couple, ou dans une autre situation particulière ?
- Reportez les revenus bruts dans la colonne appropriée, en tenant compte des retenues déjà appliquées.
- Calculez la retenue d’impôt en fonction du barème que vous allez consulter.
Les montants à indiquer dans la colonne (1) représentent les revenus bruts avant déductions fiscales. Par ailleurs, la colonne (2) est consacrée aux rémunérations des travailleurs, la colonne (3) aux dirigeants d'entreprises, et la colonne (4) concerne les pensions et rentes.
Erreurs Fréquentes lors du Remplissage
Il est crucial d’éviter certaines erreurs qui peuvent avoir des répercussions sur le traitement de votre dossier. Parmi elles, on retrouve :
- Des montants mal reportés à cause d’arrondis incorrects ;
- L'oubli de mentionner les revenus accessoires ;
- Une erreur dans la déclaration de votre situation familiale.
Si une erreur est constatée après le dépôt, il est fortement conseillé de contacter le FOD Financiën pour rectifier le tir rapidement.
Déposer le Document : Procédures et Délais
Une fois le formulaire rempli, il est essentiel de le déposer dans les délais impartis. La méthode de dépôt peut varier selon que vous choisissez de le faire en ligne ou par voie postale. Voici les étapes à suivre :
- Si vous optez pour un dépôt en ligne, vous devrez vous connecter à votre eBox et télécharger le formulaire complété.
- Pour un envoi postal, imprimez le document et adressez-le à l’administration fiscale compétente, en prenant soin de conserver une copie pour vos dossiers.
Le non-respect des délais de dépôt peut entraîner des pénalités financières. Il est donc recommandé de vous renseigner sur les délais précis lors de la soumission de votre déclaration.
Suivi de votre Dossier : Relance et Délais de Traitement
Une fois votre dossier déposé, vous avez le droit de suivre son évolution. Pour cela :
- Utilisez votre compte personnel sur le site du FOD Financiën pour vérifier l'état de votre déclaration ;
- En cas de retard dans le traitement, n’hésitez pas à faire une relance par courrier ou en ligne.
Le délai de traitement standard peut varier, mais en général, il est conseillé de prévoir quelques semaines avant de recevoir un retour.
Conséquences d’un Oubli ou d’une Déclaration Inexacte
Il est crucial de comprendre les implications d'une déclaration incomplète ou erronée. Les conséquences peuvent être variées :
- Des ajustements de votre précompte professionnel, susceptibles de générer un remboursement ou un complément à payer ;
- Des frais de pénalité appliqués si le dossier est déposé en retard ;
- Des enquêtes supplémentaires de l'administration fiscale qui pourraient mener à des audits.
Une communication proactive avec le FOD Financiën en cas de doute ou de question peut permettre d’éviter des complications futures.
Comparaison avec d’Autres Formulaires du FOD Financiën
Le Schalen 1 januari 2015 ne doit pas être confondu avec d'autres formulaires similaires. Par exemple, le formulaire pour la déclaration d'impôt des personnes physiques (IPP) se concentre sur des aspects plus globaux de la situation fiscale d'un individu.
| Formulaire | Utilisation Principale | Caractéristiques Spécifiques |
|---|---|---|
| Schalen 1 januari 2015 | Calcul du précompte professionnel | Utilise des taux différents selon la situation familiale |
| IPP | Déclaration annuelle des impôts | Couvre l'ensemble des revenus et déductions |
| Tax-on-Web | Déclaration en ligne | Facilite la dématérialisation et le pré-remplissage |
Conclusions Pratiques pour l'Usager
Pour conclure, le formulaire Schalen 1 januari 2015 est bien plus qu'un simple document administratif ; il est le reflet de la complexité et des nuances de la législation fiscale belge. Chaque usager, qu’il soit salarié, indépendant, ou retraité, doit prendre le temps de bien comprendre les spécificités de ce formulaire. Une gestion proactive et informée des obligations fiscales peut non seulement permettre d'éviter des pénalités, mais également d'assurer une conformité fiscale optimale. Dans ce contexte, le suivi régulier de l'état de son dossier auprès du FOD Financiën apparaît comme une nécessité pour chaque citoyen concerné.
Le cadre légal et administratif des Schalen en Belgique
Pour comprendre l'impact des Schalen, il est important de se plonger dans le cadre légal qui entoure leur mise en oeuvre. Le KB du 10 décembre 2014 régit les modalités d'application des Schalen, qui sont des classifications des revenus en fonction de leur nature. Ces classifications jouent un rôle déterminant dans le calcul des impôts et des cotisations sociales. L’adoption de cette réglementation a marqué un tournant dans la gestion fiscale, en offrant une plus grande clarté et une meilleure prévisibilité tant pour les contribuables que pour les administrations fiscales.
Le cadre légal comprend divers articles qui précisent les types de revenus concernés, ainsi que les obligations des contribuables et des employeurs. Il est également essentiel de mentionner que des variations existent selon les entités fédérées, chacun ayant son propre régime fiscal. Ainsi, les évolutions des Schalen doivent être minutieusement suivies pour éviter toute situation de non-conformité.
Les implications pratiques des Schalen pour les contribuables
Les Schalen engendrent plusieurs conséquences pratiques pour les contribuables belges. En premier lieu, il est nécessaire de distinguer les différentes catégories de revenus qui sont influencées par cette réglementation. Les revenus professionnels, les revenus de capitaux, et les revenus fonciers sont tous touchés par les Schalen, chacun étant soumis à des traitements fiscaux distincts.
Un aspect clé des Schalen réside dans leur impact sur les déclarations d'impôts. À partir de 2015, les contribuables doivent veiller à classer correctement leurs revenus selon les Schalen prévus par le KB. Cela requiert une bonne compréhension des nuances de chaque catégorie. Des erreurs dans la déclaration peuvent entraîner des pénalités financières ou des enquêtes fiscales. Par conséquent, il est recommandé de faire appel à un professionnel agréé en matière fiscale pour assurer une conformité totale avec la législation en vigueur.
En outre, les changements apportés par ce décret peuvent également affecter les stratégies de planification fiscale. Les contribuables peuvent envisager d'optimiser leur situation fiscale en intégrant les nouvelles classifications dans leurs décisions financières et patrimoniales. Par exemple, les contribuables pourraient décider de modifier la structure de leurs investissements ou leurs modes de rémunération en fonction des incitations fiscales offertes par chaque Schalen.
Les défis administratifs liés à la mise en oeuvre des Schalen
La mise en oeuvre des Schalen ne se fait pas sans défis administratifs. Les administrations fiscales doivent gérer un flux accru d'informations et d'interactions avec les citoyens, qui peuvent être parfois confus face aux nouvelles exigences. Les changements dans la réglementation nécessitent une formation continue des agents des impôts afin de garantir que ceux-ci soient bien informés et capables de répondre aux questions des contribuables.
Par ailleurs, la digitalisation des services publics, soutenue par le BOSA, doit s'accorder avec les exigences des Schalen. Cela inclut la mise à jour des plateformes de déclaration fiscale, telles que Tax-on-web, pour intégrer les nouvelles classifications et assurer une expérience utilisateur fluide. La transition vers des systèmes numériques pose également la question de la sécurité des données personnelles, une préoccupation croissante dans un monde de plus en plus numérisé.
Enfin, le respect du droit d'accès aux documents administratifs, tel que consacré par l'article 32 de la Constitution belge, demeure un enjeu crucial. Les citoyens doivent pouvoir accéder aux informations relatives aux Schalen pour mieux comprendre leurs droits et obligations. Cela implique une transparence et une communication adéquate de la part des administrations, ce qui représente un défi supplémentaire dans la mise en place des Schalen.