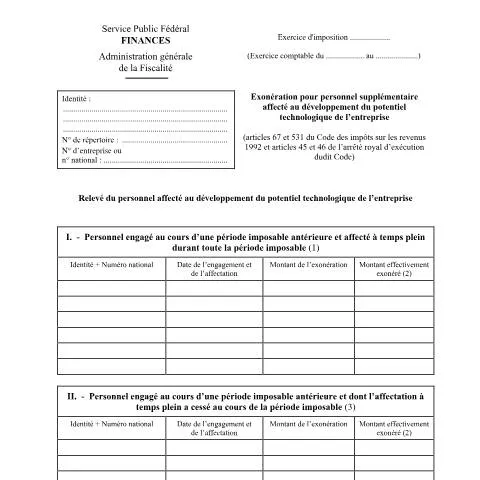
Le formulaire 155-276w2 : un levier pour l'innovation technologique
Dans un paysage économique en constante évolution, l'innovation technologique est un facteur clé de la compétitivité des entreprises. Le formulaire 155-276w2, intitulé « Exonération pour personnel supplémentaire affecté au développement du potentiel technologique de l'entreprise », se présente comme un outil essentiel pour les sociétés belges souhaitant bénéficier d'exonérations fiscales. Mais qui sont les acteurs de cette démarche et comment s'articule-t-elle avec l'ensemble du cadre fiscal belge ?
Les bénéficiaires potentiels : qui doit remplir le 155-276w2 ?
Le formulaire vise principalement les entreprises qui ont engagé du personnel spécifiquement affecté à des activités de recherche et développement. Cela inclut :
- Les entreprises établies en Belgique au cours de l'exercice d'imposition concerné.
- Les sociétés qui ont engagé du personnel pour ce type d'activité avant l’exercice d’imposition 2009, date à laquelle l’exonération a été abrogée mais maintenue sous certaines conditions.
- Les entreprises ayant des projets innovants, notamment dans les secteurs technologiques et scientifiques.
Il est crucial de noter que le traitement des cas d’exonération est parfois complexe, notamment pour les jeunes entreprises ou celles en situation de transition, qui doivent prouver leur investissement dans le développement technologique.
Comprendre le cadre réglementaire : l'historique derrière le formulaire
La base légale de ce formulaire repose sur plusieurs articles du Code des impôts sur les revenus de 1992, en particulier les articles 67 et 531, ainsi que sur des arrêtés royaux. L'arrêté royal d’exécution régissant ce cadre a évolué pour tenir compte des besoins des entreprises et de l'importance croissante de l'innovation dans l'économie belge.
Suite à l'abrogation de l’exonération en 2008, une mesure transitoire a été mise en place, permettant aux entreprises de continuer à bénéficier d'exonérations obtenues avant cette date, sous réserve de respecter les conditions antérieures. Ce revirement législatif témoigne de l'engagement continu du législateur envers le soutien à l'innovation.
La chaîne de démarches : intégrer le formulaire dans votre stratégie fiscale
Le processus de soumission du formulaire 155-276w2 s'inscrit dans un ensemble de démarches fiscales. Pour maximiser vos chances d'obtenir l'exonération, il est recommandé de :
- Déposer le formulaire dans le délai prescrit pour la déclaration de vos impôts sur les revenus.
- Inclure toutes les attestations nécessaires, notamment celles fournies par le Service public fédéral de programmation Politique scientifique.
- Conserver une trace de tous les documents et justificatifs relatifs à l'emploi du personnel concerné.
La coordination avec votre comptable ou conseiller fiscal est essentielle pour garantir un dépôt correct et complet du formulaire. Cela permet de s'assurer que toutes les exonérations possibles soient exploitées, en tenant compte des spécificités de la situation de votre entreprise.
Les enjeux pour l'usager : droits, obligations et conséquences d'un dépôt incomplet
Le dépôt du formulaire 155-276w2 entraîne des droits mais également des obligations pour l'entreprise. Les enjeux comprennent :
- Droits : Accéder à des exonérations fiscales significatives qui peuvent alléger la charge fiscale et favoriser le financement d'initiatives innovantes.
- Obligations : Fournir des informations précises et complètes sur le personnel affecté au développement technologique, sans quoi l'administration pourrait rejeter la demande.
- Conséquences d'un dépôt incomplet : Un oubli ou une inexactitude dans le remplissage peut mener non seulement à un refus d'exonération mais également à des complications administratives ultérieures.
Il est donc essentiel de porter une attention particulière lors de la collecte des informations nécessaires à ce formulaire.
Les suites de la demande : comment l'administration traite votre dossier
Après dépôt du formulaire, l'Administration générale de la Fiscalité, rattachée au SPF Finances, prend en charge votre demande. Voici les différentes étapes :
- Analyse de la demande : Un fonctionnaire examine les informations fournies, les comparant aux documents justificatifs soumis.
- Notification : En cas de traitement positif, vous recevrez une confirmation de l'exonération, tandis qu'un refus sera justifié par les motifs d'inadéquation.
- Suivi : Si vous n'avez pas reçu de réponse dans un délai raisonnable, il est conseillé de contacter l'administration pour clarifier la situation et éventuellement relancer votre dossier.
Le respect des délais de dépôt est primordial pour assurer un traitement rapide et efficace de votre demande.
Que faire en cas de refus ou de problème avec votre dossier ?
Un refus d'exonération ou des anomalies dans le traitement de votre dossier ne doivent pas être pris à la légère. Voici les recours possibles :
- Vérification des documents : Passez en revue les informations fournies dans le formulaire et les documents annexes.
- Demande de réexamen : Si vous estimez que la décision est erronée, vous pouvez introduire une demande de réexamen de votre dossier auprès de l'administration.
- Recours formel : En cas d'insatisfaction persistante, il est possible d'introduire un recours auprès du Comité de contentieux fiscaux.
Chaque recours doit être accompagné de documents justificatifs pertinents et d'une explication détaillée des raisons pour lesquelles vous contestez la décision initiale.
Conclusion utile : les prochaines étapes après obtention de l’exonération
Une fois que vous avez obtenu l'exonération par le biais du formulaire 155-276w2, plusieurs actions s'imposent :
- Intégrer cette exonération dans votre plan comptable et fiscal pour garantir qu'elle soit correctement reflétée dans vos déclarations fiscales futures.
- Maintenir une documentation rigoureuse de l'utilisation des fonds libérés par l'exonération, afin de justifier vos dépenses en cas de contrôle fiscal ultérieur.
- Envisager d’autres opportunités d’exonération ou de soutien à l’innovation, en gardant un contact régulier avec votre conseiller fiscal.
Ces étapes sont essentielles non seulement pour optimiser vos finances d'entreprise, mais aussi pour garantir une conformité continue avec les exigences fiscales belges.
Conditions d'éligibilité pour l'exonération
Pour bénéficier de l'exonération liée à l'engagement de personnel supplémentaire destiné au développement technologique, votre entreprise doit répondre à certaines conditions strictes. Tout d'abord, il est impératif que votre société soit légalement constituée et enregistrée, ce qui implique que vous devez disposer d'un numéro d'entreprise valide. Ensuite, le personnel nouvellement engagé doit être affecté à des activités clairement définies qui s'inscrivent dans le développement technologique, et ce, dans un cadre de recherche et développement (R&D) reconnu. Les projets doivent avoir un impact mesurable sur la capacité d'innovation de l'entreprise.
De plus, il est essentiel que le personnel soit engagé pour une durée minimale spécifiée, généralement d'au moins six mois. Au-delà de cela, une attention particulière est portée aux qualifications et compétences du personnel recruté. Les équipes doivent être composées d'individus ayant une formation adéquate, par exemple, des diplômes en sciences, ingénierie ou technologie de l'information. Des profils variés au sein de l'équipe, permettant de couvrir un large spectre des besoins technologiques, seront également pris en compte.
Démarche à suivre pour demander l'exonération
Une fois que vous avez vérifié votre éligibilité, il est crucial de bien comprendre les étapes à suivre pour faire une demande d'exonération. La première étape consiste à rassembler tous les documents justifiant l'engagement de votre personnel supplémentaire. Cela inclut les contrats de travail, les fiches de paie, et tout document relatif aux activités de R&D. Une fois ces éléments réunis, vous devez compléter le formulaire de demande d'exonération, disponible sur le site web du SPF Finances. Il convient de prêter une attention particulière à la précision des informations fournies, car toute inexactitude pourrait entraîner un refus de la demande ou des retards dans son traitement.
Après avoir soumis votre demande, un délai est généralement imposé pour le traitement de celle-ci, qui peut varier en fonction de la charge de travail des administrations. Dans ce cadre, il est conseillé de suivre l’évolution de votre dossier, que ce soit via le portail en ligne ou par contact direct avec le SPF Finances. N'hésitez pas à solliciter des conseils auprès d'experts en fiscalité ou en gestion de projets innovants, qui peuvent vous guider dans cette démarche complexe et vous aider à maximiser vos chances d'acceptation.
Suivi et obligations après l'obtention de l'exonération
Une fois que votre demande d'exonération a été acceptée, il est essentiel de respecter certaines obligations pour maintenir ce statut. Tout d'abord, vous devez vous assurer que le personnel pour lequel l'exonération a été accordée continue d'être affecté à des activités de R&D au cours de la période prévue. En cas de changement de fonction ou de départ d'un membre du personnel, il est impératif d'en informer le SPF Finances dans les meilleurs délais, afin d'éviter toute pénalité ou remboursement éventuel de l’exonération obtenue.
En outre, la loi peut exiger des rapports périodiques sur les activités de R&D menées, incluant des détails sur les projets, les résultats obtenus et l'impact sur l'innovation. Ces rapports doivent être préparés avec soin et être disponibles pour une inspection éventuelle par l'administration fiscale. Gardez à l'esprit que le non-respect de ces obligations pourrait conduire à une remise en question de l'exonération et engendrer des conséquences financières pour votre entreprise.
Enfin, il est recommandé de se tenir informé des évolutions législatives et réglementaires en matière de R&D et d'exonérations fiscales, car ces dispositions peuvent changer et avoir un impact significatif sur vos opérations. Adopter une stratégie de veille réglementaire est donc une démarche judicieuse pour toute entreprise engagée dans des projets d'innovation technologique.