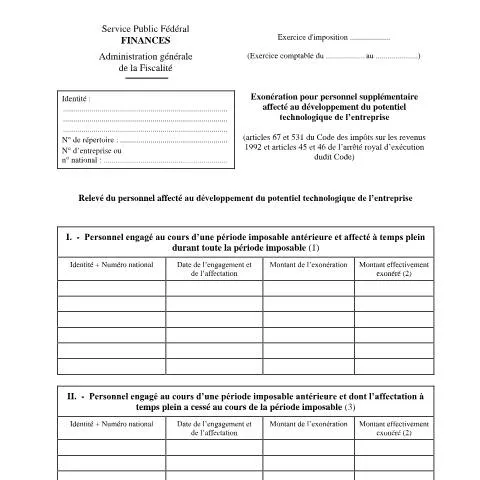
Les enjeux du document 155-276w2 : Un levier pour le développement technologique des entreprises
Dans le paysage économique belge, l'innovation technologique est souvent la clé de la compétitivité. Le document 155-276w2, intitulé Exonération pour personnel supplémentaire affecté au développement du potentiel technologique de l'entreprise, représente une opportunité précieuse pour les entreprises qui souhaitent stimuler leur potentiel d'innovation. Ce formulaire, géré par l’IPP INR, permet aux entreprises d'obtenir des exonérations fiscales en lien avec l'engagement de personnel dédié à des activités innovantes.
Un parcours initiatique : Du besoin à la déclaration
La démarche pour bénéficier de l’exonération passe par plusieurs étapes clés. Voici un aperçu du processus, depuis les motivations initiales jusqu’à la déclaration finale.
1. Identification du besoin d'innovation
Afin de tirer profit de l’exonération, l’entreprise doit d’abord évaluer ses besoins en matière de recherche et développement. Cette analyse peut inclure :
- La définition des projets technologiques en cours.
- Le calcul des ressources humaines nécessaires pour ces projets.
- Une réflexion sur les bénéfices attendus de l’innovation.
2. Recrutement du personnel adéquat
Une fois le besoin identifié, l’entreprise doit procéder à l'embauche de personnel supplémentaire. Ce personnel doit être affecté à temps plein au développement technologique. Il est essentiel de garder à l'esprit que l’exonération ne s’applique qu’à des emplois créés dans ce cadre précis.
3. Remplissage du formulaire 155-276w2
Le formulaire doit être soigneusement rempli pour refléter avec précision les informations relatives au personnel engagé. Chaque erreur dans la saisie peut entraîner des complications dans le traitement de la demande.
4. Dépôt de la déclaration
Le dépôt du formulaire doit se faire dans le respect des délais impartis par le SPF Finances. Ce respect est crucial pour garantir l'évaluation favorable de la demande d'exonération.
5. Suivi et appréciation de l'exonération
Après le dépôt, l’entreprise doit s’assurer que tous les critères de maintien de l’exonération sont respectés. Cela inclut la vérification que le personnel concerné reste bien affecté à temps plein durant la période imposable.
Calendrier : Timing et délais à respecter
Le calendrier est un élément essentiel de la démarche administrative. Voici les différentes étapes et les délais associés :
| Étape | Délai |
|---|---|
| Engagement du personnel supplémentaire | Aucun délai spécifique, mais recommandé dès le début de la période imposable |
| Remplissage du formulaire 155-276w2 | À la fermeture de la période imposable |
| Dépôt de la déclaration d'impôts | 30 juin suivant la période d'imposition concernée |
Il est crucial de respecter ces délais pour garantir le traitement de votre demande d'exonération. Un manquement peut entraîner des retards ou même un refus de l’exonération.
Décortiquer le formulaire : Les rubriques essentielles
Le formulaire 155-276w2 est divisé en plusieurs sections, chacune nécessitant une attention particulière. Analysons ces rubriques afin de mieux comprendre les exigences de saisie.
1. Informations générales de l’entreprise
Dans cette première section, vous devez fournir des détails tels que :
- Nom de l'entreprise
- Numéro d’entreprise ou numéro national
Veillez à vérifier l'exactitude de ces informations, car toute incohérence peut retarder le traitement de votre dossier.
2. Personnel engagé à temps plein
Deux sous-sections demandent des détails spécifiques concernant le personnel :
- Engagement durant une période antérieure : Indiquez les membres du personnel engagés et affectés à temps plein durant toute la période imposable.
- Engagement dont l'affectation a cessé : Pour ceux qui ont quitté leur poste, il est impératif de mentionner la date exacte de cessation de l'affectation.
Pour chaque membre, mentionnez le montant de l’exonération et le montant effectivement exonéré. Cela doit être fait avec rigueur.
3. Certification et engagement
La dernière partie du formulaire exige une certification par la signature d'un représentant de l'entreprise. Il est donc essentiel de s'assurer que toutes les informations fournies sont correctes.
Les acteurs impliqués : Qui peut bénéficier de l’exonération ?
Le public concerné par cette exonération inclut principalement les entreprises belges, mais il existe des nuances :
1. Types d’entreprises éligibles
Que vous soyez une PME ou une grande entreprise, vous pouvez prétendre à cette exonération tant que les critères sont respectés. Toutefois, certaines conditions supplémentaires peuvent s’appliquer :
- Les entreprises doivent œuvrer activement dans des secteurs orientés vers l'innovation.
- Il peut être nécessaire de démontrer une continuité dans l'engagement du personnel sur plusieurs exercices d'imposition pour justifier le maintien de l’exonération.
2. Cas particuliers et exceptions
Certaines entreprises peuvent connaître des situations particulières :
- Les entreprises qui ont connu des changements structurels majeurs peuvent voir leur éligibilité remise en cause.
- Les entreprises en difficultés financières peuvent également rencontrer des complications dans le maintien de l’exonération.
Cadre réglementaire : L'historique de l'exonération
Comprendre le contexte législatif qui entoure le formulaire 155-276w2 est essentiel pour mieux saisir ses enjeux et ses implications. Initialement, cette exonération a été instaurée par l’article 67 et 531 du Code des impôts sur les revenus de 1992.
1. Les modifications législatives
En 2008, des modifications importantes ont été apportées, entraînant l'abrogation de certaines exonérations. Néanmoins, une mesure transitoire a été introduite pour maintenir les exonérations précédemment obtenues. Cela signifie que :
- Les entreprises continuent de bénéficier d’exonérations si elles respectent les critères en vigueur avant l’abrogation.
- Les attestations nécessaires doivent être sollicitées dans les trois mois suivant la fin de la période imposable.
2. La nécessité d'une attestation
Pour chaque membre du personnel enregistré dans le formulaire, une attestation nominative émise par le Service public fédéral de programmation Politique scientifique est requise. Ce document est primordiale pour valider l'exonération.
Que faire en cas de refus ou d'erreur de saisie ?
Il arrive que des demandes d’exonération soient refusées pour divers motifs. Voici les étapes à suivre si vous êtes confronté à un refus ou si vous avez commis une erreur dans votre déclaration.
1. Analyse des motifs de refus
En cas de refus, il est essentiel de demander des précisions sur les raisons. Cela peut inclure :
- Inexactitudes dans les informations fournies.
- Non-respect des délais fixés par le SPF Finances.
2. Recours et corrections
En cas d'erreur, il est possible de soumettre une demande de rectification. Cette démarche doit être effectuée par écrit et accompagnée des documents justificatifs nécessaires. Il est conseillé de réagir rapidement pour éviter tout impact sur la situation financière de l'entreprise.
3. Contact avec l’IPP INR
Pour toute question relative au formulaire ou aux démarches subséquentes, il est toujours recommandé de contacter directement l’IPP INR. Leur assistance peut s’avérer précieuse pour naviguer à travers les complexités administratives.
En résumé : Un levier stratégique pour les entreprises innovantes
Le formulaire 155-276w2 représente un atout majeur pour les entreprises belges désireuses de soutenir leur croissance à travers l'innovation. En respectant scrupuleusement les étapes nécessaires et en fournissant des informations précises, les entreprises peuvent bénéficier d'exonérations fiscales significatives. Ce processus, bien qu'administratif, peut s'avérer déterminant pour le développement technologique et, par conséquent, pour la compétitivité sur le marché. En restant vigilant et proactif, chaque entreprise a la possibilité de transformer cet engagement en un véritable levier de croissance.
Conditions d’éligibilité pour l’exonération de cotisations sociales
Pour bénéficier de l’exonération pour le personnel supplémentaire engagé dans le développement du potentiel technologique de votre entreprise, il est impératif de remplir certaines conditions. Tout d'abord, votre entreprise doit être reconnue comme une PME au sens de la réglementation européenne, ce qui signifie que votre personnel salarié n’excède pas 249 employés, et que votre chiffre d’affaires annuel ne dépasse pas 50 millions d'euros ou que votre total bilan n'excède pas 43 millions d'euros.
En outre, seules les personnes engagées spécifiquement pour des tâches liées à la R&D et à l'innovation technologique peuvent être prises en compte pour l’exonération. Cela inclut des postes tels que des chercheurs, des ingénieurs, et des techniciens spécialisés dans le développement de nouveaux produits, procédés ou services. Il est important de mentionner que le personnel engagé dans la production courante ou en soutien administratif ne sera pas éligible pour cette exonération.
Les entreprises doivent également prouver que les nouvelles fonctions créées sont additionnelles, c’est-à-dire qu’elles ne doivent pas entraîner de remplacements mais bien créer une réelle valeur ajoutée en matière d’innovation. Cela nécessite souvent une documentation rigoureuse, comprenant des fiches de postes, des descriptions de projets de recherche, et des contrats de travail spécifiquement liés à l’innovation.
Procédure de demande d'exonération
La démarche pour demander l'exonération commence par le dépôt d'une demande auprès de l'Office National de Sécurité Sociale (ONSS) dans un délai de 90 jours suivant l'engagement du personnel concerné. Vous devrez compléter le formulaire spécifique disponible sur le site de l'ONSS et fournir toutes les pièces justificatives nécessaires. Ces documents peuvent inclure des contrats de travail, des preuves des qualifications des employés, ainsi que des documents démontrant l'impact technologique du poste sur le développement de l’entreprise.
Après réception de votre demande, l'ONSS procédera à une évaluation des critères d’éligibilité. Il est recommandé de soumettre votre demande le plus tôt possible, afin de maximiser les bénéfices financiers, car l'exonération prend effet à partir du moment où votre demande est acceptée. En pratique, cela signifie que vous pourriez bénéficier d’une réduction significative de vos cotisations sociales pour le personnel engagé, ce qui représente un gain fiscal substantiel pour votre PME.
En cas de rejet de votre demande, vous avez le droit de contester cette décision par le biais d'un recours auprès du Tribunal du travail. Ce processus peut être complexe et il est conseillé de se faire accompagner par un conseiller juridique spécialisé dans le domaine des ressources humaines et des cotisations sociales.
Impact économique et avantages pour les entreprises
L'exonération pour le personnel supplémentaire affecté au développement technologique a un impact significatif sur les PME belges. En réduisant les charges sociales, cette mesure permet aux entreprises d’optimiser leur budget, leur offrant ainsi des ressources financières pour investir davantage dans l’innovation, la recherche et le développement. Cela peut se traduire par l’achat de matériel de pointe, la formation de personnel, ou encore la collaboration avec des centres de recherche.
De plus, le soutien à l'innovation technologique contribue à renforcer la compétitivité des entreprises sur le marché, favorisant ainsi la création d'emplois qualifiés. En attirant et en retenant des talents spécialisés, les PME peuvent se positionner plus efficacement face à des concurrents plus grands, créant un cercle vertueux de croissance économique.
Il est également essentiel de souligner que cette mesure s’inscrit dans une démarche plus large au niveau européen, visant à encourager la transition numérique et écologique des entreprises. En effet, le soutien à l’innovation est un enjeu majeur pour l’avenir économique de la Belgique. Le secteur technologique est en plein essor, et les entreprises qui investissent dans le développement de nouvelles technologies sont souvent celles qui réussissent le mieux sur le long terme.
En résumé, l'exonération de cotisations sociales pour le personnel engagé dans des projets technologiques représente une opportunité précieuse pour les PME belges. Celles-ci doivent être attentives à respecter les critères d’éligibilité et à suivre une procédure de demande rigoureuse pour bénéficier de cet avantage financier.