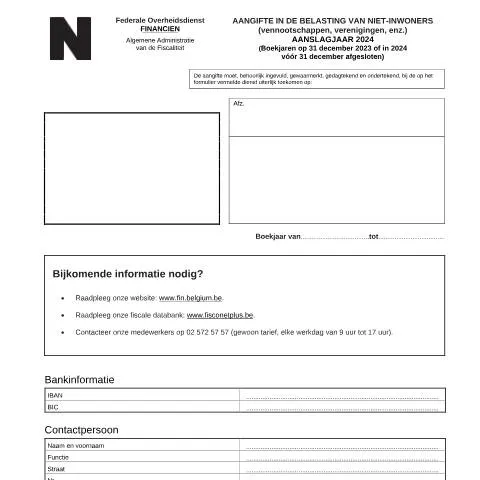
Contexte et importance de l'Aangifte in de belasting niet-inwoners-vennootschappen
Lorsqu'une société étrangère génère des revenus issus d'activités en Belgique, elle doit se conformer à des obligations fiscales précises. L'Aangifte in de belasting niet-inwoners-vennootschappen constitue un document clé dans ce processus. En déposant ce formulaire, la société indique à l’administration fiscale belge les revenus réalisés sur le territoire belge au cours de l’année d’imposition.
Ce document se rapporte à l'année d'imposition 2024, applicable aux exercices comptables se terminant le 31 décembre 2023 ou avant le 31 décembre 2024. Le respect de cette obligation permet aux entreprises de se conformer à la législation belge tout en évitant d'éventuelles sanctions.
Qui doit déposer ce formulaire et dans quel cadre ?
L'obligation de dépôt de ce formulaire incombe à toute société étrangère, ainsi qu'à des associations ou autres entités qui exercent une activité lucrative en Belgique. En effet, si ces entités tirent des bénéfices d'un service fourni à un résident belge ou à une entité belge tout en étant sous un lien de dépendance, elles doivent déclarer ces revenus. Cette déclaration est volontaire mais, une fois faite, elle est irrévocable et engageante pour l'entité.
Il est essentiel pour les entités concernées de bien comprendre le cadre juridique dans lequel elles se trouvent afin d'éviter des erreurs pouvant entraîner des redressements fiscaux ultérieurs. Une attention particulière doit ainsi être accordée à la préparation et au dépôt de ce formulaire.
Déroulé de la procédure de dépôt : étapes clés
- Préparation du dossier : Avant de compléter le formulaire, vérifiez que vous disposez de toutes les informations nécessaires, notamment les montants des revenus, les réserves disponibles et les coordonnées bancaires.
- Remplissage du formulaire : Prenez le temps de bien remplir chaque section. Une rubrique incomplète ou erronée pourrait retarder le traitement de votre déclaration.
- Dépôt du formulaire : Ce document peut être soumis en ligne via les services numériques du FOD Financiën ou par voie postale. Vous pouvez également vous rendre à un guichet de l’administration fiscale si vous préférez une interaction directe.
- Suivi du dossier : Après le dépôt, gardez un œil sur l'état de votre dossier. Cela vous permettra de réagir rapidement en cas de demande de documents supplémentaires ou d'autres précisions.
Zoom sur les rubriques du formulaire : un guide pratique
Le formulaire Aangifte in de belasting niet-inwoners-vennootschappen est divisé en plusieurs sections, chacune ayant son importance. Voici un aperçu détaillé des principales rubriques :
| Rubrique | Description | Pièges à éviter |
|---|---|---|
| Informations générales | Coordonnées de l'entité, identifiant fiscal, période d'imposition. | Vérifiez que l'IBAN et le BIC soient corrects pour éviter des complications dans le remboursement. |
| Revenus générés | Montant total des revenus imposables. Indiquez ici tous les bénéfices réalisés. | Ne laissez aucune case vide ; indiquez « 0 » si aucun revenu n'a été généré. |
| Réserves et provisions | Détails concernant les réserves disponibles et les provisions comptables. | Assurez-vous de bien différencier les réserves disponibles des réserves indisponibles. |
| Signature et date | Le formulaire doit être daté et signé par une personne habilitée. | Si la signature est manquante, le formulaire sera rejeté automatiquement. |
Délais de dépôt et canaux de soumission
Le délai de dépôt pour l'Aangifte in de belasting niet-inwoners-vennootschappen est fixé au 30 juin 2024. Il est impératif de respecter cette échéance pour éviter des pénalités de retard. Vous avez plusieurs options pour soumettre votre déclaration :
- En ligne : Utilisez les services numériques du FOD Financiën pour un dépôt immédiat et sécurisé.
- Par voie postale : Envoyez le formulaire à l'adresse indiquée sur le document. Assurez-vous de conserver une preuve d'envoi.
- Au guichet : Prenez rendez-vous dans un bureau du FOD Financiën pour une remise en mains propres.
Que faire en cas de problème avec votre déclaration ?
Une fois le formulaire soumis, il peut arriver que des problèmes surviennent. Voici les étapes à suivre en cas de refus, d'erreur ou de pièce manquante :
- Contactez le FOD Financiën : Si vous recevez une notification de refus, la première action à entreprendre est de contacter l’administration fiscale pour comprendre les raisons précises du refus.
- Préparez les documents manquants : En cas de pièces manquantes, rassemblez les documents nécessaires dès que possible et faites une nouvelle soumission si cela est requis.
- Corrigez les erreurs : Si une erreur a été commise dans le formulaire, il peut être nécessaire de transmettre un nouveau formulaire corrigé. Indiquez clairement qu'il s'agit d'une correction.
Suivi du dossier : comment rester informé ?
Après le dépôt de votre Aangifte, il est crucial de garder un œil sur l’évolution de votre dossier. Voici quelques conseils pour suivre efficacement votre déclaration :
- Utilisez la eBox : Inscrivez-vous à la eBox pour recevoir des notifications concernant le statut de votre déclaration.
- Consultez votre dossier en ligne : Accédez aux services en ligne du FOD Financiën pour obtenir des informations à jour sur votre demande.
- Assistance personnalisée : N’hésitez pas à contacter les agents du FOD Financiën pour poser des questions précises sur votre dossier par téléphone.
Conclusion pratique : anticiper pour mieux déclarer
La soumission de l'Aangifte in de belasting niet-inwoners-vennootschappen est une démarche essentielle pour toute société étrangère opérant en Belgique. En respectant les délais et en remplissant soigneusement chaque section, vous pouvez minimiser les risques d’erreurs et de complications administratives. Une bonne préparation, ainsi qu'une attention particulière aux détails, sont les clés pour assurer la conformité de votre déclaration et faciliter le traitement par l'administration fiscale. N'attendez pas la dernière minute pour vous mettre en ordre, et n’hésitez pas à faire appel à des conseillers fiscaux si vous avez des questions spécifiques.
Les spécificités de l'imposition des sociétés non-residentes en Belgique
Les sociétés non-résidentes doivent se conformer à un régime fiscal particulier lorsqu'elles exercent une activité en Belgique. Il est crucial de comprendre les règles spécifiques qui s'appliquent aux entreprises qui n'ont pas leur siège social ou un établissement stable dans le pays. Selon l'article 227 du Code des impôts sur les revenus (CIR), toute société qui génère des revenus de source belge est soumise à l'impôt belge, même si elle n'est pas enregistrée en tant que résident fiscal.
Les types de revenus imposables pour les sociétés non-résidentes peuvent inclure les bénéfices provenant de la location de biens immobiliers, les dividendes, les intérêts et les redevances. Pour ces revenus, des conventions fiscales peuvent exister avec d'autres pays afin d'éviter la double imposition, mais cela dépend des accords spécifiques entre la Belgique et le pays d'origine de la société. Il est donc impératif d'examiner chaque situation au cas par cas.
Les sociétés non-résidentes doivent remplir une déclaration d'impôt sur les sociétés, même si elles ne sont pas soumises à l'impôt sur les sociétés en Belgique. La déclaration doit être soumise via le formulaire 275, où elles déclarent leurs revenus de source belge. Ce formulaire doit être déposé dans les six mois suivant la clôture de l'exercice fiscal de la société.
Les obligations déclaratives et les délais pour les sociétés non-résidentes
Pour les sociétés non-résidentes, les obligations déclaratives peuvent varier en fonction du type de revenus perçus. La déclaration des revenus de source belge doit être faite à l'aide du formulaire 275, qui est spécifique aux sociétés non-résidentes. Le délai standard pour la soumission de ce formulaire est de six mois après la fin de l'exercice fiscal de la société. Dans le cas où l'exercice fiscal coïncide avec l'année civile, cela signifie que la déclaration doit être soumise au plus tard le 30 juin de l'année suivante.
Il convient de noter que si la société non-résidente a un établissement stable en Belgique, elle sera considérée comme résidente pour certains aspects fiscaux et devra respecter des obligations supplémentaires. Cela peut inclure l'obligation de tenir une comptabilité conforme aux règles belges et de soumettre des déclarations extra-fiscales. En cas de non-respect de ces obligations, des pénalités peuvent être appliquées, allant d'amendes à des intérêts de retard sur les paiements dus.
Afin d’éviter des complications, il est conseillé aux sociétés non-résidentes de bien se renseigner sur leur statut fiscal et d'éventuellement solliciter l'assistance d'un expert-comptable ou d'un conseiller fiscal qui maîtrise la législation belge et les conventions fiscales internationales.
Les conséquences en cas de non-respect des obligations fiscales
Le non-respect des obligations fiscales en Belgique pour les sociétés non-résidentes peut engendrer des conséquences significatives. Les pénalités pour non-déclaration, déclaration tardive ou inexacte peuvent être sévères. Selon le régime fiscal applicable, des amendes peuvent être imposées, pouvant atteindre jusqu'à 10 % de l'impôt dû. De plus, des frais d'intérêts de retard s'accumulent sur les montants non payés, augmentant ainsi la charge financière de l'entreprise.
Dans certains cas, la Belgique peut également imposer une retenue à la source sur les paiements effectués à une société non-résidente. Cela peut se traduire par une réduction directe des bénéfices remboursés à l'étranger. De telles mesures visent à garantir que les revenus de source belge soient correctement imposés, même si la société n'est pas résidente.
Enfin, les sociétés non-résidentes peuvent faire face à des complications supplémentaires en matière de réputation, ce qui pourrait nuire à leur capacité à établir des relations commerciales à long terme en Belgique. Une absence de conformité peut également entraîner des inspections fiscales ou des audits, ce qui pourrait perturber les opérations de l'entreprise.
Il est dès lors essentiel pour les sociétés non-résidentes de se conformer rigoureusement aux obligations fiscales belges et de s'assurer qu'elles disposent de toutes les informations nécessaires pour remplir correctement leurs déclarations.