Comprendre la déclaration des sociétés non résidentes : enjeux et perspectives
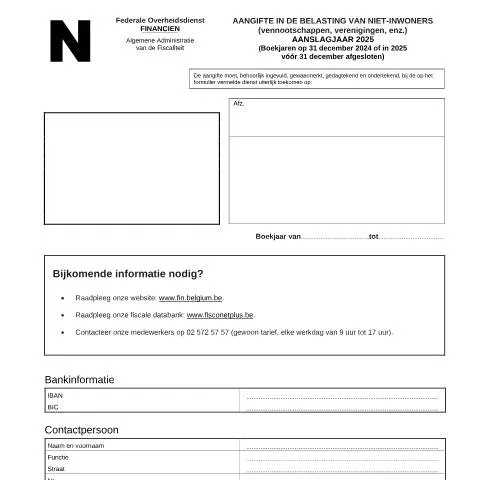
La déclaration en matière d'impôts sur les sociétés non résidentes est un processus crucial pour les entreprises qui exercent des activités en Belgique sans y avoir de siège social. En effet, le formulaire 121-aangifte-bni-ven-2025, relatif à l'année d'imposition 2025, permet aux sociétés étrangères de déclarer leurs revenus générés sur le territoire belge. Avec la mondialisation des échanges économiques, il devient essentiel pour ces entreprises de se conformer aux obligations fiscales belges afin d'éviter des complications administratives et financières.
Qui est concerné par cette déclaration ?
La déclaration est principalement destinée aux sociétés étrangères qui réalisent des bénéfices en Belgique. Cela inclut les entreprises qui fournissent des services ou vendent des biens à des clients belges. Voici quelques exemples typiques :
- Filiales ou succursales d'entreprises établies à l'étranger, qui disposent d'un bureau en Belgique pour gérer leurs opérations locales.
- Entreprises de services qui travaillent avec des partenaires belges ou fournissent des services ayant un impact local, comme des consultants ou des agences de marketing.
- Ventes en ligne de biens directement à partir de l'étranger vers des clients belges sans présence physique dans le pays.
Il est à noter que même si une entreprise n'a pas de présence physique en Belgique, elle peut être assujettie à la déclaration si elle génère des revenus imposables dans le pays. Ce cadre légal tend à assurer que toutes les entreprises participant à l'économie belge contribuent équitablement au financement des services publics.
Un parcours de déclaration : étapes clés
Le processus de déclaration fiscale pour les sociétés non résidentes se déroule en plusieurs étapes. Chaque étape doit être soigneusement exécutée pour garantir la validité de la déclaration. Voici le déroulé de ce parcours :
- Identification de la nécessité de déclaration : La société doit déterminer si elle est soumise à la déclaration en fonction de ses activités en Belgique.
- Collecte des informations financières : La société doit rassembler toutes les données pertinentes concernant ses revenus, dépenses et autres éléments comptables nécessaires pour remplir le formulaire.
- Remplissage du formulaire 121-aangifte-bni-ven-2025 : Cette étape requiert une attention particulière à chaque rubrique pour éviter des erreurs qui pourraient nuire à la validité de la déclaration.
- Soumission et dépôt : Le formulaire doit être envoyé à l'administration fiscale belge (FOD Financiën) dans les délais prescrits.
- Suivi et réponses aux demandes de l'administration : Dans certains cas, l'administration peut demander des pièces complémentaires ou des éclaircissements. Il est essentiel de répondre rapidement.
Délai de soumission
La déclaration doit parvenir au FOD Financiën dans les délais fixés généralement aux alentours du 30 juin suivant la date de clôture de l'exercice fiscal. Pour les sociétés clôturant au 31 décembre, cela signifie que le formulaire doit être déposé au plus tard le 30 juin 2026 pour l'exercice 2025.
Les rubriques essentielles dévoilées
Le formulaire 121-aangifte-bni-ven-2025 est structuré en plusieurs sections, chacune nécessitant des informations spécifiques. Comprendre ces rubriques est fondamental pour éviter d'éventuels pièges de saisie :
1. Identification de la société
Dans cette section, il est impératif d’indiquer le nom de la société, son adresse, ainsi que les coordonnées du contact principal. Prenez soin de vérifier la concordance des informations avec les documents officiels. Une erreur ici peut entraîner un traitement retardé de votre déclaration.
2. Période fiscale
Vous devez spécifier la période d'imposition. Pour l'année 2025, cela inclut tous les revenus générés durant l'exercice fiscal, généralement du 1er janvier 2025 au 31 décembre 2025.
3. Revenus imposables
Cette rubrique est cruciale. Il convient de détailler précisément tous les revenus générés en Belgique. Tout oubli peut entraîner des pénalités. Les revenus à déclarer incluent :
- Les ventes de biens et services.
- Les intérêts et dividendes reçus.
- Les revenus d'exploitation en lien avec une activité belge.
4. Déductions et exonérations
Il est possible de déduire certaines charges liées à l'activité en Belgique, telles que les frais de personnel ou les coûts d'exploitation. La société doit préparer des justificatifs solides pour appuyer ces déductions.
Les pièces justificatives : une préparation essentielle
La soumission du formulaire 121-aangifte-bni-ven-2025 doit s'accompagner de pièces justificatives. Voici une liste non exhaustive des documents à fournir :
- Bilans financiers et comptes de résultats des deux dernières années pour établir une continuité des activités.
- Justificatifs des revenus perçus en Belgique, tels que des contrats, factures ou relevés bancaires.
- Documents relatifs aux charges déductibles, accompagnés de leurs preuves (factures, notes de frais).
Les pièces doivent être classées et présentées de manière claire. En cas de besoin, l'administration fiscale peut demander des documents supplémentaires pour vérifier les informations fournies.
Que faire en cas de problème ?
Il est possible de rencontrer différentes situations problématiques lors du processus de déclaration. Voici quelques exemples de cas courants :
Refus de déclaration ou demande d'informations complémentaires
Si le FOD Financiën refuse votre déclaration ou demande des informations supplémentaires, il est important de réagir rapidement. Vous aurez généralement 30 jours pour répondre et fournir les informations demandées.
Rectification des erreurs
En cas d’erreurs identifiées après le dépôt de votre dossier, vous devez effectuer une déclaration rectificative. Cela peut être fait en contactant directement le FOD Financiën, soit par téléphone, soit par courrier recommandé, en expliquant la nature de l'erreur et en fournissant les nouveaux éléments.
Démarches administratives supplémentaires
Face à une décision défavorable, il est possible de contester celle-ci. Le recours administratif doit être déposé dans un délai de 60 jours suivant la notification de la décision. Un avocat spécialisé en droit fiscal peut vous accompagner dans cette démarche.
Ressources utiles et contacts
Pour toute question relative à la déclaration, il existe plusieurs ressources et contacts à votre disposition :
- Le site officiel du FOD Financiën (www.fin.belgium.be) regorge d'informations utiles concernant les obligations fiscales des sociétés non résidentes.
- La base de données fiscale (www.fisconetplus.be) permet de rechercher des informations spécifiques.
- Pour un contact direct, vous pouvez appeler le 02 572 57 57 du lundi au vendredi entre 9h et 17h.
Conclusion : vers une conformité fiscale
Le respect des obligations fiscales est essentiel pour les sociétés non résidentes opérant en Belgique. Remplir et soumettre la déclaration 121-aangifte-bni-ven-2025 est une étape cruciale pour garantir la conformité avec les lois fiscales belges. En suivant les étapes décrites et en préparant les documents nécessaires, les entreprises peuvent naviguer dans ce processus complexe avec plus de sérénité.
En somme, la diligence et la précision sont les clés d’une déclaration réussie. Ne sous-estimez pas l'importance de chaque détail, car chaque chiffre peut avoir un impact significatif sur votre situation fiscale. Il est donc recommandé de rester informé des évolutions législatives et de consulter régulièrement les ressources disponibles pour s'assurer d'être en adéquation avec les exigences en vigueur.